 AHI Journal
產業 · 專題研究券商觀點整理
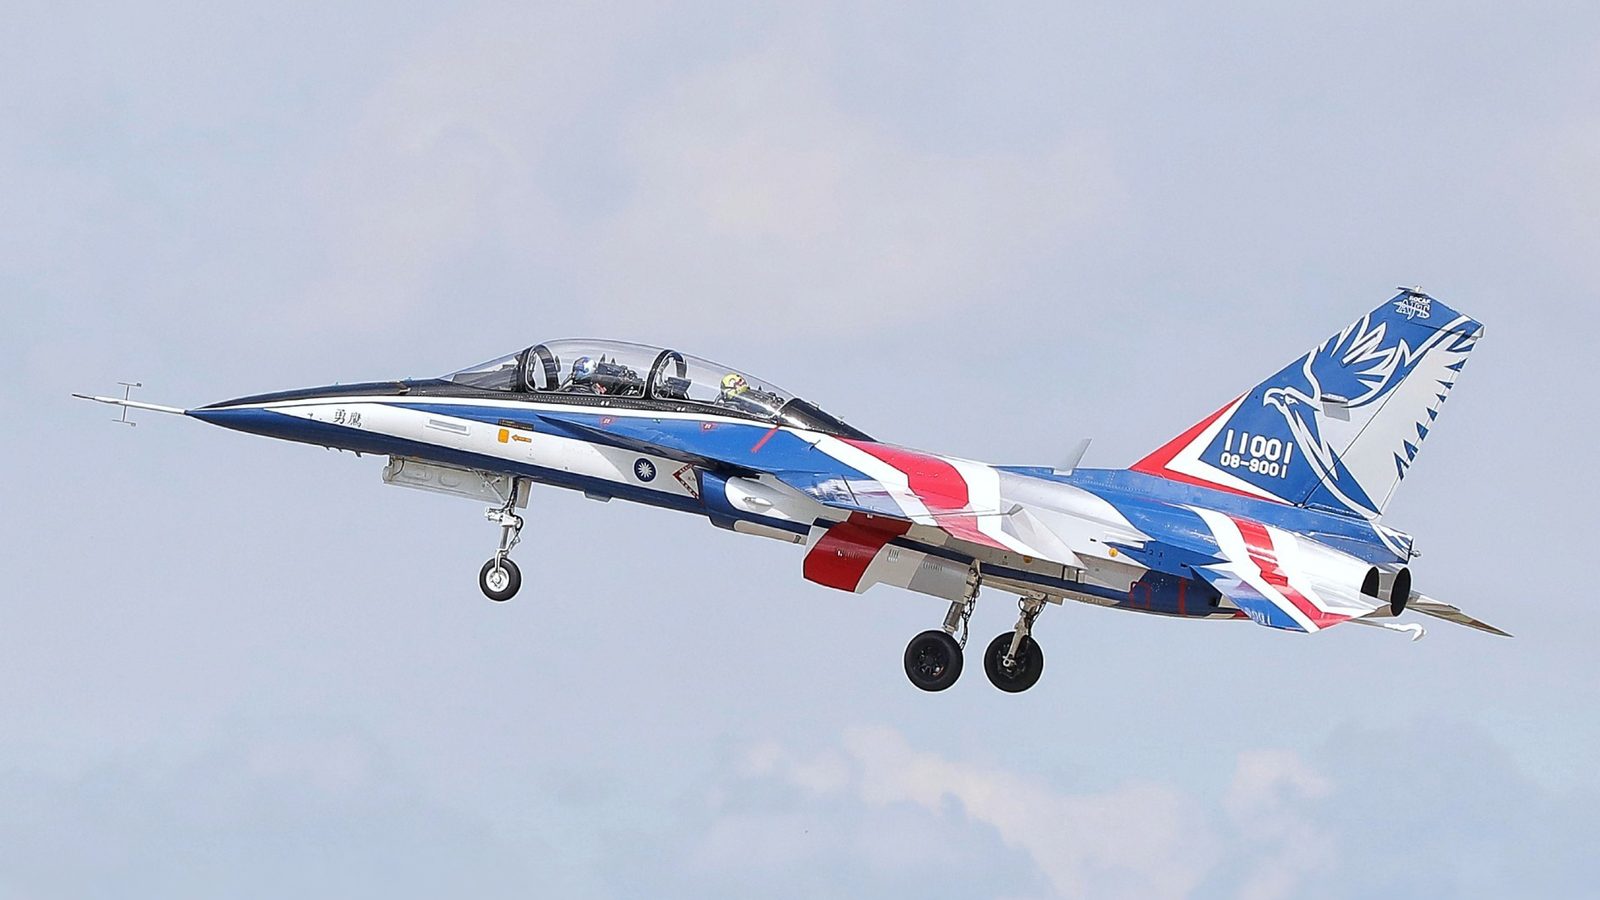
高教機結案現斷崖:漢翔罰款沖回難撐 34 倍估值
立法院通過無人載具條例推升評價,但漢翔次季過半獲利來自違約金調解,製造端斷崖將戳破超額定價。
2Q26 罰款沖回金額
14.65 億元
沖回占營業利益比重
56%
國防年營收預估缺口
65.84 億元
現價隱含近 4 季EPS
2.52 元
同類事件怎麼走偏空
同類事件「券商研究報告出刊(自有 2026 報告庫)」過去在「出刊後 40 個交易日」的歷史反應:中位 −6.19%(偏空)。
下一個可驗證時點10/10(六)2634 漢翔 9 月營收(10 日前申報)
到時候看9 月營收年增率是否高於前 3 個月平均(前 3 個月平均年增 +15.4%);月增率有沒有延續,累計年增率的方向。
立法院 8 月 27 日通過無人載具條例,6 年編列 2,400 億元預算。本刊判斷漢翔獲利暴衝純屬一次性沖回,難以掩蓋高教機結案後的製造端斷崖。市場給予漢翔 34.1 倍快照本益比。這項定價無視扣除調解金後營業利益實質年減 96% 的基本面裂痕。
資本市場將政策利多直接等同於即時獲利兌現。這項預期使軍工族群評價站上 5 年高檔。市場共識預期高教機結案後,無人機與民航訂單能無縫銜接。漢翔第 2 季營業利益 14.00 億元中,調解沖回高教機遲交罰款高達 13.89 億元。扣除這筆一次性利益後,實質本業營業利益僅剩 0.11 億元。這代表次季獲利創高僅是會計調整的假象,原因是公司製造動能已陷入顯著衰退。
以上為全文前 2 段(全文 28 段)。訂閱版含完整全文、2 張數據表、1 條時間序列、3 個檢查點與本刊結論。全文共 6 節。
