AHI Journal

2026 年 9 月 3 日 星期四登入訂閱
3 個時區三種價格總經數據公布升息

同一組數據,東京跌 2.85%、紐約漲 0.5%

就業降溫在美國是政策鬆手的想像,在亞洲是升息與存續期折價,台股同時承受兩邊傳導。
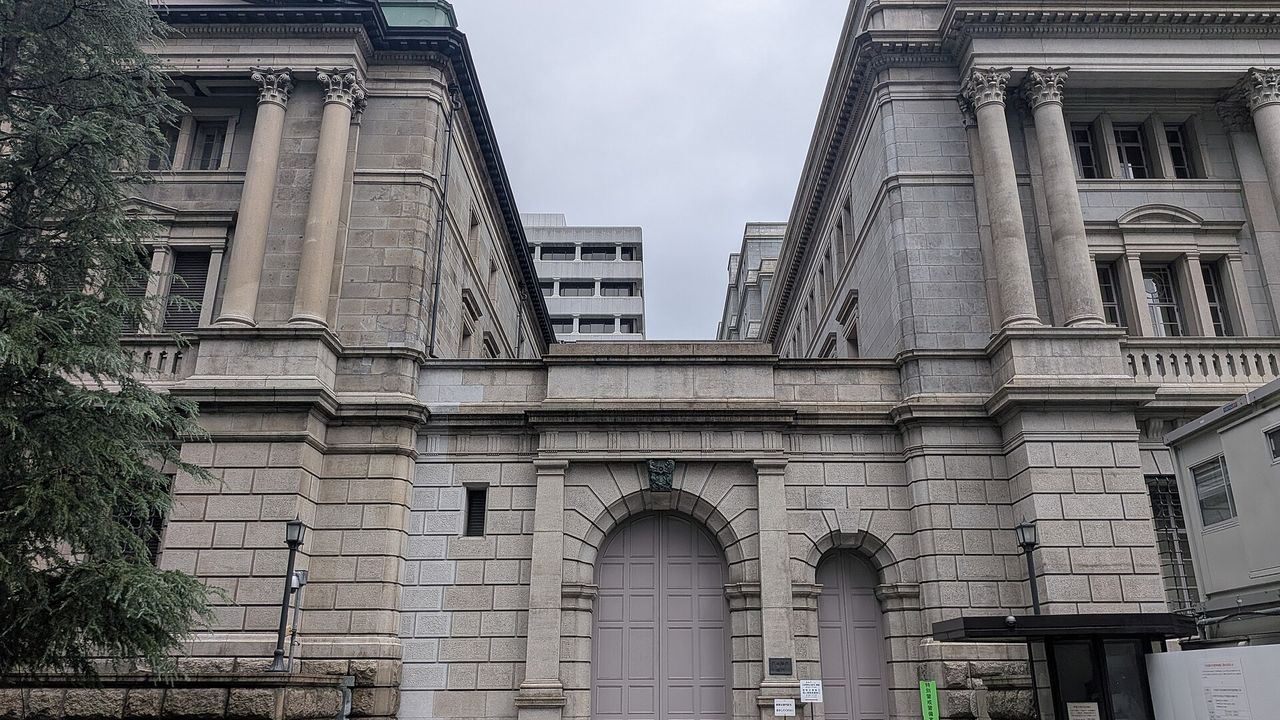
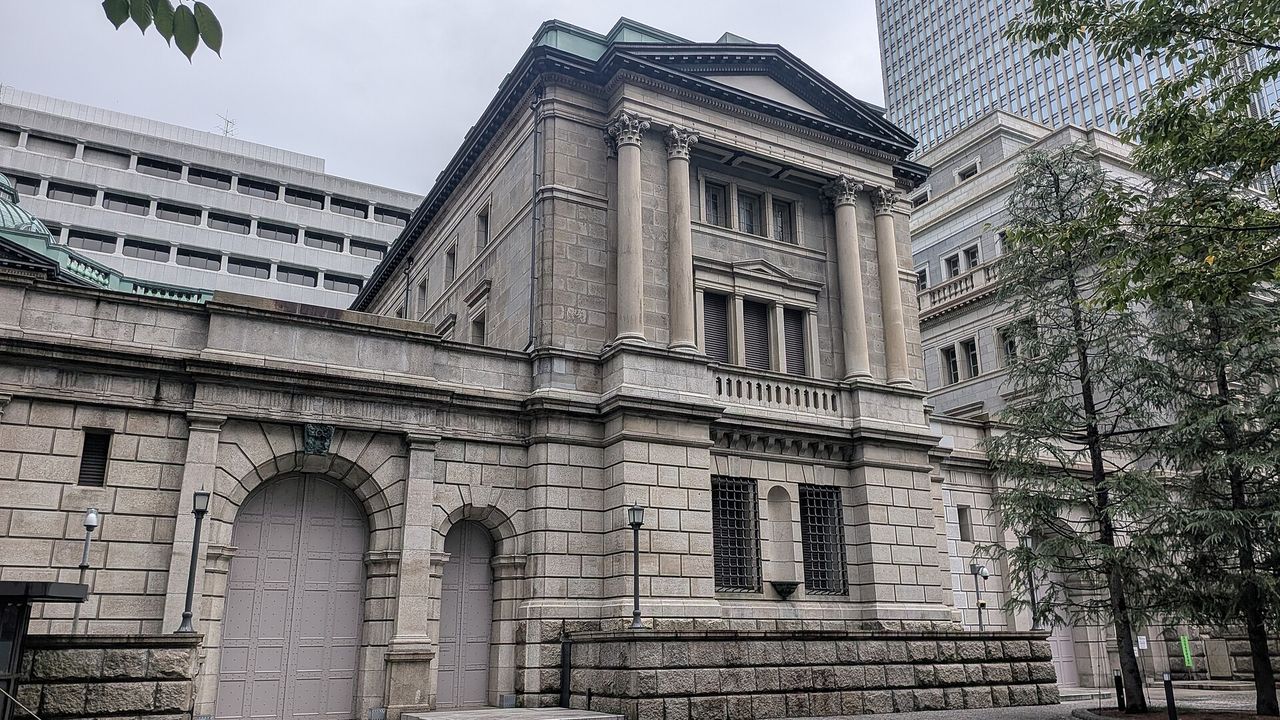
centralbank(日本央行建築實景照片)
圖:Photo: Syced 授權:License: CC0 來源:Source: Wikimedia Commons
總經數據公布升息2026 年 9 月 3 日 星期四海外台股盤面與籌碼免費版
下一個可驗證時點10/2(五)美國非農就業報告
到時候看新增非農就業人數與失業率對照預期;時薪年增率。
再往後:10/23(五) 台灣失業率

9 月 2 日美股四大指數同步收紅,漲幅落在 0.45%至 0.56%之間;然而同一天的亞洲市場卻迎來劇烈修正,日經 225 指數重挫 2.85%、韓國綜合股價指數大跌 3.99%,台股亦下挫 1.67%。同一組經濟數據與就業降溫的訊號,在太平洋兩岸換來截然相反的定價結果。紐約市場解讀為聯準會即將開啟降息週期的寬鬆想像,東京與首爾卻被迫面對無風險利率跳升與存續期折價的現實。這場分歧凸顯出全球資本在定價框架上的斷裂,亞洲股市不再單向跟隨美股走勢,而是被動承接了日本貨幣政策正常化帶來的資金外溢與評價重估衝擊。

日本長債殖利率創高引動存續期重估

這場跨洋分歧的核心,在於資產存續期的折現成本由誰埋單。日本 10 年期公債殖利率突破 3%大關,創下 1996 年以來首見的水準;金融市場對日本央行 9 月中旬的升息預期幾乎完全定價,帶動美元兌日圓匯率一度升值 1.2%至 158.22。隨著彭博全球政府債券殖利率指標攀升至 3.72%,達到 2008 年中以來的最高位置,全球資產的折現率基準全面抬頭。對高度仰賴極低融資成本的跨國套利資金而言,借入低息日圓進行全球高貝他資產配置的模式遭遇逆流,資金成本上升直接衝擊了高成長股票的本益比擴張邏輯。

港股與台股顯現防禦板塊輪動共振

在資金重新衡量風險之際,港股展現了異常的抗震能力。恒生指數當日收在 25,311.21 點,僅微幅下跌 0.07%,指數在測試 2 萬 5,000 點支撐時留下明顯的長下影線;香港本地銀行股集體改寫 60 日新高,光纖相關題材個股亦逆勢上漲 3.2%。防禦型高股息資產與特定產業題材並存,與台股隨後出現的結構轉變如出一轍。台股盤面上金融股走強創高,電子權值股卻承受沉重賣壓,反映出大中華與周邊市場的資金在不確定性升高時,同步轉向具備利差收益與低存續期特性的板塊避險。

高估值電子板塊承接最劇烈資金退潮

身為這條利率傳導鏈上貝他係數最高的一站,台股承受了最直接的估值重擊。加權指數今年以來累積漲幅逼近 6 成,電子股成交比重長期維持在 80.2%的高水位,使整體市場對折現率變動極度敏感。外資在短短 2 個交易日內於集中市場賣超高達 1,395 億元,並伴隨實質資金匯出,推動新台幣匯率回落至 31.7 元附近。過去數月漲幅最劇烈、估值擴張最充分的市場,在無風險利率預期抬頭之際,自然成為國際法人提款流動性、鎖定獲利的首要標的,形成了顯著的籌碼逆風。

本刊判斷,亞洲科技股短期的估值修正並未改變基本面格局,真正的中樞風險仍在於日圓利差交易的拆解節奏。接下來應聚焦日本央行決策落地後的匯率動向,觀察日圓是否引發非理性的急促平倉,以及機構投資人的跨國配置是否轉趨保守,這將決定此波折價是短暫的技術性震盪,還是跨季度的資金抽離。

訂閱版含各主要市場當日表現對照、日圓套利與債市傳導路徑拆解,及日銀會議後的否證情境。

閱讀訂閱版

本刊結論:立場:偏空亞洲高估值成長市場短期流動性與估值承受度;信心:高,日本長天期公債殖利率創下新高且日銀升息預期引發利差交易撤出;否證:若 9 月 18 日日銀會議後美元兌日圓未突破 158.22 且外資停止擴大賣超,即推翻此流動性收緊判斷。

接下來看什麼

  1. 日本 10 年期公債殖利率:門檻數字為 3%,於 9 月 18 日日銀會議期間,維持在 3%以上為流動性緊縮成立,回落至 3%以下為不成立。
  2. 美元兌日圓匯率:門檻數字為 158.22,若於 9 月 18 日前後升破 158.22 為日圓套利平倉壓力加劇成立,未達 158.22 為不成立。
  3. 台股外資期貨空單:門檻數字為 85,329 口,若在 9 月 3 日後空單口數維持或高於 85,329 口為避險撤出壓力持續成立,低於該數字為不成立。

風險燈號

總經
布蘭特 95.63 美元越過 90 美元分水嶺且前置條件為美伊軍事行動,核心 PCE 3.3%、9 月升息機率升至近 7 成。
流動性
融資 5,856.75 億元連七增但未觸 6,500 億警戒;外資台指期淨空單 8.1 萬口處極端空區,指數未創高。
產業敘事
ABF 交期 12 至 14 個月、DDR4 續漲,但載板凍漲傳聞已戳破漲價敘事;CSP 完工 GW 與指引落差待驗。
時間性
9 月為台股歷史上唯一系統性負報酬月份,期中選舉年 8 月中至 10 月中為結構性弱勢期。

要聞速覽看完整內容 →

市場

台股 2 日蒸發 1,091 點9/2 跌 784 點、9/3 再跌 307.06 點收 45,857.66,櫃買失守季線跌 2.88%。

外資 2 日賣超 1,395 億9/2 賣超 913.55 億元、9/3 再賣 481.46 億元,台指期淨空單自 85,329 口小減至 81,575 口。

金融指數創歷史新高金融類指數 9/3 收 3,481.59 點、漲 2.19%,同日電子類指數跌 0.85%。

殖利率觸 4.818% 後回落10 年期美債殖利率一度攀上 2023 年 11 月來最高水準,收盤前回落至 4.78%。

散戶多空比由負轉正小台散戶多空比自 −3.5% 翻為 +9.2%、微台自 −17.2% 翻為 +33.0%,選擇權賣買權未平倉比降至 77.16%。

產業與企業

本期其他文章

回 9/3 晨間版目錄 →
好景氣自己抬高利率

62.5 的 PMI 撞上 4.8% 的殖利率

台灣製造業景氣衝上 5 年最強,升息機率升到近 7 成、油價站上 95 美元,好消息正在自己抬高折現率。

總經數據公布2026-09-03總經與市場貴金屬與原物料
閱讀 →