AHI Journal

2026 年 9 月 3 日 星期四登入訂閱
金融接手指數市場異動09/03 單日 +6.7%

金融指數漲 2.19% 創高,櫃買跌破季線

玉山金併下三商美邦人壽當日,記憶體與載板挫逾 6%,台股改用金融的帳面利益替電子止血。
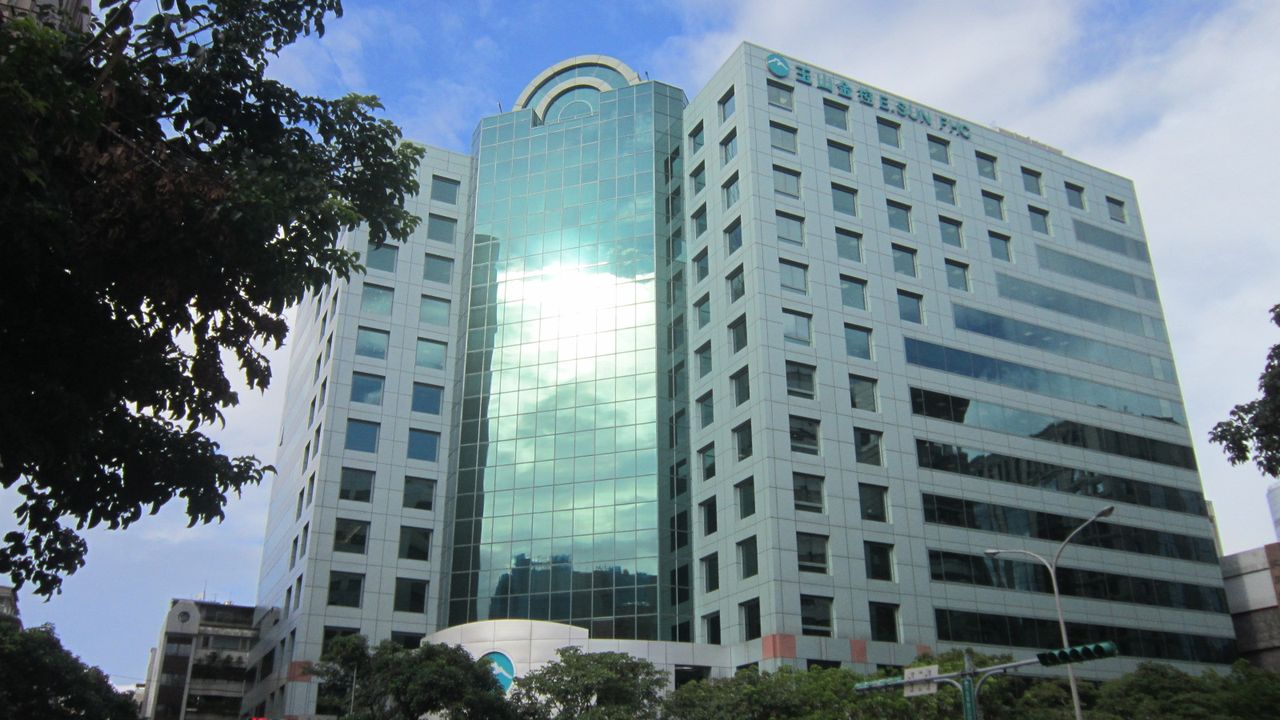
玉山金
圖:Photo: Padai 授權:License: CC BY-SA 4.0 來源:Source: Wikimedia Commons
市場異動09/03 單日 +6.7%2026 年 9 月 3 日 星期四總經與市場記憶體免費版
下一個可驗證時點10/10(六)2884 玉山金 9 月營收(10 日前申報)
到時候看9 月營收年增率是否高於前 3 個月平均(前 3 個月平均年增 +18.3%);月增率有沒有延續,累計年增率的方向。

玉山金控宣布併入三商美邦人壽當天,半導體與載板重挫,南亞科跌逾 7%,櫃買指數摜破季線。然而金融類指數逆勢上漲 2.19%,衝上 3,481.59 點歷史新高,撐住大盤跌幅。外資單日大賣聯電數萬張,卻連續將買單敲進台中銀、合庫金與台新新光金。這種盤面分化不是單純的資金輪動,而是定價基礎的更換:科技股估值取決於未來現金流折現,折現率一動即面臨拋售;金融股則倚賴已入帳與未實現的帳面資產。關鍵在於,金融業坐擁的龐大帳面收益,正是電子股先前大漲累積而來,市場正試圖用科技股的過去,來替科技股的現在止血。

帳面利益反噬防禦本質

上半年金控繳出的亮眼成績單,實質高度仰賴資本市場的多頭紅利。大型金控上半年稅後純益達 973.9 億元,旗下壽險總投資報酬率達 9.18%,其中近 4 成收益直接源自股票處分利得;另一家壽險持有的未實現股票利益亦突破 2,200 億元。這些龐大獲利並非實質營運產出,而是台股評價膨脹後的估值反饋。問題在於未實現利益具備高度對稱的縮水風險,7 月部位利益已見縮減,8 月底大盤急跌逾 1,000 點更直接削弱其淨值緩衝。金融股當前展現的避險屬性,完全依賴其所防禦的電子資產能否迅速回穩;若科技股跌勢拉長,帳面資產的重估機制將瞬間由支撐轉為拖累。

本文提及標的等權走勢 走勢圖121.9106.891.77115.3起點 = 10007-0307-2108-0508-2009-0409-21本文提及標的等權走勢 走勢圖121.9106.891.77115.3起點 = 10007-0307-3108-2709-23
本文提及標的等權走勢(起點 = 100) 7 檔等權・60 個交易日讀法:把本文提到、且有行情的 7 檔用相同權重合成一條線(起點 100),看的是這批標的作為一群的相對位置;個股之間的差異在下一張圖。
本篇標的近 20 日漲跌幅:收盤價 08-28 → 09-29;只列本篇提到且有行情的標的本篇標的近 20 日漲跌幅Recent Move收盤價 08-28 → 09-29;只列本篇提到且有行情的標的Close-to-close change for names covered in this piece−20%+20%02303 聯電2303 聯電+18.10%153.50153.502884 玉山金2884 玉山金+15.90%44.9044.902887 台新新光金2887 台新新光金+11.50%41.8041.802882 國泰金2882 國泰金+5.70%111.50111.505880 合庫金5880 合庫金+3.20%26.0526.052812 台中銀2812 台中銀−0.30%18.8018.802408 南亞科2408 南亞科−6.30%506.00506.00本篇標的近 20 日漲跌幅:收盤價 08-28 → 09-29;只列本篇提到且有行情的標的本篇標的近 20 日漲跌幅Recent Move收盤價 08-28 → 09-29;只列本篇提到且有行情的標的Close-to-close change for names covered in this piece−20%+20%02303 聯電2303 聯電+18.10%153.50153.502884 玉山金2884 玉山金+15.90%44.9044.902887 台新新…2887 台新新光金2887 台新新…+11.50%41.8041.802882 國泰金2882 國泰金+5.70%111.50111.505880 合庫金5880 合庫金+3.20%26.0526.052812 台中銀2812 台中銀−0.30%18.8018.802408 南亞科2408 南亞科−6.30%506.00506.00
讀法:同一段期間、同一個口徑,所以彼此可以比。右側數字是最新收盤價。新聞把這些公司寫在一起,價格未必同意——分歧本身就是一則資訊。

利差擴張與會計灌水的分歧

支撐金融股評價的另一支柱是放款本業,但不同獲利結構的品質存在巨大鴻溝。民營銀行放款動能維持近 15% 的高成長,年底淨利差指引普遍上修至 1.36% 以上,財富管理手續費收入成長更逾 4 成,顯見高利率環境持續轉化為銀行端的實質收入。反觀依賴壽險併購催生的高速增長,本質卻充滿會計雜質。某家上半年獲利翻數倍的金控,壽險貢獻的半數利潤來自收購價格分攤的帳面調整,完全沒有實質現金流入,且子公司資金上繳母公司的規範仍未明朗。這種缺乏實質現金流支撐的帳面數字,正是法人面對併購題材卻維持保守中立的主因。

估值登頂迫使資金轉向殖利率

市場機構的評等調整揭露了這波漲勢的極限。雖然多數分析師同步調升金融股目標價,投資評等卻全數凍結在中立,主因在於民營金控的股價淨值比已全數推升至歷史區間頂部,評價難以繼續擴張。在此背景下,買盤開始策略性轉入估值落後的公股體系。公股金控股價淨值比目前維持在 1.42 倍左右,仍低於近 5 年平均水位,且具備 4% 起跳的現金殖利率作為安全墊。外資大舉敲進公股行庫的行徑證明,當前湧入金融板塊的資金核心訴求是鎖定防禦性配息,而非看好未來的獲利成長,市場買進的不過是一張防禦波動的保單。

通膨走向將牽動央行利率政策的定價空間,直接決定利差紅利還能支撐多久。電子權值股能否在短期均線築底,是檢驗本波金融板塊走勢性質的關鍵分水嶺。若科技股止穩,金融指數的創高方能轉化為利差與手續費的基本面重估;若電子跌勢未歇而金融隨後補跌,則坐實市場僅是將科技股的評價損失,暫時移轉至金融業的會計科目掩護。

訂閱版拆解各金控的獲利結構、股價淨值比與殖利率對照表,並列出電子權值與物價數據的否證條件。
閱讀訂閱版

本刊結論:立場:中性,對象為金融業依賴帳面利益與利差擴張所支撐的獲利韌性;信心:中,核心放款與淨利差指引雖調升,但壽險端未實現利益高度連動電子股跌勢且資本分攤未帶入實質現金;否證:若電子權值站穩 20 日均線 45,542 點之上且民營銀行年底淨利差達到 1.36% 至 1.39% 指引區間,則證明金融獲利具獨立支撐力,本刊判斷即告否證。

接下來看什麼

  1. 電子權值位置:以 20 日均線 45,542 點為門檻。若維持在 45,542 點上方為成立,跌破則為不成立。
  2. 民營銀行年底淨利差:以年底淨利差指引 1.36% 至 1.39% 為門檻。年底結算時達到或超過 1.36% 為成立,低於 1.36% 為不成立。

風險燈號

總經
布蘭特 95.63 美元、核心 PCE 年增 3.3%、9 月升息機率升到近 7 成,台灣核心物價連 3 月高於 2%。
流動性
融資 5,856.75 億元連七增,距 6,500 億元警戒線約 640 億元;外資期貨淨空 81,575 口但已回補,隱含波動率降到 25.65%。
產業敘事
ABF 交期 12 至 14 個月、缺口推估延伸到 2028,但面板級封裝量產要等 2028 下半,BT 載板第 4 季傳凍漲。
時間性
9 月是台股歷史上唯一系統性負報酬月份,期中選舉年 8 月中至 10 月中為結構弱勢期,9/16 至 9/18 三場利率決議連發。

要聞速覽看完整內容 →

市場

櫃買跌破季線櫃買指數 9 月 3 日跌 2.88% 收 395.25 點,跌幅是加權指數的 4 倍以上。

金融指數改寫新高金融類指數 9 月 3 日漲 2.19% 收 3,481.59 點,玉山金併入三商美邦人壽躍居第 5 大金控。

當沖占成交值 38%9 月 2 日當沖買進占成交值 38.07%,其中半導體吃掉當沖金額的 32.96%。

外資回補 3,754 口空單外資台指期淨空單降至 81,575 口,賣權買權未平倉比由 83.90% 降到 77.16%。

日本 10 年債破 3%日本 10 年期公債殖利率站上 3%,1996 年以來首見;30 年債標售尾差由上月 0.21 擴大到 0.28。

產業與企業

市場快照

市場快照:當期漲跌幅(僅列同口徑可比較者)當期漲跌幅(僅列同口徑可比較者)Change for the session (comparable rows only)−4%+4%0加權指數Taiex−0.67%45,857.6645,857.66櫃買指數TPEx (OTC) Index−2.88%395.25395.25電子類指數Electronics Index−0.85%2,895.812,895.81市場快照:當期漲跌幅(僅列同口徑可比較者)當期漲跌幅(僅列同口徑可比較者)Change for the session (comparable rows only)−4%+4%0加權指數Taiex−0.67%45,857.6645,857.66櫃買指數櫃買指數TPEx (OTC)…−2.88%395.25395.25電子類指數電子類指數Electronics…−0.85%2,895.812,895.81
市場水位與資金流:單位不同、不可同軸比較,改以數值面板呈現市場水位與資金流Levels and Flows單位不同、不可同軸比較,改以數值面板呈現Different units — shown as figures, not bars上市成交金額TWSE Turnover9,462.71 億元NT$946.3 billion−302.29 億元−NT$30.2 billion市場水位與資金流:單位不同、不可同軸比較,改以數值面板呈現市場水位與資金流Levels and Flows單位不同、不可同軸比較,改以數值面板呈現Different units — shown as figures, not bars上市成交金額TWSE Turnover9,462.71 億元NT$946.3 billion−302.29 億元−NT$30.2 billion

本期其他文章

回 9/3 午後版目錄 →