AHI Journal

2026 年 9 月 4 日 星期五登入訂閱
分母的戰爭總經數據公布美國 8 月非農就業與失業率

4.818%殖利率改寫全球資產的分母

就業在降溫、價格沒有降溫,9 月 16 日的FOMC因此成為一場信譽測試,而不是一次數據會議。
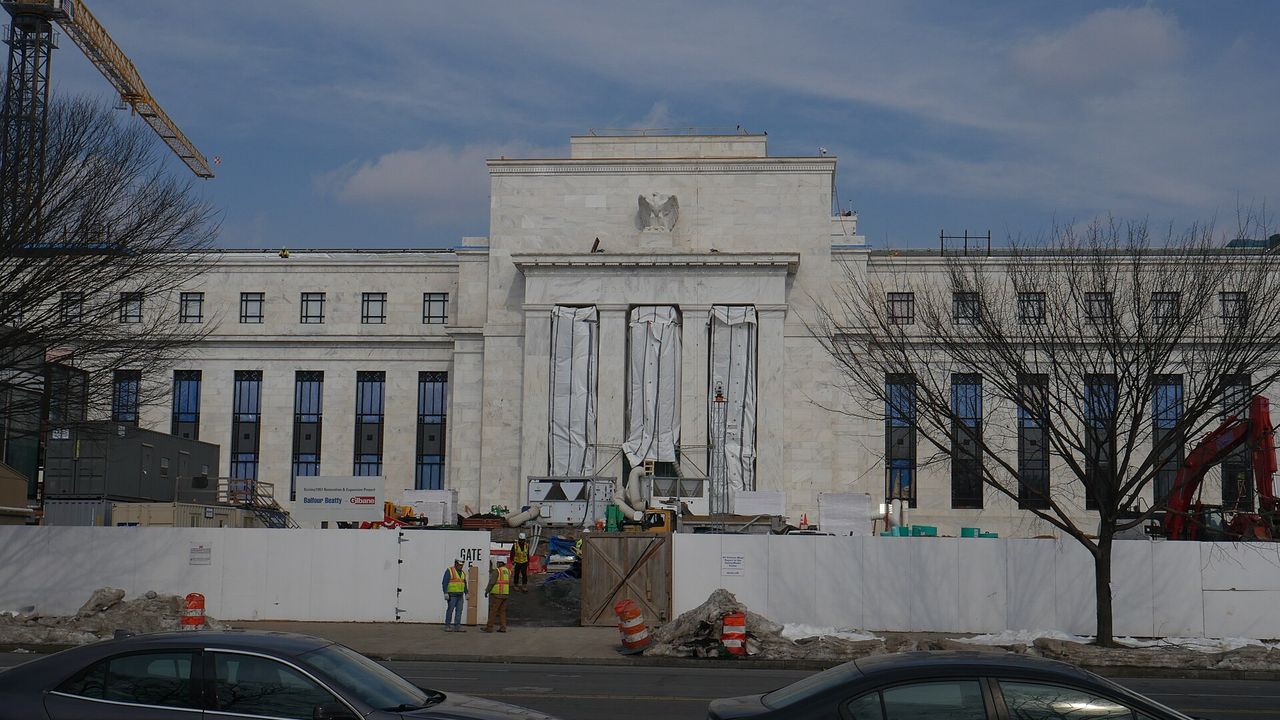
centralbank(施工中的聯準會大樓實景)
圖:Photo: Robert Kennicott 授權:License: CC BY-SA 4.0 來源:Source: Wikimedia Commons
總經數據公布美國 8 月非農就業與失業率2026 年 9 月 4 日 星期五總經與市場總經與利率免費版
下一個可驗證時點10/2(五)美國非農就業報告
到時候看新增非農就業人數與失業率對照預期;時薪年增率。
再往後:10/23(五) 台灣失業率

美國 8 月ADP就業僅增 3.8 萬人創年內新低,ISM製造業價格指數卻停在 71.1 的高位。需求端顯露疲態,成本壓力卻絲毫未退,直接推升聯準會 9 月升息定價從 35%驟升至近 6 成。這場貨幣決策已不再是例行的數據回顧,而是央行對抗通膨黏性的信譽戰役。10 年期美債殖利率一路上探,全球資產訂價的分母被迫改寫。市場必須直面一個殘酷現實:即使經濟動能放緩,貨幣寬鬆也未能如期而至,跨國資本正在重新校準無風險利率的真實底線。

實質殖利率推升分母與評價修正

美債殖利率的飆升本質並非源於財政違約疑慮,而是均衡實質利率的重估。今年 10 年期美債收益率自 4.17%升破 4.70%,其中實質殖利率貢獻了 44 個基點,通膨平衡率僅占 10 個基點。這意味著風險資產面臨的是嚴格的評價壓縮,而非全面的流動性斷裂。雖然PCE細項中年漲幅超過 3%的比例高達 54%,遠高於長期均值,但美國M2 年增 5.5%、銀行信貸年增 6.2%,大型企業放款標準收緊比例依然為零。實質利率調升墊高了折現率分母,迫使估值向下拉齊,但金融體系尚未進入實質信用緊縮。

製造業紅燈與本土通膨的雙重拉扯

全球分母上移的震盪正迅速傳遞至亞洲供應鏈中心。台灣核心CPI已連續 3 個月踩在 2%警戒線之上,顯示通膨動能已衍生出本土韌性。受人工智慧需求強勁帶動,台灣外銷訂單再度刷新紀錄,8 月製造業PMI高達 62.5,非製造業NMI亦達 55.6,台經院景氣信號更以 18.57 分亮出紅燈。繁榮的出口動能與低庫存回補預期,使台灣經濟在承受海外高利率之際,同時面臨內部生產要素成本推升的雙重拉扯。即將揭曉的物價讀數,將直接檢驗本地貨幣政策是否具備繼續按兵不動的籌碼。

日本貨幣轉向引發亞洲時區溢價重估

利率風險的蔓延不僅止於美元體系,日本央行的緊縮進程正把波動直接帶進亞洲交易時區。市場對日本 9 月中旬升息的定價已逼近完全反映,帶動其 10 年期公債殖利率衝破 3%關卡。雖然長天期國債標售投標倍數維持在 3.79 倍,但得標尾差由 0.21 擴大至 0.28,一級交易商明確要求更高的期限風險溢價。7 月官方對匯市的強力干預僅換取日圓短暫升至 158.22,資金外流與利差修復的現實依然沉重。亞洲主要市場在日圓套利交易平倉與債券殖利率上衝的夾擊下,正面臨跨國資產重配置的考驗。

這場由實質利率主導的評價修正尚未抵達終點。高利率環境維持更久不再只是央行的溝通威嚇,而是已逐步嵌入實體融資與主權債市的定價邏輯。後續關鍵在於就業冷卻速度與服務業價格黏性的博弈:就業驟降將給予資產端暫時的喘息空間,但只要薪資與服務成本延續黏性,高利率的緊箍咒就難以鬆動。

訂閱版含ISM分項逐月數列、通膨廣度與流動性指標對照,以及非農落點對應的兩種劇本與檢查點。
閱讀訂閱版

本刊結論:立場:偏多通膨黏性與高利率延長的政策預期;信心:高,核心PCE年漲幅逾 3%的比重達 54%且ISM價格指數停在 71.1 的高位;否證:9 月 4 日非農就業新增人數低於 3 萬人且失業率升破 4.2%。

接下來看什麼

  1. 9 月 4 日公布的美國非農就業數據:新增人數低於 3 萬人且失業率升破 4.2%為條件成立(升息定價將崩解),反之非農就業高於或等於 3 萬人或失業率未升破 4.2%則為不成立。
  2. 9 月 4 日公布的薪資數據:平均時薪年增率達到或回到 4%以上為條件成立(證實高利率延長假設),反之低於 4%為不成立。
  3. 9 月 8 日公布的台灣 8 月CPI:核心CPI持續踩過 2%警戒線為條件成立(通膨壓力續存),反之回落至 2%及以下為不成立。

風險燈號

總經
布蘭特 95.63 美元站在 85/90 美元分水嶺之上,核心PCE年增 3.3%、ISM價格 71.1,9 月升息機率被定價至 57%以上
流動性
融資餘額 5,787.39 億元距 6,500 億元警戒線尚有 712 億元,外資台指期淨空 81,575 口,散戶小台多空比由負轉正
產業敘事
ABF交期拉長至 12 到 14 個月、DDR5 模組緊俏支撐漲價,但BT載板第 4 季凍漲傳聞與記憶體資本支出跳升是敘事裂縫
時間性
9 月為台股唯一系統性負月,期中選舉年 8 月中至 10 月中屬結構性弱勢期,5 個交易日內 3 個通膨與就業數據
海外連動
日本 10 年期突破 3%、9 月 18 日升息定價近 100%,日經與韓股跌幅為台股的 1.7 至 2.4 倍,評價傳導未結束

要聞速覽看完整內容 →

市場

指數 2 日失血 1,091 點9 月 2 日跌 784 點、3 日再跌 307.06 點,收 45,857.66 點,成交值退到 9,462 億元。

外資 2 日賣 1,395 億9 月 2 日賣超 913.55 億元、3 日再賣 481.46 億元,台指期淨空單一度累積到 85,329 口。

櫃買單日跌 2.88%櫃買指數收 395.25 點並跌破季線,跌幅是加權指數的 4 倍多。

金融指數漲 2.19%金融類股 9 月 3 日收 3,481.59 點,玉山金單日漲 6.67%。

布蘭特站上 95 美元布蘭特收 95.63 美元、西德州 91.01 美元,10 年期美債盤中觸 4.818%。

產業與企業

市場快照

市場快照:當期漲跌幅(僅列同口徑可比較者)當期漲跌幅(僅列同口徑可比較者)Change for the session (comparable rows only)−4%+4%0加權指數加權指數Taiwan Capitalizatio…−0.67%45,857.6645,857.66櫃買指數櫃買指數Taipei Exchange (TPE…−2.88%395.25395.25電子類指數電子類指數Electronics Sub-Ind…−0.85%2,895.812,895.81市場快照:當期漲跌幅(僅列同口徑可比較者)當期漲跌幅(僅列同口徑可比較者)Change for the session (comparable rows only)−4%+4%0加權指數加權指數Taiwan Capi…−0.67%45,857.6645,857.66櫃買指數櫃買指數Taipei Exch…−2.88%395.25395.25電子類指數電子類指數Electronics…−0.85%2,895.812,895.81
市場水位與資金流:單位不同、不可同軸比較,改以數值面板呈現市場水位與資金流Levels and Flows單位不同、不可同軸比較,改以數值面板呈現Different units — shown as figures, not bars上市成交值TWSE Turnover9,462.71 億元NT$946.27 billion−302.29 億元−NT$30.22 billion市場水位與資金流:單位不同、不可同軸比較,改以數值面板呈現市場水位與資金流Levels and Flows單位不同、不可同軸比較,改以數值面板呈現Different units — shown as figures, not bars上市成交值TWSE Turnover9,462.71 億元NT$946.27 billion−302.29 億元−NT$30.22 billion

本期其他文章

回 9/4 晨間版目錄 →
2 天,1,091 點

95 美元油價擊落台股 1,091 點

戴爾把AI伺服器在手訂單推上 950 億美元的同一週,台股用 2 個交易日回吐前波漲幅——市場先替通膨定價,再替成長定價。

券商觀點整理2026-09-04總經與市場AI 伺服器
閱讀 →