AHI Journal
運價短期淡季不淡 陽明 2027 年面臨新船供給過剩壓力
巴拿馬運河限航與紅海繞道支撐美線運價,但 2027 年運力增速升至 8%將使航運獲利面臨腰斬風險。
受地緣衝突繞道與運河限航影響,全球貨櫃航運迎來反常的淡季不淡,美線現貨運價強勢上揚推升短期獲利表現。陽明海運第 3 季每股純益預估來到 4.48 元的高檔,然而亮麗數字背後,資本市場對其未來的獲利預期已出現極度分化。多數研究機構開始將眼光移向更長遠的結構性隱憂,部分機構甚至將 2027 年每股純益大幅下修至 3.23 元至 3.59 元水準。當前支撐運價的紅利多來自外部航路受阻的人為扭曲,而非實體需求的根本復甦。隨著全球造船廠的新船交付時程逐漸逼近,龐大的新增運力將在未來幾年逐步打破供需平衡,貨櫃航運板塊的長期估值錨點正面臨下移修正。
外部干擾支撐短線運價走勢
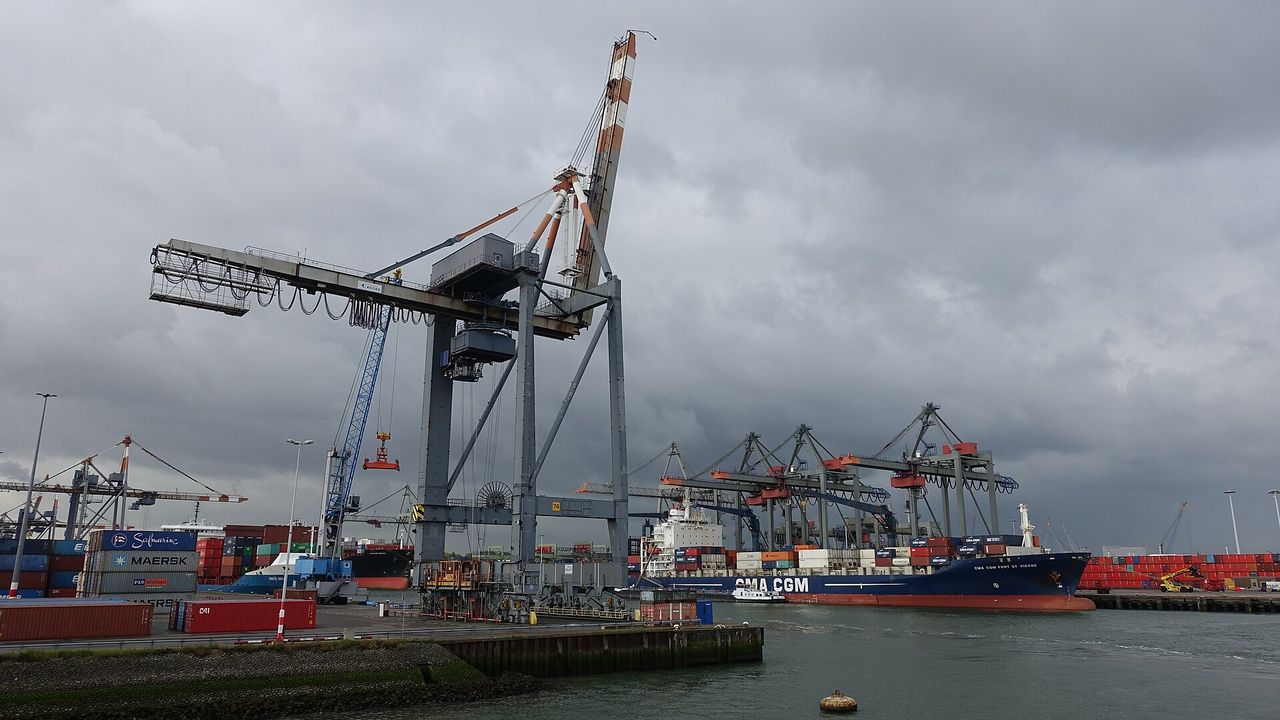
巴拿馬運河乾旱引發的通航限制,加上亞洲主要轉運港口塞港導致船期遞延,使美東與美西航線艙位持續緊繃。反映航線吃緊現況,上海集裝箱出口運價指數來到 3,687.83 點,遠東至美西航線單週上揚 3.01%,美東線亦維持走升格局。這種逆季節性表現讓機構對陽明 2026 年的每股純益預估出現 5.09 元至 11.33 元的巨大分歧,關鍵就在於地緣政治紅利何時告終。然而,即便短線運價受干擾支撐,航運研究共識普遍指出,2027 年全球運力供給年增率將上升至 8.1%至 8.8%,相較之下全球貨量需求年增率僅約 3%至 4%,供需缺口將呈現顯著擴大態勢。
新船交付高峰加劇獲利腰斬風險
供給面失衡並非抽象概念,而是已經排定時程的確定性事件。陽明規劃於 2026 年接收 4 艘採用液化天然氣雙燃料動力的新造船舶,隨後在 2028 年至 2030 年間還將迎來更大規模的新船交付浪潮。在運力大幅膨脹的衝擊下,機構模型推估陽明 2026 年稅後純益仍可達 319.42 億元、每股純益 9.15 元,但進入 2027 年後,稅後純益將驟降至 125.40 億元,每股純益僅剩 3.59 元,毛利率更預計從 23.29%腰斬至 12.79%。相較於同業長榮擁有較高比例的自有船舶以維持成本優勢,陽明受制於現有船隊結構與租船比重,在週期下行時營運獲利的波動幅度將更加劇烈。
地緣紅利消退將加速運價回歸常態
陽明第 2 季營收 459.2 億元、營業利益率 12.4%,單季每股純益僅 1.64 元,與第 3 季預期的 4.48 元相比,清楚揭示航運獲利高度取決於短線運價彈性。這種高度依賴外部供應鏈瓶頸的獲利結構極度脆弱。紅海繞道航行雖然實質吸納了大量船舶運力,但若中東地緣局勢出現緩和,船舶重新回歸蘇伊士運河航線,全球有效運力將在極短時間內被釋放出來。當這股回流的有效運力與 2027 年即將步入交船高峰的新增船舶重疊,現貨市場的供需天平將迅速向貨主傾斜,屆時運價維持高檔的保護傘將徹底瓦解,航商將不得不面對更為殘酷的削價競爭。
航運股短期的淡季不淡,本質上是航道受阻與港口週轉低效所製造的供給幻象。本刊判斷,航運景氣自高點滑落的大方向並未改變,長線週期壓制將逐步凌駕短期干擾。後續觀察重點在於第 4 季美線運價是否出現連續性回調,以及中東地緣政治對紅海通航限制的談判進程,這 2 大因素將決定運力釋放的速度與幅度。
訂閱版全文提供全球新船交付量與需求對照表、航商獲利敏感度拆解,以及紅海通航等外部否證條件。