AHI Journal

2026 年 9 月 29 日 星期二登入訂閱
地緣油價與裂解價差本刊選題

荷姆茲封鎖陰影與每桶 100 元油價:台塑化單季獲利迎暴衝考驗

川普拒絕伊朗和平方案推升布蘭特原油至 105 美元,成品油裂解價差大漲帶動第 3 季獲利,但 2027 年獲利預估面臨對半折算。
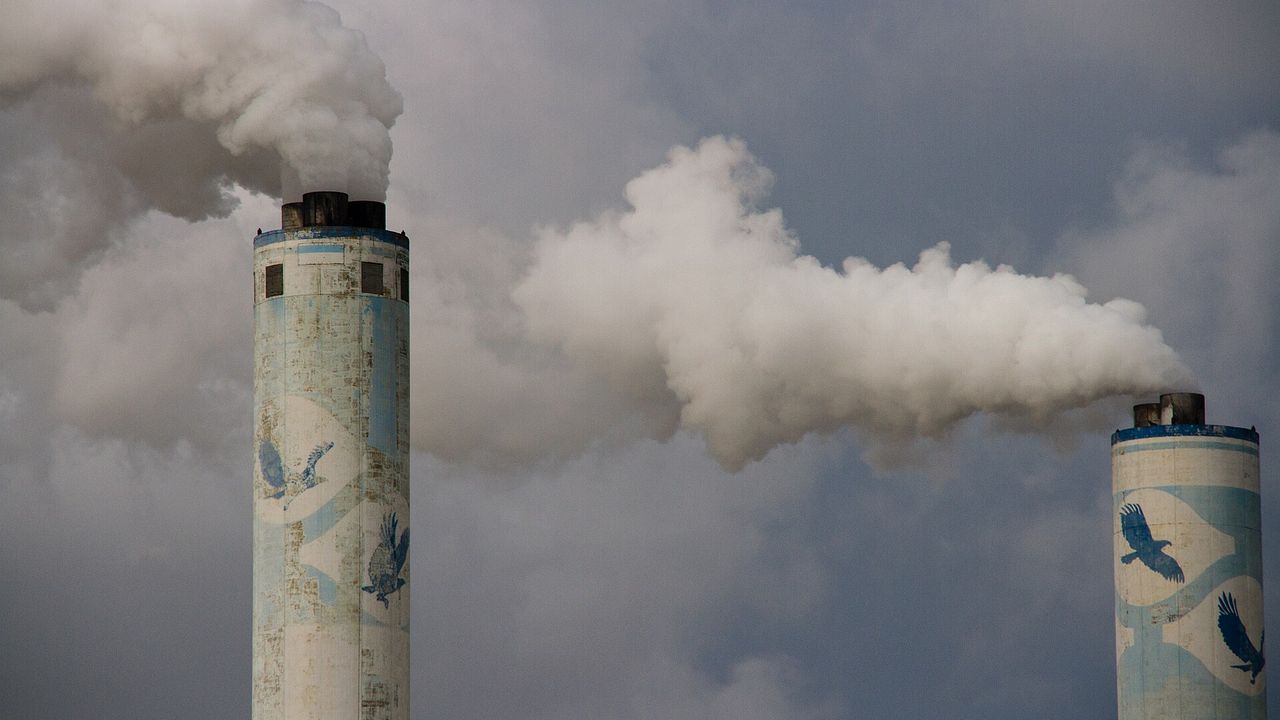
台塑集團麥寮六輕的輕油裂解廠
圖:Photo: Yu-Chan Chen 授權:License: CC0 來源:Source: Wikimedia Commons
本刊選題2026 年 9 月 29 日 星期二海外貴金屬與原物料免費版
下一個可驗證時點10/10(六)6505 台塑化 9 月營收(10 日前申報)
到時候看9 月營收年增率是否高於前 3 個月平均(前 3 個月平均年增 +25.9%);月增率有沒有延續,累計年增率的方向。

美國前總統川普公開拒絕伊朗提出的和平方案,使波斯灣荷姆茲海峽的通航危機再度升級。國際原油期貨應聲大漲,布蘭特原油一舉站上每桶 105.28 美元,西德州原油也來到 92.60 美元高位。地緣政治外溢效應直接引爆成品油煉油裂解價差,為亞洲煉油供應鏈帶來劇烈震盪。在這場能源供需失衡的衝擊中,台灣煉油巨頭台塑化成為地緣溢價的直接承受者與受益方。油價暴漲與成品油短缺預期,促使市場資金迅速重新定價這家石化集團旗艦,單季獲利暴衝的動能正全面改寫其短期財務模型。

煉油利差飆升與產能全開推動營運

台塑化的營收架構使其對煉油裂解利差極度敏感。最新數據顯示,公司煉油事業營收占比高達 81.9%,而石化烯烴事業僅占 16.9%。當前石化基本原料因全球產能過剩而深陷負利差泥淖,柴油與航空燃油的裂解利差卻在供應鏈中斷威脅下衝上歷史高位,形成了極端的產品結構分化。為捕捉罕見的高利潤空間,台塑化煉油廠 9 月以每日 50.8 萬桶的加工量,將設備運轉率推升至 94%,帶動第 3 季整體開工率均值達到 91%。產能近乎極限的運轉,讓高額成品油利差迅速轉化為實質營運現金流。

台塑化跨年度每股盈餘預估對照台塑化跨年度每股盈餘預估對照Breakdown數字取自本文Figures quoted from this article07.515 元2026 年EPS中位數2026 年EPS中位數8.85 元8.85 元2026 年EPS最高預估2026 年EPS最高預估10.04 元10.04 元2027 年EPS中位數2027 年EPS中位數4.6 元4.6 元2027 年EPS最高預估2027 年EPS最高預估6.37 元6.37 元台塑化跨年度每股盈餘預估對照台塑化跨年度每股盈餘預估對照Breakdown數字取自本文Figures quoted from this article07.515 元2026 年EPS中…2026 年EPS中位數2026 年EPS中…8.85 元8.85 元2026 年EPS最…2026 年EPS最高預估2026 年EPS最…10.04 元10.04 元2027 年EPS中…2027 年EPS中位數2027 年EPS中…4.6 元4.6 元2027 年EPS最…2027 年EPS最高預估2027 年EPS最…6.37 元6.37 元
圖對應:揭露台塑化短期暴利與明年度利差均值回歸的顯著斷層讀法:這幾個數字取自本文、同一個單位放在同一把尺上比較,不是本刊面板另算的行情或營收。

獲利倍增與台塑四寶表現徹底分化

成品油暴利推動台塑化單季獲利呈現跳躍式擴張,並與同集團其他成員徹底脫鉤。市場機構普遍預估,台塑化第 3 季單季營業利益將落在 270 億元至 324 億元之間,單季每股盈餘預期達到 2.38 至 3.40 元,較去年同期成長超過 160%。相較於台塑與南亞受制於泛用塑膠原料利差低迷、營運持續承壓,台塑化單憑煉油事業便拉動整體獲利重返榮景。這種因單一地緣風險引發的結構性紅利,掩蓋了石化下游需求疲軟的現實,也讓台塑化在台塑四寶中展現出截然不同的財務爆發力。

獲利預估腰斬預示週期高峰將過

短期狂歡背後,資本市場對台塑化的中長期獲利模型卻已亮起黃燈。法人機構對台塑化 2026 年每股盈餘預估中位數達 8.85 元,預測區間甚至上看 10.04 元,營運高峰看似觸手可及。然而,針對 2027 年的獲利展望卻出現驚人斷層,機構預估中位數驟降至 4.60 元,毛利率預期亦從 15.30% 大幅萎縮至 8.70%。這項斷崖式下修反映出專業投資機構對暴利可持續性的質疑。當前股價定價充分計入了即期的超額利潤,卻對未來利差回歸均值乃至獲利腰斬的週期下行風險缺乏充分防備。

本刊判斷,台塑化目前的獲利暴衝高度依賴地緣衝突所建立的脆弱溢價。接下來市場的核心焦點在於第 4 季廠區年度定檢是否會顯著壓抑產能利用率,以及中東局勢緩和後裂解價差的回落速度。一旦非經濟因素的地緣支撐消退,煉油利差將不可避免地走向均值回歸,獲利高點過後的週期下行將成為投資人必須直面的現實。

全文詳列機構對 2026 至 2027 年獲利腰斬的預估序列、開工率變化拆解,以及原油價格下挫的否證門檻。
閱讀訂閱版

本刊結論:立場:中性偏空對煉油利差可持續性;信心:高,地緣政治溢價難以轉化為永久現金流;否證:布蘭特原油第 4 季持續站穩 110 美元且中東產能實體受損超過半年。

接下來看什麼

  1. 10 月中旬公布之第 3 季自結數:單季營業利益若 ≥280 億元則利差紅利兌現
  2. 10 月底布蘭特原油期貨報價:跌破 90 美元則 2027 年獲利預估面臨新一輪下修

風險燈號

總經
布蘭特油價達 105 美元推升美債殖利率至 5.24%,通膨黏性強化聯準會升息預期。
流動性
融資餘額連增至 6,151 億元且當沖比突破 40.8%,散戶高槓桿對抗外資 7.7 萬口空單。
產業敘事
亞翔在手合約 4,400 億與國巨稼動率逾 9 成,證實 AI 基建與高階元件需求強勁落地。
時間性
美中關稅休戰延長至明年 1 月,但 10 月面臨台積電法說會與聯準會利率會議雙重考驗。

要聞速覽看完整內容 →

市場

美債殖利率升破 5.24%美國 10 年期公債殖利率升至 5.24% 創 2007 年以來新高。

外資現貨賣超 329 億元集中市場三大法人單日合計賣超 438.73 億元,外資賣超 329.65 億元。

當沖買賣占比衝破 40.8%加權指數成交值縮減至 7,756 億元,但當沖買進成交值比重攀升至 40.79%。

產業與企業

國銀新南向放款達 2.46 兆本國銀行在新南向市場的授信規模在 8 月底累積至 2.46 兆元,若與 2025 年底相較,淨增額為 4,648 億元。

高階被動元件稼動率跨過 9 成日廠村田與太陽誘電產能鎖定 AI 伺服器,國巨第 3 季稼動率突破 90%。

本期其他文章

回 9/29 午後版目錄 →