AHI Journal
物理瓶頸與通膨黏性夾擊下的虛擬繁榮
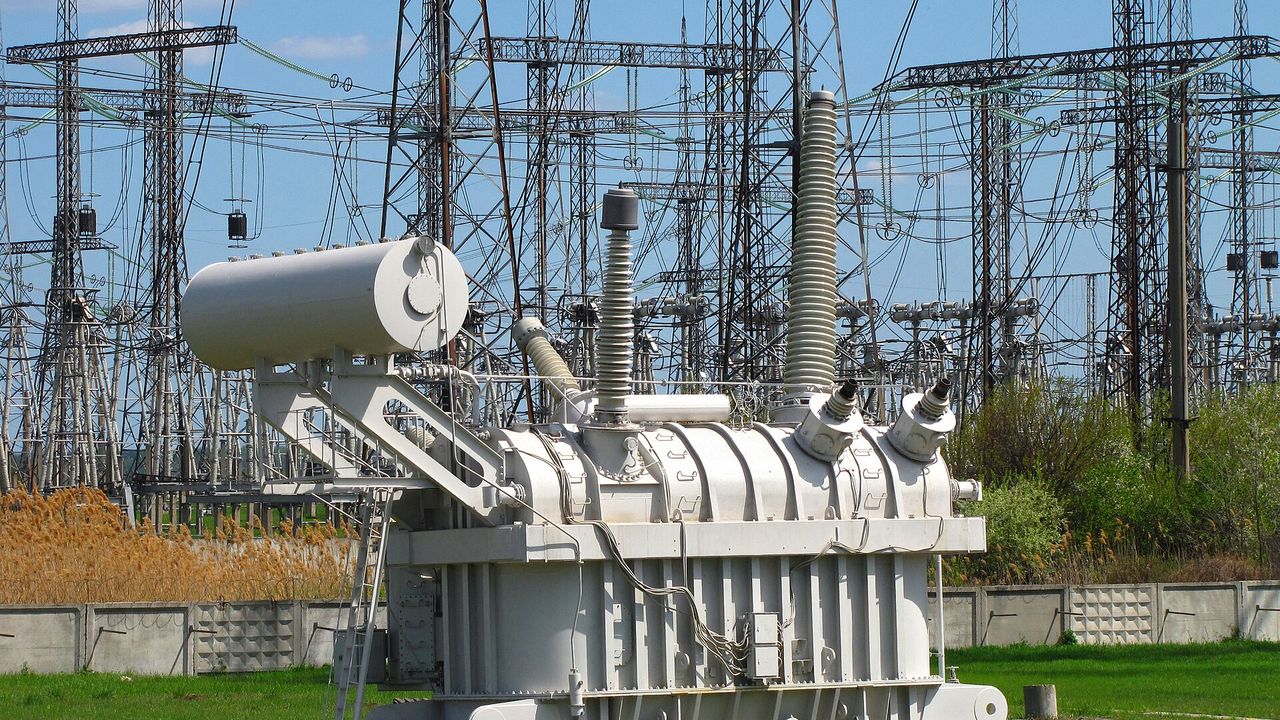
全球市場正沉浸於人工智慧算力無上限擴張的敘事中,上游晶片與關鍵零組件交期持續拉長,展現極強的轉嫁能力。然而,這場虛擬繁榮的背面,正遭遇實體世界最冷酷的物理阻礙與總體經濟逆風。市場共識盲目假設降息週期將平滑落地、算力中心能無痛落成,卻忽略了電網併網審批的漫長等待,以及能源、金屬等基礎原物料價格復燃所引發的通膨黏性。資本市場將遠期利益提前折算,忽略了長短料瓶頸與高利率槓桿正在積聚的系統脆弱性,虛擬科技與實體物理的落差正拉扯至極限。
訂單排隊潮印證實體需求未歇
算力基礎設施的採購浪潮並非由流動性催生的虛妄泡沫。供應鏈深處的數據明確顯示,伺服器核心處理器與關鍵零組件的交貨週期依舊維持在高檔,具備核心技術壁壘的上游供應商依然享有巨大的議價籌碼,能將原物料成本毫無懸念地轉嫁給下游客戶。這股訂單動能印證了終端科技巨頭對於建構算力壁壘的戰略焦慮。然而,正是這種上游無阻力的轉嫁機制,掩蓋了整條價值鏈的內在分配失衡。當算力採購轉化為龐大的資本支出沉沒成本,下游若無法迅速產生現金流回饋,整套商業閉環在初期就埋下了利潤率被原料成本嚴重侵蝕的隱憂。
實體電網塞車拖慢算力變現進度
虛擬世界的代碼可以瞬間擴展,但實體世界的變壓器、輸電線路與變電站建造卻需要數年光景。算力中心的暴增正直接衝擊各國老舊的電力輸送網路,併網審批排隊名單拉長至數年,形成了算力機櫃已就位、電力卻無法供應的「長短料」荒謬景象。這種物理層面的交付中斷,直接拆解了科技巨頭快速上線伺服器並兌現營收的平滑模型。當數十億美元的高階硬體被迫閒置在無法滿載運行的資料中心內,資本折舊已開始無情侵蝕資產負債表。實體基建的擴建遲滯,正成為算力擴張路徑上最頑固且難以透過資本灌注短期解決的硬性天花板。
通膨黏性拉高資金成本壓縮估值
伴隨基建需求爆發而來的原物料價格反彈,正在重塑總體經濟的利率路徑。能源、銅等電氣化關鍵原料的成本抬頭,讓核心通膨展現超乎預期的抗跌黏性,徹底打碎了投資人對央行快速無痛降息的樂觀憧憬。高折現率環境意味著任何依賴遠期現金流折現的成長型資產,都必須面對估值乘數的劇烈收縮。與此同時,仰賴債務融資推動擴張的基礎設施項目,融資成本正面臨翻倍壓力。當市場終於發現,實質利潤無法在短期內追上高昂的利息支出時,過去依賴廉價流動性堆砌的估值溢價,隨時會因為現金流預期的下修而引發連鎖去槓桿震盪。
算力概念的估值修正已難以避免。未來的市場分水嶺不再取決於發布了多少參數模型或宣布了多少硬體採購計畫,而是取決於電力供應能否實質落地,以及重資產投入何時能熬過高利率週期的侵蝕。投資視野必須從單純追逐硬體訂單,轉向檢驗實體併網進度與下游實際變現的現金流耐力。
訂閱版全文匯整跨篇總經與產業邏輯對照矩陣,並列出零組件交期收斂與併網進度等 2 大關鍵否證指標。