AHI Journal
折疊iPhone登場 蘋果全線漲價恐致出貨雙位數下滑
首款折疊機由鴻海獨家承接 700 萬支,但Pro全系列調漲百美元壓抑消費意願,供應鏈第 4 季面臨出貨年減逆風。
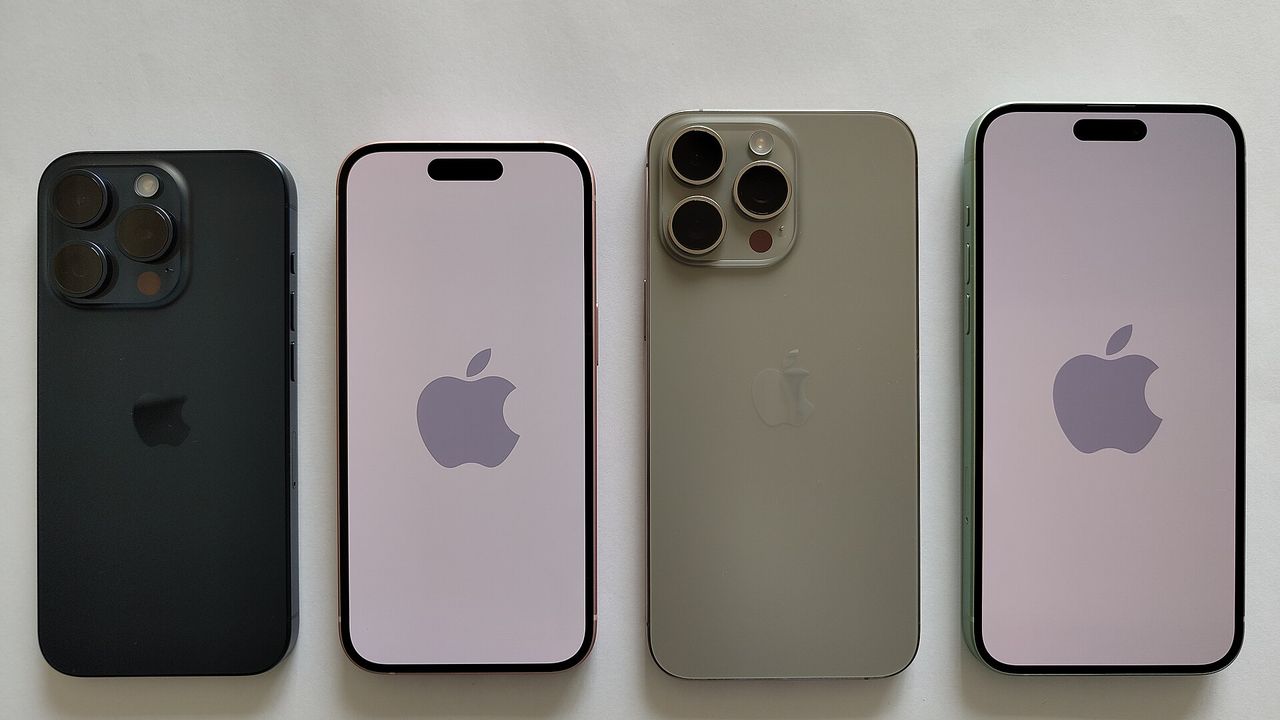
蘋果首款折疊手機iPhone Duo進入量產倒數,下半年預估產量達到 700 萬支,原先被市場寄予打破高階智慧型手機換機停滯的厚望。然而,賣方供應鏈最新數據卻揭示了隱憂:伴隨折疊機問世的是新舊機種全線調漲,這項策略正對終端消費意願造成直接壓制。iPhone Duo與 18 Pro系列下半年組裝端生產總量預估達到 7900 萬支,但終端出貨量預估僅有 7100 萬至 7500 萬支,兩者之間的顯著缺口,預示第 4 季整體出貨可能陷入雙位數年減。在高通膨與貨幣環境未見全面寬鬆之際,產品規格升級帶來的漲價壓力,正轉化為需求萎縮的實質風險。
零組件成本推升全球售價全面上調
高階機型成本的大幅攀升,是迫使蘋果採取激進定價策略的主因。新款A20 Pro處理器首度導入WMCM先進封裝技術,搭配廣角端升級的可變光圈鏡頭,顯著墊高了整機物料清單成本。為了維持毛利率水準,iPhone 18 Pro系列在美國市場起售價調漲 100 美元;在匯率走弱的海外市場,漲幅更為劇烈,日本市場調升 40000 至 45000 日圓,中國大陸市場調漲 1000 元人民幣。這種定價直接侵蝕了非美地區消費者的實質購買力。即便市場預期iPhone Duo有機會在 2026 年助攻品牌登上全球折疊機銷售次席,歐元區與亞洲消費者的保守心態,已使傳統換機潮的銷售高峰出現縮短跡象。
生產出貨落差擴大揭示終端庫存風險
從組裝廠排產量與終端預估出貨量的落差,可以清楚看見潛在的庫存積壓隱憂。下半年iPhone 18 Pro組裝廠生產量預計達 3000 萬支,終端出貨預估卻落在 2700 萬至 2800 萬支;最高階的iPhone 18 Pro Max規劃生產 4200 萬支,但終端出貨量預估僅有 3800 萬至 4000 萬支。即便是最具市場話題性的iPhone Duo折疊機,組裝端規劃生產 700 萬支,出貨預估也僅有 600 萬至 700 萬支。三款高階主力機型的總生產量與出貨量之間,存在數百萬支的供需差額。這意味著一旦年底終端市場未能在高定價下如期去化,組裝端在季末勢必將面臨庫存水位過高的嚴酷考驗。
代工板塊挪移加劇供應鏈砍單風險
除了終端銷量預期的縮水,組裝鏈內部的訂單重組也牽動著整個產業鏈的神經。首度亮相的iPhone Duo折疊機組裝由鴻海獨家包辦 100%訂單,折疊面板則全數由三星顯示器供應;iPhone 18 Pro組裝訂單亦由鴻海拿下 70%。然而,出貨量最龐大的iPhone 18 Pro Max,卻有高達 60%的組裝訂單轉移給立訊精密。這種組裝配額的分流,削弱了傳統代工龍頭的獲利支撐力道。更關鍵的是,終端高價導致的銷售阻力正逐步向前端回溯,零組件供應商若無法在第 4 季維持正常的拉貨動能,將直接承受代工廠季末踩煞車引發的砍單潮,使傳統旺季動能蒙上陰霾。
本刊判斷,高階手機定價突破天花板的作法,已觸及非美市場消費者的價格承受極限,第 4 季供應鏈面臨的收縮力道恐將超出原先預期。後續市場的核心檢驗點,在於年底歐美購物季期間,終端實際去化能否追平目前數百萬支的組裝落差;一旦銷量疲弱確認,代工廠與零組件端的訂單修正速度,將決定整體電子產業鏈獲利下修的深度。
訂閱版全文提供各機種組裝與出貨落差量化表、供應鏈訂單份額拆解、BOM成本結構與庫存預警條件。