AHI Journal
成本轉嫁幻覺遇上終端抗藥性
供應鏈上游掀起的漲價潮與下游的備貨狂熱,正在資本市場營造一場通膨傳導順暢的集體幻覺。當前製造業採購經理人指數衝上 56.7 點,顯示實體接單動能看似無虞,但這股成本墊高壓力在抵達終端消費市場時,卻遭遇到前所未有的抵抗。旗艦手機等核心消費硬體全面調漲售價,直接引發出貨動能降溫的疑慮。上游依靠下游囤料所堆砌的繁榮,正掩蓋終端需求已顯疲態的現實,而信用環境同步收緊的信號,更讓這場獲利擴張的定價面臨嚴苛考驗。
上游強勢調價掩蓋終端買氣疲態
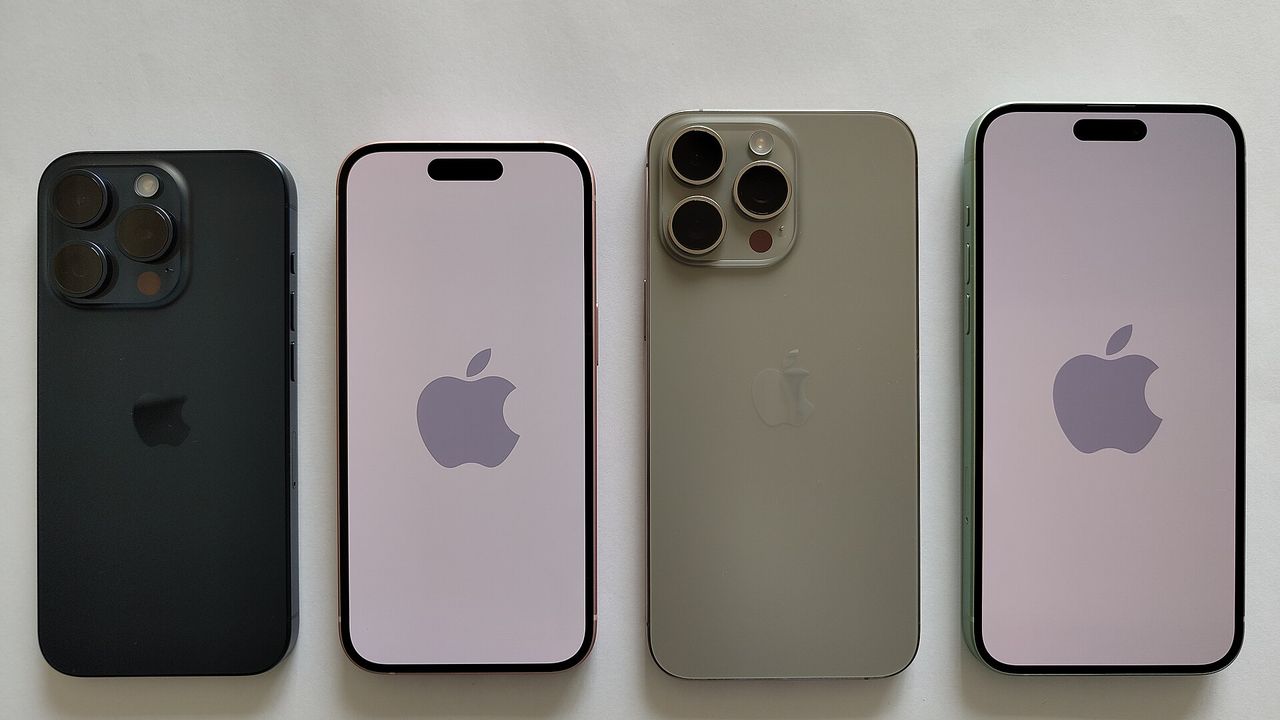
從上游關鍵基材的強勢調價,到下游網通設備廠大舉建立庫存防線,供應鏈各環節表面上正積極擁抱零組件通膨。然而,這種建立在補庫存預期之上的估值重估,忽略了最終買單者的承受能力。旗艦型消費電子產品全線調升終端零售價,隨即面臨市場實質購買力流失的強烈抗藥性。當下游廠商因成品滯銷而無法將成本進一步向外轉移時,原本為了規避漲價風險而囤積的料件,將迅速轉化為壓垮營運資金的沉重包袱,上游所展現的強大定價話語權亦將淪為無源之水。
籌碼分歧凸顯定價體系脆弱裂縫
資本市場當前的估值模型,幾乎全數押注在科技硬體毛利率持續擴張的單一劇本,卻對宏觀信用體系的微幅裂縫視若無睹。製造業指數雖然維持在擴張區間,但推動金融市場交易熱度的主要動力,已經轉向融資餘額激增的散戶槓桿。與此同時,外資法人在衍生性金融商品端已布建超過萬口的避險淨空單,展現出高度警戒的防守姿態。這種槓桿資金與機構避險操作的極端背離,說明市場內部對這波成本推動型漲勢的延續性缺乏共識,體質脆弱的籌碼結構隨時可能鬆動。
資金頭寸緊繃加劇估值折價壓力
實體產業的成本傳導障礙,正在與金融體系的流動性收緊形成致命共振。商業銀行的資金頭寸日趨緊繃,拆借利率與各項流動性指標均顯示寬鬆紅利逐步退場。當實體企業因為終端需求遞延而拉長庫存去化週期,其對短期週轉資金的需求勢必激增,進而撞上借貸成本上行的堅硬高牆。高本益比的科技類股一旦失去充沛的低成本資金護航,其依靠未來利潤預期撐起的昂貴估值,勢必遭受實質流動性折價的無情修正,整條供應鏈的利潤防線將面臨重估。
本刊判斷,零組件通膨非但無法促成整體供應鏈的良性循環,反而將加速終端買氣的衰竭與存貨減損風險。接下來的觀察核心,在於消費電子終端新品漲價後的首季實際拉貨動能是否出現結構性年減,以及銀行體系內部頭寸指標能否擺脫緊繃態勢,這將是驗證獲利幻覺何時破滅的關鍵線索。
訂閱版全文提供跨鏈條成本傳導機制拆解、金融流動性與信用利差矩陣、宏觀領先指標與否證條件。