AHI Journal
個股 · 個股深度
敦陽科 100 億訂單背後:毛利每掉一點吞食 0.7 元
硬體採購比重拉高拖累毛利率探近 8 季新低,營收擴張難補利差流失,現價 18 倍本益比缺乏安全邊際。
2Q26 在手訂單
122 億元
毛利率獲利敏感度
0.69 元
2Q26 單季毛利率
22.33%
歷史中位隱含EPS
9.81 元
前情提要本刊第 56 次談總經與利率
上次純苯需求回暖支撐塑化報價 台化本業獲利率成後續關鍵(09/22):純苯需求走揚與第 4 季傳統旺季支撐塑化報價,推升台化營運前景轉趨正面。隨著原料價差擴大,市場正聚焦本業營業利益率能否回升,以消化估值並跟上業外挹注腳步。
同類事件怎麼走偏空
同類事件「券商研究報告出刊(自有 2026 報告庫)」過去在「出刊後 40 個交易日」的歷史反應:中位 −6.19%(偏空)。
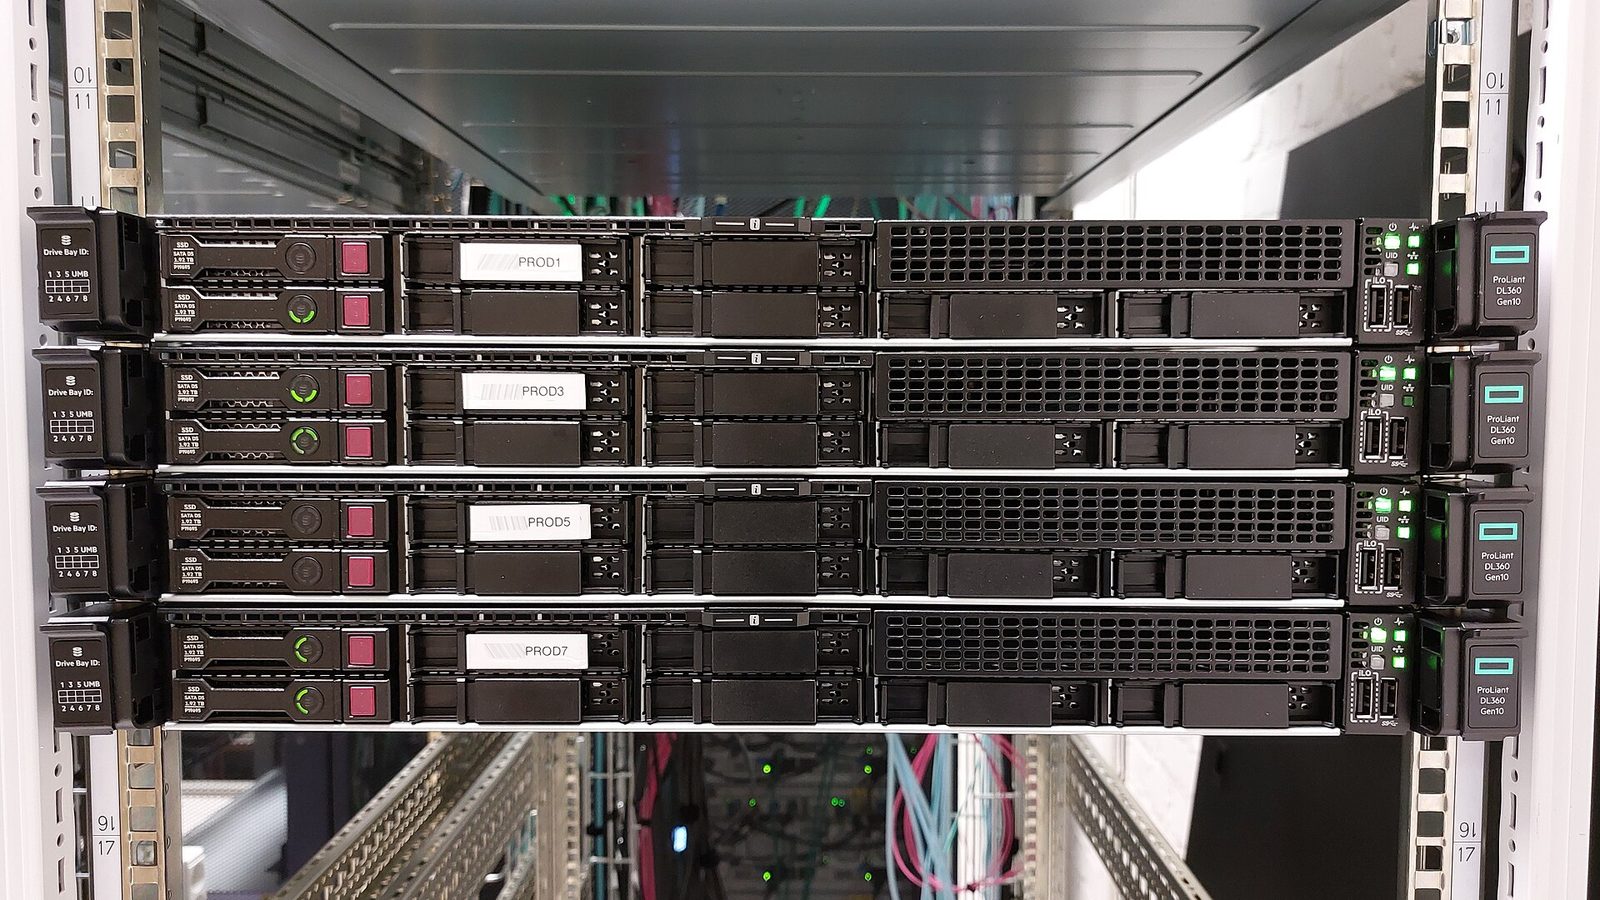
敦陽科於 2026 年 8 月公布第 2 季在手訂單達 122 億元,該數字創下歷史新高。市場以此樂觀預估 2026 年每股盈餘將攀至 9.62 元。本刊提出不同判斷:大型純硬體專案佔比驟升,直接把第 2 季毛利率拉低至 22.33% 的近 8 季低點。毛利率每掉 1 個百分點將吞食 0.69 元每股盈餘。目前 18 倍本益比已脫離基本面防禦區間。
賣方研究機構多聚焦於未履行訂單金額年增 55% 的表面數字。機構認為半導體建廠與地端伺服器建置,將保障未來 2 年業績無虞。這套敘事忽略了獲利品質的結構性流失。在手訂單大幅衝高,高毛利的軟體與維護合約比重因此遭到稀釋。第 2 季毛利率已落後機構預期達 1.86 個百分點,獲利體質明顯惡化。
以上為全文前 2 段(全文 26 段)。訂閱版含完整全文、3 張數據表、1 條時間序列、3 個檢查點與本刊結論。全文共 6 節。