 AHI Journal
科技Technology · 資產負債表看不到的那一兆The Trillion Dollars Off the Balance Sheet
1.09 兆到 1.16 兆美元:未履約租賃為已認列負債 4 倍
雲端業者的資本支出正在從自有現金流換成七層融資結構。真正的問題不是槓桿多高,而是新增的現金流能不能追過那些已經簽死的付款義務。
雲端業者今年資本支出
約 7,700 億美元
今年已發行債券
約 2,200 億美元
尚未開始的租賃承諾
1.09 兆至 1.16 兆美元
已認列租賃負債
約 2,850 億美元
前情提要Previously本刊第 2 次談Our take #2 on 台股盤面與籌碼
上次Last time算力被做成金融商品:5 年 3 兆美元的資本工程(08/21):算力證券化是本輪資本循環的必要條件而非裝飾:5 年 3 兆美元的部署速度,在營運現金流的自然節奏下無法完成。與 2008 年的 4 項差異中,資金環境與借款人信用 2 項證據較硬,抵押品折舊為雙面,生產力一項最不可證偽。週期位置定性:…
這次的變化What changed人工智慧的資本支出已由自有現金流競賽轉為槓桿型基礎建設循環,資本結構擴為七層。已簽署未執行的租賃承諾 1.09 兆至 1.16 兆美元與已認列租賃負債 2,850 億美元屬不同口徑,4 倍非槓桿倍數;真正的總指標是未來現金…
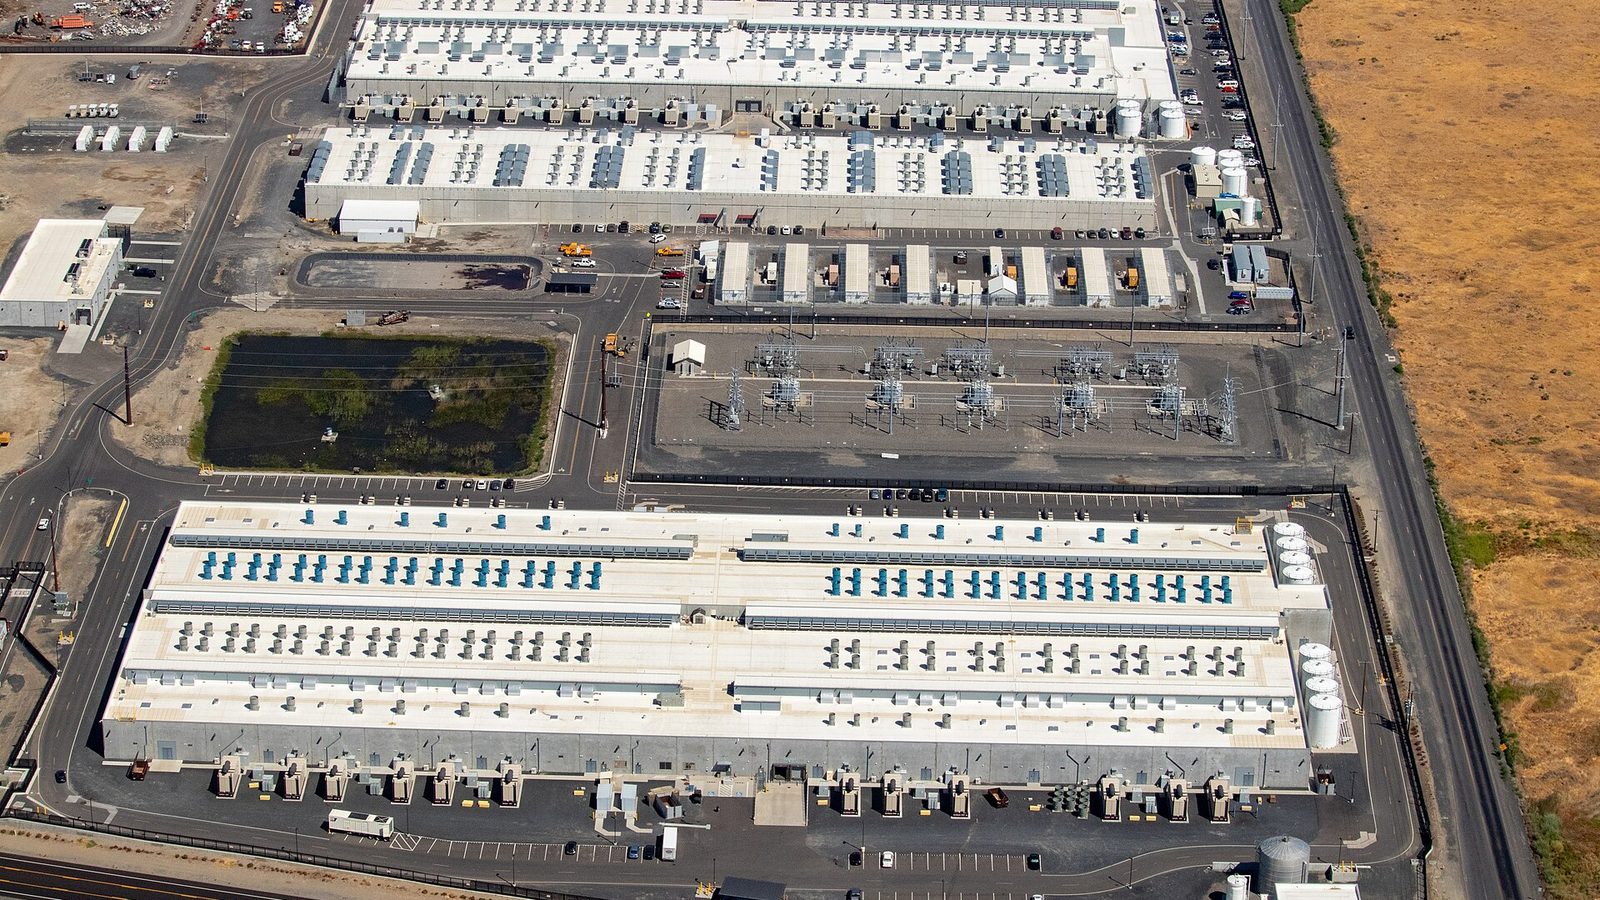
人工智慧的資本支出,在過去 2 年本質上是一場由雲端業者自由現金流支撐的競賽。現在這件事正在改變:公司債、長期資料中心租約、特殊目的公司、專案融資與私募信貸大量進場,產業轉向研究單位所稱的「槓桿型基礎建設循環」。
本文用 3 個層次處理這個轉變:那筆看不到的 1 兆美元是什麼(第一節)、七層資本結構長什麼樣(第二節),以及用明斯基的 3 階段架構,現在走到哪裡(第三節)。
以上為全文前 2 段(全文 20 段)。訂閱版含完整全文、4 張數據表、4 個檢查點與本刊結論。全文章節:一、表外的 1 兆:口徑先講清楚、二、七層資本結構:從自有現金到廠商融資、三、明斯基 3 階段:現在走到哪裡、四、需求面:分母還在長、五、對台股的意義。These are the first 2 of 20 paragraphs. The subscriber edition carries the full text, 4 data tables and 4 checkpoints, plus our verdict.
