AHI Journal

2026 年 8 月 31 日 星期一Monday, August 31, 2026登入Log In訂閱Subscribe
功率半導體POWER SEMICONDUCTORS

機櫃功率走向 600kW,產品交期拉長至 52 週Racks Push to 600kW as Lead Times Stretch to 52 Weeks

第 3 波調價傳出最快 10 月啟動、幅度 10% 到 15%——這一輪漲價的推力來自電力架構本身。A third wave of price increases may arrive as early as October at 10% to 15%—with the push driven by power architecture shifts themselves.
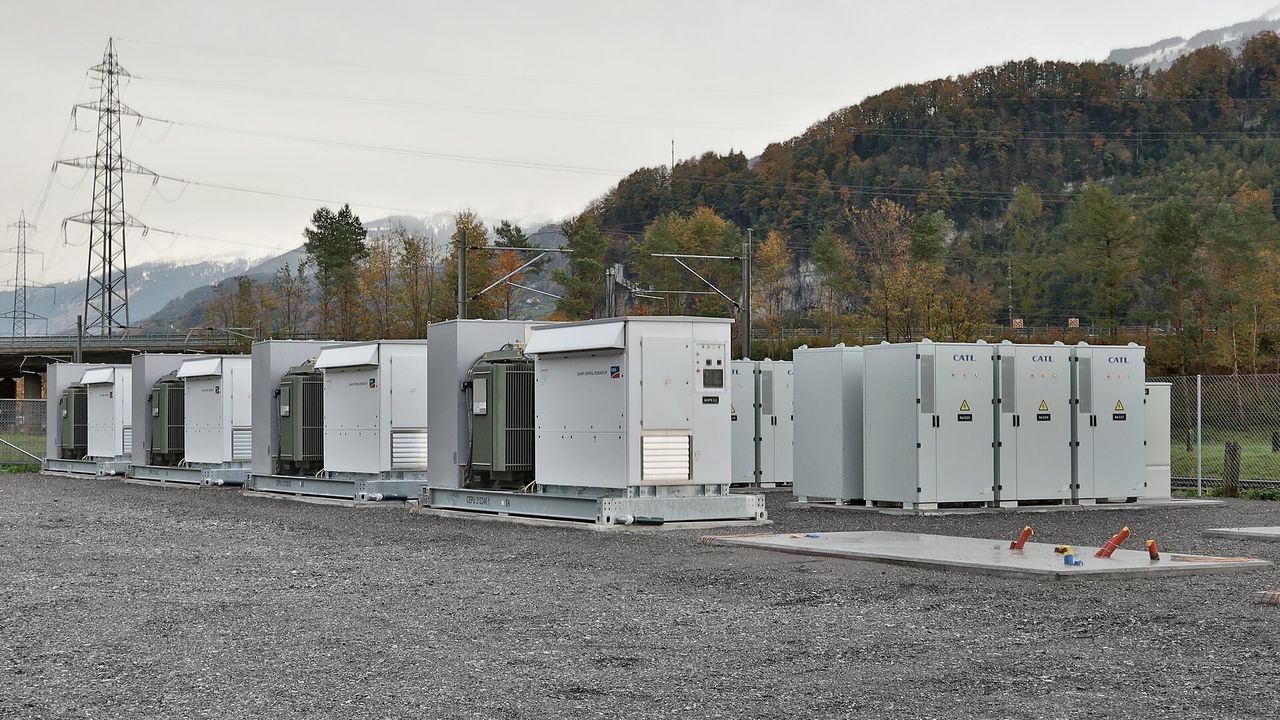
power(大型電力儲能設施實景)
圖:Photo: Kecko from Eastern Switzerland 授權:License: CC BY 2.0 來源:Source: Wikimedia Commons
2026 年 8 月 31 日 星期一Monday, August 31, 2026科技TechnologyAI 伺服器AI Servers免費版Free Edition

人工智慧運算架構正在掀起一場深層的電力規格變革。隨著最新世代伺服器機櫃的單櫃功耗從過往的 120kW快速拉升至 600kW、甚至邁向 100 萬瓦級別,傳統供電系統已無法因應高密度運算需求。高壓直流架構的全面導入,促使金氧半場效電晶體、絕緣閘雙極電晶體與碳化矽等功率元件用量倍增。市場供應鏈傳出部分元件交期已延宕至 52 週,且未簽約訂單預計 10 月啟動第 3 波漲價。這場由電力規格重塑所引爆的供應短缺,正牽動整體半導體產業的供需平衡。人工智慧運算架構正在掀起一場深層的電力規格變革。隨著最新世代伺服器機櫃的單櫃功耗從過往的 120kW快速拉升至 600kW、甚至邁向 100 萬瓦級別,傳統供電系統已無法因應高密度運算需求。高壓直流架構的全面導入,促使金氧半場效電晶體、絕緣閘雙極電晶體與碳化矽等功率元件用量倍增。市場供應鏈傳出部分元件交期已延宕至 52 週,且未簽約訂單預計 10 月啟動第 3 波漲價。這場由電力規格重塑所引爆的供應短缺,正牽動整體半導體產業的供需平衡。

機櫃功耗躍升驅動元件用量暴增機櫃功耗躍升驅動元件用量暴增

單櫃用電規模的爆發式增長,是推動此輪功率元件需求的核心動力。當資料中心運算機櫃功耗由傳統的 120kW一舉突破至 600kW以上,電力轉換的次數與耐壓規格均面臨全面升級。為了降低傳輸過程中的電能耗損,800 伏特直流供電架構加速普及,連帶要求更高耐壓、更高效率的高階元件。從金氧半場效電晶體、二極體到碳化矽與絕緣閘雙極電晶體,單一機櫃所搭載的元件數量呈現幾何級數放大。電力架構的物理極限轉變,直接重塑了零組件的用量曲線。單櫃用電規模的爆發式增長,是推動此輪功率元件需求的核心動力。當資料中心運算機櫃功耗由傳統的 120kW一舉突破至 600kW以上,電力轉換的次數與耐壓規格均面臨全面升級。為了降低傳輸過程中的電能耗損,800 伏特直流供電架構加速普及,連帶要求更高耐壓、更高效率的高階元件。從金氧半場效電晶體、二極體到碳化矽與絕緣閘雙極電晶體,單一機櫃所搭載的元件數量呈現幾何級數放大。電力架構的物理極限轉變,直接重塑了零組件的用量曲線。

交期拉長 1 年伴隨報價連續調升交期拉長 1 年伴隨報價連續調升

結構性的需求缺口迅速在價格與交期端形成具體壓力。供應鏈消息顯示,製造業者最快將在 10 月針對未簽約客戶啟動第 3 輪價格調漲,預估調幅落在 10% 至 15%之間。更關鍵的訊號在於交付週期,部分關鍵功率元件的交期已經拉長至 52 週,相當於整整 1 年的等待時間。在半導體供應體系中,純粹的報價波動往往受到談判籌碼與庫存回補干擾,但長達 1 年的交付等待期,證明產能已被實質鎖定,反映出市場正面臨嚴峻的供需失衡而非短期炒作。結構性的需求缺口迅速在價格與交期端形成具體壓力。供應鏈消息顯示,製造業者最快將在 10 月針對未簽約客戶啟動第 3 輪價格調漲,預估調幅落在 10% 至 15%之間。更關鍵的訊號在於交付週期,部分關鍵功率元件的交期已經拉長至 52 週,相當於整整 1 年的等待時間。在半導體供應體系中,純粹的報價波動往往受到談判籌碼與庫存回補干擾,但長達 1 年的交付等待期,證明產能已被實質鎖定,反映出市場正面臨嚴峻的供需失衡而非短期炒作。

實質產能鎖定揭示產業循環脈絡實質產能鎖定揭示產業循環脈絡

深入檢視供需機制,交期長短向來是判定功率元件景氣循環的最核心指標。與先進邏輯晶片相比,功率半導體具備更強烈的景氣循環特徵。歷史經驗表明,每當市場出現「交期持續拉長加上連續調升報價」的極端組合時,往往意味著產能瓶頸已達臨界點。然而,這種繁榮週期最終的反轉訊號,並非取決於價格漲勢何時停歇,而是交付週期的實質鬆動。只要產能交付壓力未能有效緩解,結構性供不應求的局面短期內便難以出現根本性的逆轉與降溫。深入檢視供需機制,交期長短向來是判定功率元件景氣循環的最核心指標。與先進邏輯晶片相比,功率半導體具備更強烈的景氣循環特徵。歷史經驗表明,每當市場出現「交期持續拉長加上連續調升報價」的極端組合時,往往意味著產能瓶頸已達臨界點。然而,這種繁榮週期最終的反轉訊號,並非取決於價格漲勢何時停歇,而是交付週期的實質鬆動。只要產能交付壓力未能有效緩解,結構性供不應求的局面短期內便難以出現根本性的逆轉與降溫。

本刊判斷,當前功率元件正處於電力架構轉型帶動的擴張期,但高循環性特質不容忽視。接下來的觀察重心並非第 3 輪漲價的實質幅度,而是第 4 季起主要供應商的交期變化。一旦交期由高檔開始回落,便意味著本輪供需緊繃的循環頂點已然浮現。本刊判斷,當前功率元件正處於電力架構轉型帶動的擴張期,但高循環性特質不容忽視。接下來的觀察重心並非第 3 輪漲價的實質幅度,而是第 4 季起主要供應商的交期變化。一旦交期由高檔開始回落,便意味著本輪供需緊繃的循環頂點已然浮現。

完整收錄各類功率元件單櫃用量增幅矩陣、800V架構受惠料號清單,以及週期反轉的否證監控檢查點。The complete report features a matrix of per-rack content growth across power discrete categories, an 800V-architecture bill-of-materials beneficiary list, and key falsification checkpoints for tracking a cycle reversal.
閱讀訂閱版Read the subscriber edition

風險燈號Risk Dashboard

CSP資本支出與設備投資CSP Capex and Equipment Investment
企業設備與無形資產投資 4 季成長約 9%,逾半來自AI基礎建設Enterprise equipment and intangibles investment grew ~9% over four quarters, over half from AI infrastructure
聯準會與通膨Federal Reserve and Inflation
9 月升息機率升破 5 成;PCE年增 3.7%、54%細項漲逾 3%September hike odds topped 50%; PCE up 3.7% YoY with 54% of sub-items gaining over 3%
外資期貨淨空單Foreign Institutional Net Short Futures
進場條件之一,仍未改善A primary entry condition, remains unimproved
融資餘額Margin Debt Balance
尚未接近警戒水位Has not approached warning thresholds
地緣政治與油價Geopolitics and Oil Prices
能源價格在 8 月底尚未成為主導變數,9 月起再度升溫Energy prices were not a primary driver in late August, but momentum builds heading into September
記憶體通膨傳導Memory Inflation Pass-Through
已可在封測廠的通訊類營收上讀到終端銷量影響End-market volume headwinds already visible in OSAT communications segment revenues
當沖與籌碼溫度Day Trading and Market Temperature
量能 1.069 兆元,上漲伴隨成交放大Turnover at NT$1,069.0 billion; price gains accompanied by volume expansion

要聞速覽What’s News看完整內容 →full story →

市場Markets

聯準會主席首場傑克森霍爾談話偏鷹Fed Chair Delivers Hawkish Jackson Hole Debut談話重申 2%通膨目標,並指出若物價未持續降溫仍有工作要做;市場對 9 月升息的定價由約 35%跳升到 5 成以上。Remarks reaffirmed the 2% inflation target and noted more wo…

費半單日重挫 3.47%SOX Drops 3.47% in Single-Session Plunge費城半導體指數 8 月 28 日下跌 412.5 點、跌幅 3.47%;標普 500 下跌 0.25%、那斯達克下跌 0.52%,道瓊幾乎持平。The Philadelphia Semiconductor Index fell 412.5 points, or 3.47%, on Aug.

台股逆勢收紅、量能站上 1.069 兆TAIEX Defies Slump to Close Higher on NT$1,069.0 Billion Volume加權指數 8 月 28 日收 46,331 點、上漲 0.77%,成交量 1.069 兆元,站回所有均線之上;韓國KOSPI同日下跌 1.79%。The TAIEX closed at 46,331 on Aug.

通膨高於目標已 65 個月Inflation Exceeds Target for 65 Consecutive Months聯準會偏好的個人消費支出物價指數年增 3.7%,近 6 個月的年化速度在 4%以上;199 個細項中有 54%的漲幅超過 3%。The Fed's preferred PCE price index rose 3.7% year-over-year…

產業與企業Industry & Companies

功率半導體傳第 3 波漲價Power Semiconductor Makers Eye Third Wave of Price Hikes市場消息指 10 月起可能對未簽約部分調價 10% 到 15%,部分功率元件的交期已排到 52 週之後。Market reports indicate uncontracted orders could see 10% to…

本期其他文章More From This Issue

回本期目錄 →Back to issue index →
一句話,2 成機率ONE SENTENCE, A 20% SWING

「很難把金融狀況說成限制性的」'Hard to Describe Financial Conditions as Restrictive'

聯準會主席的傑克森霍爾首秀,把 9 月升息的定價從 35%推到 5 成以上。費半單日跌 3.47%,台股卻收紅 0.77%。The Fed chair's Jackson Hole debut pushed market pricing for a September rate hike from 35% to over 50%. The SOX plunged 3.47%, yet Taiwan equities closed up 0.77%.

2026-08-31總經與市場Markets科技巨頭與美股Big Tech & U.S. Equities
閱讀 →Read →
本刊觀點Editor's View

升息機率翻倍那天,台股在漲The Day Rate-Hike Odds Doubled, Taiwan Stocks Rallied

市場態:武裝態——加權指數站回所有均線、量能 1.069 兆元;但 9 月升息機率跳升至 5 成以上、通膨結構偏廣泛,總經條件轉差。Market State: Armed Stance—TAIEX reclaimed all moving averages on turnover of NT$1,069.0 billion; yet September rate hike odds climbed above 50% alongside broad inflation, signaling deteriorating macro conditions.

2026-08-31本刊觀點Editor's View總經與利率Macro & Rates
閱讀 →Read →