AHI Journal

2026 年 9 月 5 日 星期六登入訂閱
關稅與預算本刊選題

無人機關稅台灣 15%、中國 100%,6 年預算 2,400 億

美國 9 月 3 日生效的無人機關稅把中國與其他國家分成兩級。台灣的 15% 加上國防自主暨無人載具條例的年 400 億元預算,讓軍工題材第一次有了兩邊的數字。
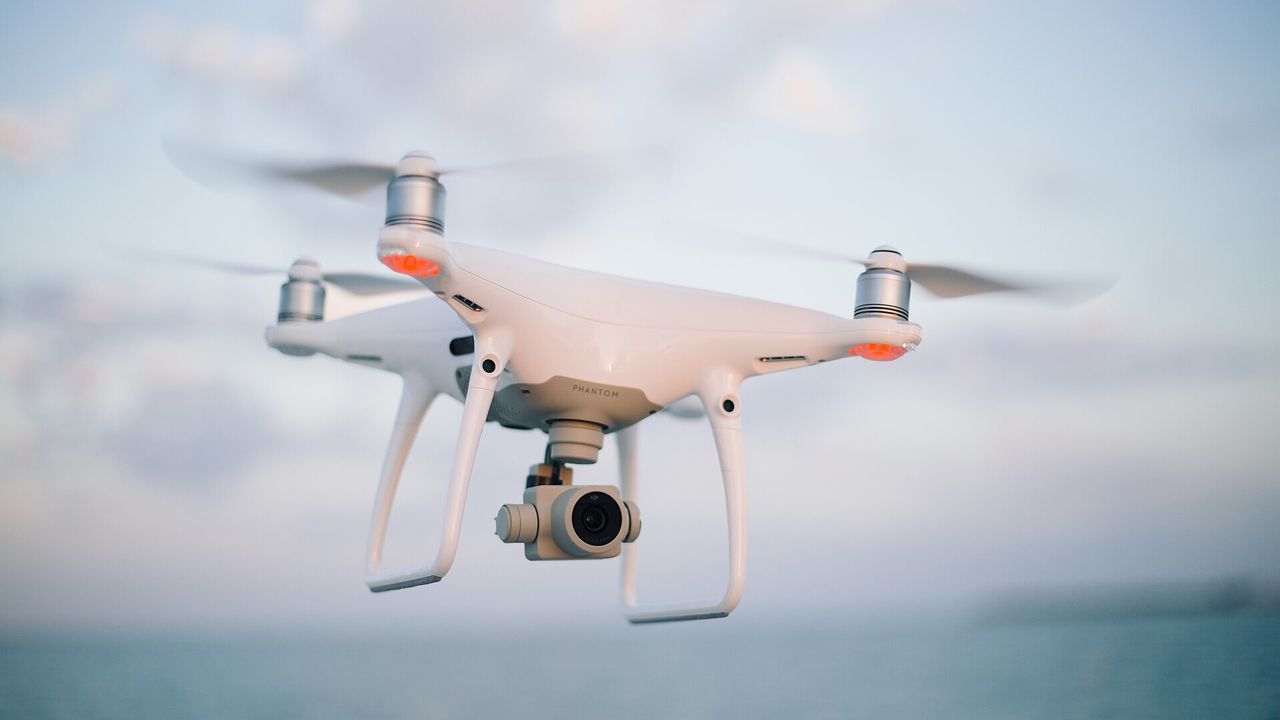
空中懸停的白色四軸無人機
圖:Photo: Josh Sorenson 授權:License: CC0 來源:Source: Wikimedia Commons
本刊選題2026 年 9 月 5 日 星期六政策與地緣軍工與航太免費版
下一個可驗證時點10/8(四)台灣出口統計(海關)
到時候看出口年增率、對美出口與資通訊產品出口金額。

美國對無人機課徵的新關稅於 9 月 3 日正式上路,將中國產製與其他國家劃出涇渭分明的 2 道界線。重量超過 25 公斤或配備熱成像技術的機種,中國面臨高達 100% 的懲罰性關稅,而台灣、歐盟、日本等地則適用 15% 稅率。與此同時,立法院通過國防自主暨無人載具產業發展條例,敲定連續 6 年、總額 2,400 億元的法定預算。這意味著台灣無人機產業首次同時擁有外在關稅防禦壁壘與內部法定採購動能,軍工題材不再只是抽象口號,而是由明確的數字與稅率構成具體輪廓。

美國關稅壁壘確立非紅供應鏈優勢

本次關稅調整是繼半導體晶片與人工智慧伺服器之後,美國第三度在核心科技產品的關稅結構上,將台灣與中國明確分級。過去中小型無人機市場長期由中國供應鏈主導,具備極高的成本競爭優勢;然而,100% 與 15% 之間的 85 個百分點稅差,直接打破了既有的定價平衡。尤其新規定精準鎖定 25 公斤以上或具備熱成像功能的中大型商用與軍規機種,這正是國防採購與關鍵基礎設施巡檢的核心領域。這項變革不僅強制美國採購體系加速排除紅色供應鏈,也為台灣具備整機製造能力的業者打開切入歐美市場的戰略窗口。

6 年法定預算落地與海外實質外銷

在外部關稅築起護城河的同時,國內政策推力也完成制度化轉型。新通過的專法明定中央政府應循年度預算程序,以每年 400 億元為原則連續編列 6 年,將軍工無人載具的研發與採購從隨機性專案提升為具有法律約束力的長期支出。這項安排消除了過去政黨輪替或財政排擠可能帶來的訂單中斷風險。與此相呼應的是海關數據所展現的出口實績,台灣無人機業者過去主要出貨至捷克與波蘭等中東歐國家,今年 6 月對沙烏地阿拉伯的單月採購金額更創下歷史新高,顯示相關技術與產品已經具備參與國際投標的實質能力。

預算分散稀釋與基本面驗證時差

儘管法案與關稅構築出看似完美的題材,資本市場的冷靜反應卻揭示了深層的產業現實。每年 400 億元的預算池必須分配至無人機本體、次系統零組件、感測器、軟體整合以及地面反制系統等多個垂直領域,經過多層分包後,單一上市櫃公司能實際認列的營收往往僅剩數億元水準,難以在短期內引發獲利爆發。更關鍵的是,法案通過只是獲得編列依據,真正的基本面營收兌現必須仰賴明年度的實際招標進度與預算執行率。資本市場未在消息出爐當下盲目追價,恰恰反映了對訂單轉換週期的清醒認知。

本刊判斷,無人機產業的投資邏輯已從純粹的政治宣示轉向具體數字的檢驗階段。後續觀察焦點不應停留在預算總額的數字規模,而應關注明年度國防採購標案的實際開標進度,以及個別業者能否在外銷市場將關稅利差轉化為連續性的出口出貨單。

訂閱版含關稅級距、預算條例、出口實績 3 組可驗證數字的並列,以及軍工股基本面驗證的時間點判斷。
閱讀訂閱版

本刊結論:立場:偏多無人載具政策預算與關稅分級帶來的產業基本面支撐;信心:中,法定預算與關稅差距明確,但實際效益分散且需視後續執行率而定;否證:若中央政府年度編列之無人載具預算未達 400 億元,或台灣適用之美國無人機關稅稅率調升脫離 15%,則判斷錯誤。

接下來看什麼

  1. 預算編列規模:中央政府依條例編列之年度預算是否達到 400 億元原則;若達到 400 億元為成立,低於 400 億元則為不成立。
  2. 美國關稅稅率:自 9 月 3 日起台灣產製符合條件之無人機適用關稅是否維持在 15%;若維持 15% 且與中國之 100% 保持差距為成立,若台灣稅率調升或中國稅率調降致差距消失則為不成立。

風險燈號

輝達財報後轉為供給約束敘事;Rubin Ultra 遞延 1 季屬時程非需求
R3 聯準會/通膨
9 月升息機率過半 vs 華勒鴿派;9/11 CPI 裁決
R4 融資餘額
8 月融資緩步回到 5,600 億元水準,距 6,500 億元警戒仍遠
F3 外資期貨淨空單
−82,389 口,1 年分位極端區,進場總開關關閉
S1 期中選舉年季節性
8/18 至 10/11 弱勢窗口進行中;台股高點 8/17
記憶體通膨(缺料軸)
京元電通訊客戶因記憶體漲價銷量下滑;被動元件排擠效應同時抬頭
事件層保險絲
欣興產地標示搜索列新子類;等下一次揭露

要聞速覽看完整內容 →

市場

台股收 46,551 點,漲 693 點華勒鴿派談話帶動,站回 5 日線;成交 8,256 億元為 8 月 26 日以來最低量。

外資現貨買超 562 億元,期貨淨空單 82,389 口現貨買、期貨空、十大特定法人淨多單增 358 口至 6,785 口;台指期正價差 157.87 點。

8 月營收首批 90 家年增 96%公布比率 5%,加總月增 5.5%,今年累計年增 61.1%;網通與遊戲月增幅最佳。

9 月升息機率過半,年底前 100%芝商所定價與華勒「傾向按兵不動」並存;9 月 11 日 CPI 為裁決日。

產業與企業

被動元件集體漲停三星電機 1.0722 兆韓元 AI 伺服器 MLCC 訂單創單筆紀錄;一家研究機構估族群 8 月營收年增 53%。

本期其他文章

回 9/5 晨間版目錄 →
量縮反彈的兩面

反彈 693 點站回 5 日線,量能創 8 月底新低

聯準會理事華勒的鴿派談話點燃反彈,外資現貨買超 562 億元,但期貨淨空單加深到 82,389 口。資金沒有離開,只是換了位置:散熱、被動元件、工業電腦全面接棒。

法說會前2026-09-05總經與市場AI 伺服器
閱讀 →