AHI Journal
載板與被動元件急單湧現 推升集中市場爆量突破 1 兆
現貨單日買超 608 億元但外資期貨空單仍逾 7.5 萬口,零組件供應瓶頸成為權值股攻高背後的定價主線。
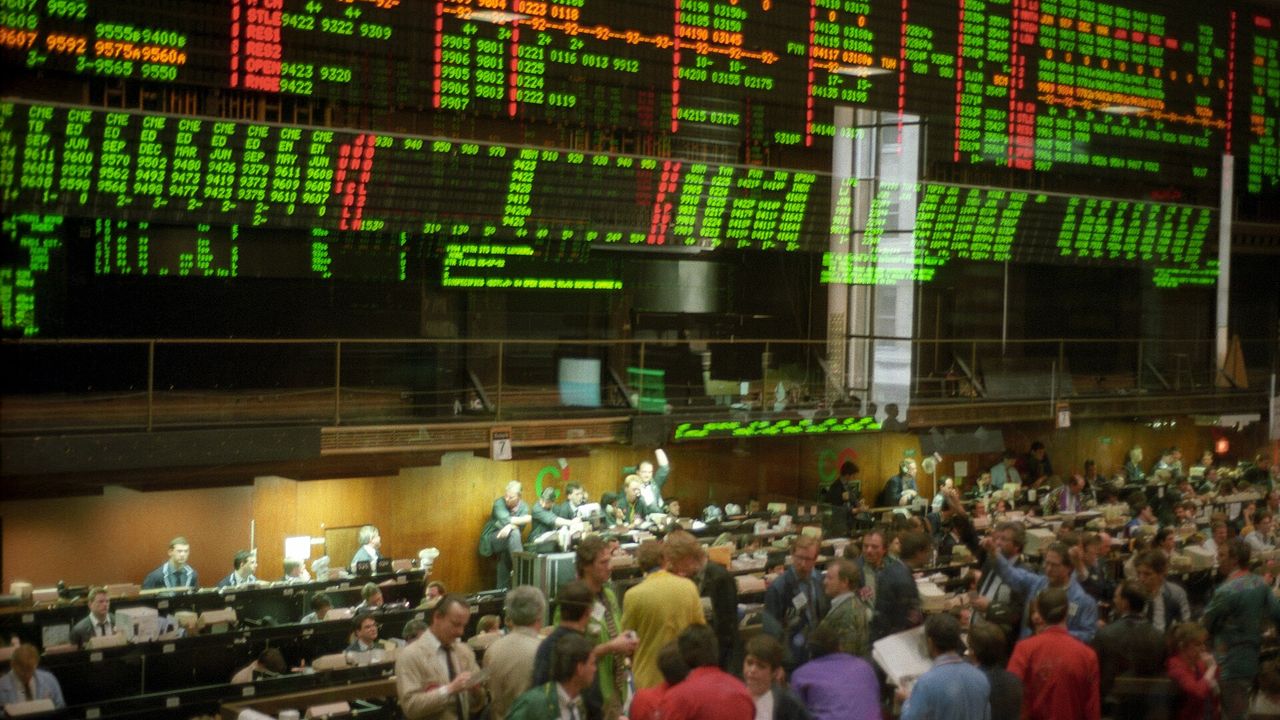
台灣加權指數在 9 月 22 日盤中衝上 48601 點歷史新高,集中市場單日爆出 10215.70 億元的空前巨量,三大法人現貨合力注資 608.21 億元。這場破紀錄的資金狂潮並非全面性的盲目湧入,而是伴隨著終場留下超過 800 點的長上影線,收在 47800.17 點。當日電子類股成交比重攀升至 81.74%,買盤明顯從單一權值指標擴散至高階載板、散熱及被動元件等關鍵零組件。表面上資金勢頭洶湧,底層卻暗藏避險防線,外資單日大幅買超現貨 447.27 億元的同時,台指期淨空單卻擴大至 75568 口,凸顯機構在創高之際嚴密對沖回檔風險。
成本轉嫁確立零組件定價話語權
推動資金自大型權值股向外擴散的實質動力,源於伺服器規格升級帶來的零組件供需緊繃。高階伺服器架構對高多層板、高壓元件與電源管理晶片的規格要求大幅提高,上游零組件廠展現將成本完全轉嫁下游的定價能力。伺服器管理晶片龍頭信驊因應封測與載板成本上漲,規劃於第 4 季展開雙位數幅度的調價行動;被動元件廠信昌電的高階 MLCC 全年累積漲幅亦達到 30%。下游製造商照單全收的現象,印證人工智慧基礎建設的剛性需求並未減退,促使尋求實質獲利支撐的法人買盤,加速湧入具備調價實力且訂單穩固的關鍵供應鏈。
耗材缺口擴大推升材料供應鏈價值
供應端的短缺壓力正沿著產業鏈進一步向上蔓延,直接波及高階製程關鍵耗材。隨著新一代伺服器主板層數朝 20 至 30 層邁進,鑽孔精密度需求帶動高階鑽針消耗量成倍放大,高階鍍膜針報價相較傳統白針高出 20% 至 50%。與此同時,極高頻高速傳輸所需的特殊玻纖布面臨長期供需失衡,預估 2026 年與 2027 年的 T-Glass 供給缺口分別達 32% 與 33%,推升相關材料報價大漲 20% 至 30%。連同交換器板升級採用的特殊樹脂材料在內,上游材料呈現連鎖漲價效應,使掌握關鍵料源與產能配額的材料供應商,成為大盤震盪時防禦力最強的資金避風港。
期現貨劇烈對立透露法人避險焦慮
創紀錄的現貨買超背後,衍生性金融商品市場正釋放出強烈的避險與多空對立信號。外資雖然在集中市場大舉敲進逾 400 億元現貨,但台指期淨空單同步攀升至逾 7 萬 5,000 口的 1 年高檔水準,反映機構投資人面臨績效考核與系統性風險的雙重夾擊。選擇權 Put/Call Ratio 降至 87.33%,隱含波動率攀升至 22.05%,顯示市場防範下行風險的情緒急劇升溫。散戶期貨空單數量甚至超過多單,表明高檔追價意願已轉向審慎。法人一手回補受惠漲價的績優零組件以維繫相對報酬,另一手利用期貨鎖定指數回檔風險,加劇了 1 兆量能之後的多空拉鋸。
本刊判斷,1 兆成交量與長上影線標誌著市場進入籌碼高檔換手的敏感期。當前支撐力量完全繫於零組件漲價題材能否轉化為實質營收動能,而非指數的無差別推升。接下來應重點觀察大盤能否維持健康換手動能,以及外資高掛的巨額期貨空單能否有序退場。若追價量能顯露疲態而避險空單未見縮減,期貨壓抑現貨的拉回修正便難以避免。
全文提供材料供給缺口估算、期現貨對沖籌碼拆解與量價轉折檢查點。