AHI Journal
主要央行政策分歧加劇 台灣上修成長率應對緊縮外溢
日本央行將利率升至 1.25%創 1995 年來新高,台灣央行上調GDP預估至 11.48%,利差與通膨重塑全球資金流向。
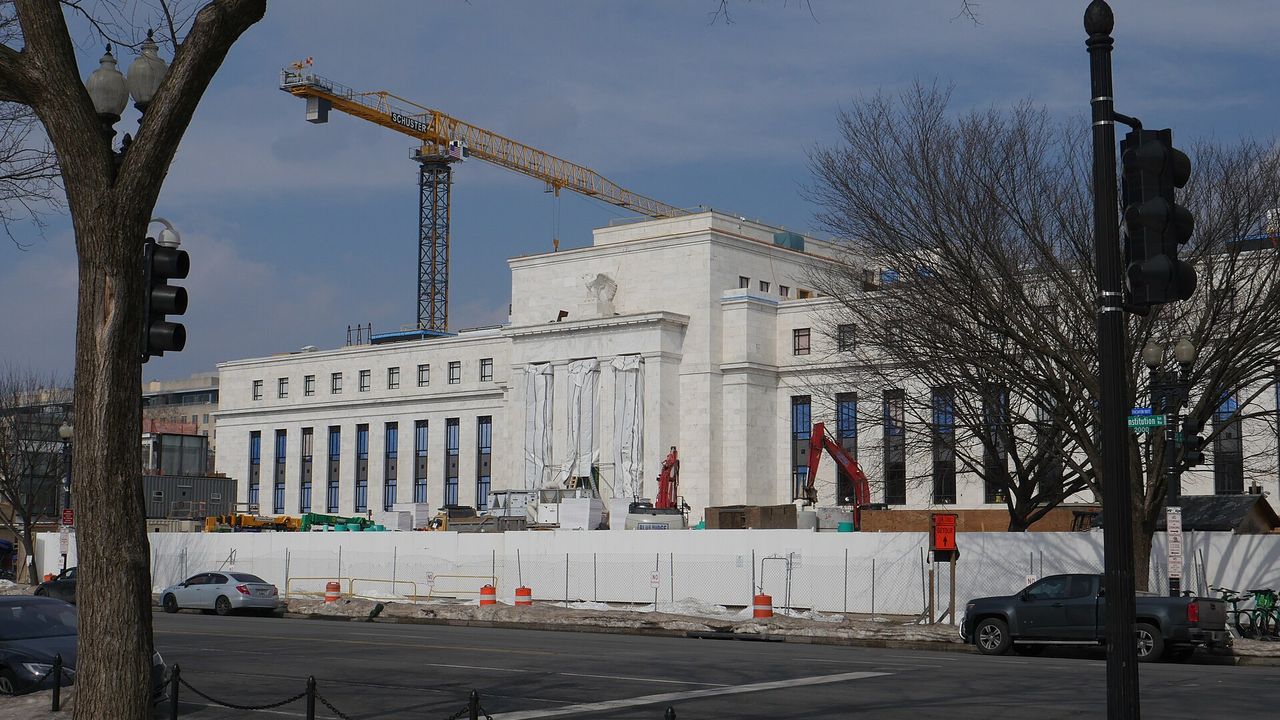
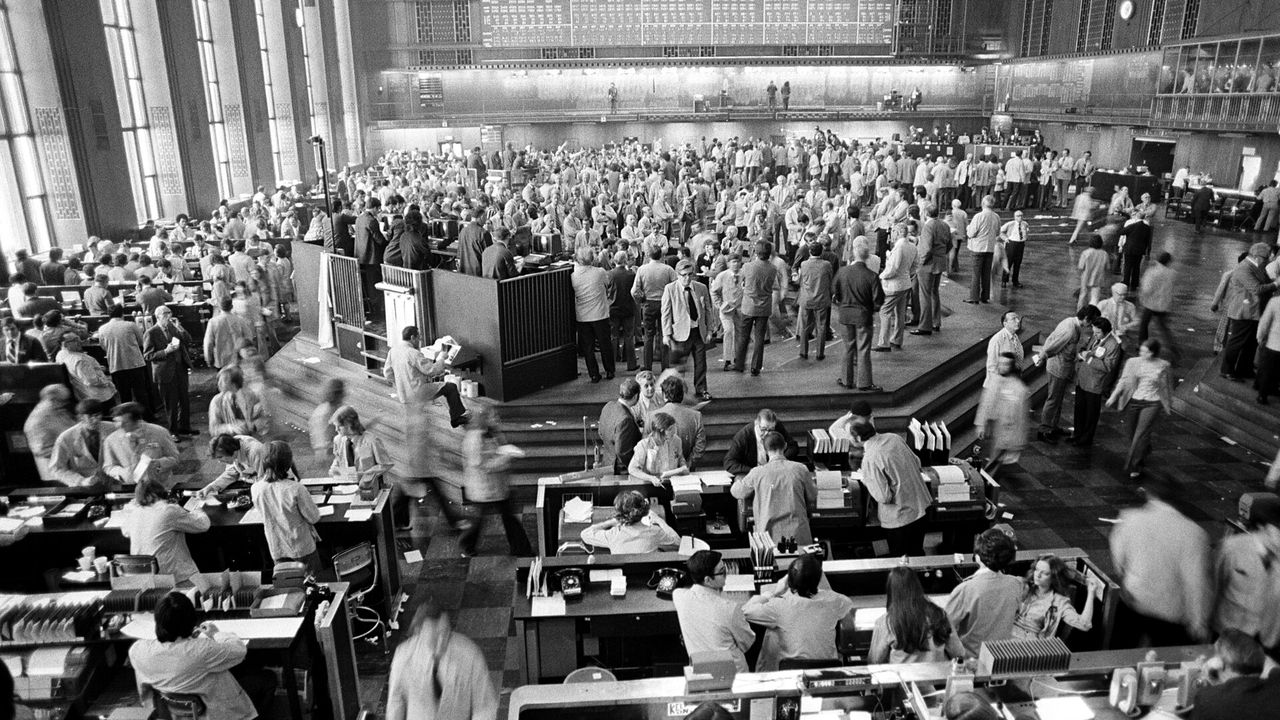
日本央行將政策利率調升至 1.25%,創下 1995 年以來的近 30 年新高;與此同時,台灣央行選擇維持利率不變,並將經濟成長率預期大幅調升至 11.48%。這 2 項決策反映出全球貨幣環境的結構性轉折:過去主要經濟體同步寬鬆的預期已經徹底破滅,轉而進入由個別市場通膨黏性與產業結構分歧所主導的割裂階段。在全球利率維持高檔與匯率劇烈波動的背景下,跨國資金流向正以極快速度重新洗牌。台灣受惠於全球人工智慧硬體需求爆發,展現出與歐美成熟市場截然不同的實體經濟景氣,但隨之而來的利差壓力與外部緊縮外溢效應,正考驗著新興製造業重鎮的金融韌性與抗震能力。
輸入型通膨推升日本正常化步伐
日本央行打破長達數十年的超寬鬆慣性,關鍵推手在於輸入型通膨的持續發酵。日本 8 月核心消費者物價指數年增率達 1.7%,在國際原油價格高位運行與匯率貶值壓力的雙重夾擊下,決策層不得不加快貨幣政策正常化步伐,正式脫離零利率深水區。與此同時,美國聯準會將聯邦資金利率維持在 3.75%至 4.00%區間,預估未來核心個人消費支出物價指數仍將高達 3.4%,顯示緊縮週期遠未結束。歐元區通膨率雖降至 3.2%,但民眾長期通膨預期依然定錨於 3%之上。成熟經濟體通膨黏性超乎預期,意味著借貸成本將維持高昂,抑制了全球實質降息的空間。
台灣由科技出口撐起超額成長
與歐美日本的抗通膨困局不同,台灣央行面臨的是實體經濟的高度擴張。受惠於全球人工智慧基礎設施建設的剛性需求,台灣半導體與伺服器硬體出口迎來歷史級增長,民間資本投資亦同步升溫,促使官方將經濟成長率大幅上修至 11.48%,廣義貨幣供給M2 年增率更攀升至 8.13%,一舉突破政策參考區間。實體經濟的強勁基本面,使央行具備政策按兵不動、不急於跟進升息的底氣。然而,當歐美主要央行持續維持限制性利率,而日本逐步抽離廉價資金時,台灣與外部市場的利差持續拉大,外貿體系與金融市場將直接暴露於匯率波動與資金外流風險之下。
歐美製造業停滯加劇滯脹風險
外部實體經濟的疲態正進一步加劇全球決策分歧帶來的風險。美國 8 月工業生產月增率降至 0%,顯示終端製造業動能陷入停滯,僅靠零售銷售月增 1.2%支撐起消費韌性,迫使聯準會必須在抗通膨與防衰退之間艱難平衡。英國央行亦將基準利率維持在 3.75%,面對 3.1%的通膨水準並預期年底將進一步抬升,決策同樣陷入兩難。歐美成熟經濟體在成長減速之際仍承受頑強物價壓力,實質寬鬆因此遲遲無法兌現。這種成長降溫與金融緊縮並存的格局,持續推升資本市場的防禦情緒,並削弱全球終端消費對外需導向型經濟體的長期支撐力。
本刊判斷,全球貨幣政策分化所帶來的資金重分配將進入深水區。在成長與通膨脫鉤的環境下,新興市場即使享有科技出口紅利,亦難以完全免疫於外部高利率環境的外溢效應。接下來的關鍵在於歐美終端景氣是否出現廣泛收縮,以及日圓貨幣政策正常化過程中,全球套利交易平倉對跨國流動性所造成的 2 次抽乾風險。
訂閱版全文提供主要央行利率與通膨預測對照表、日圓套利平倉情境拆解,以及全球製造業景氣否證門檻。