AHI Journal
群創車用占比升至 39%獲利預估上修支撐評價
39%的車用與非顯示器營收占比改寫群創營運結構,帶動第 2 季毛利率衝上 14.56%,機構更同步調升 2026 年獲利預估,展現轉型成效。
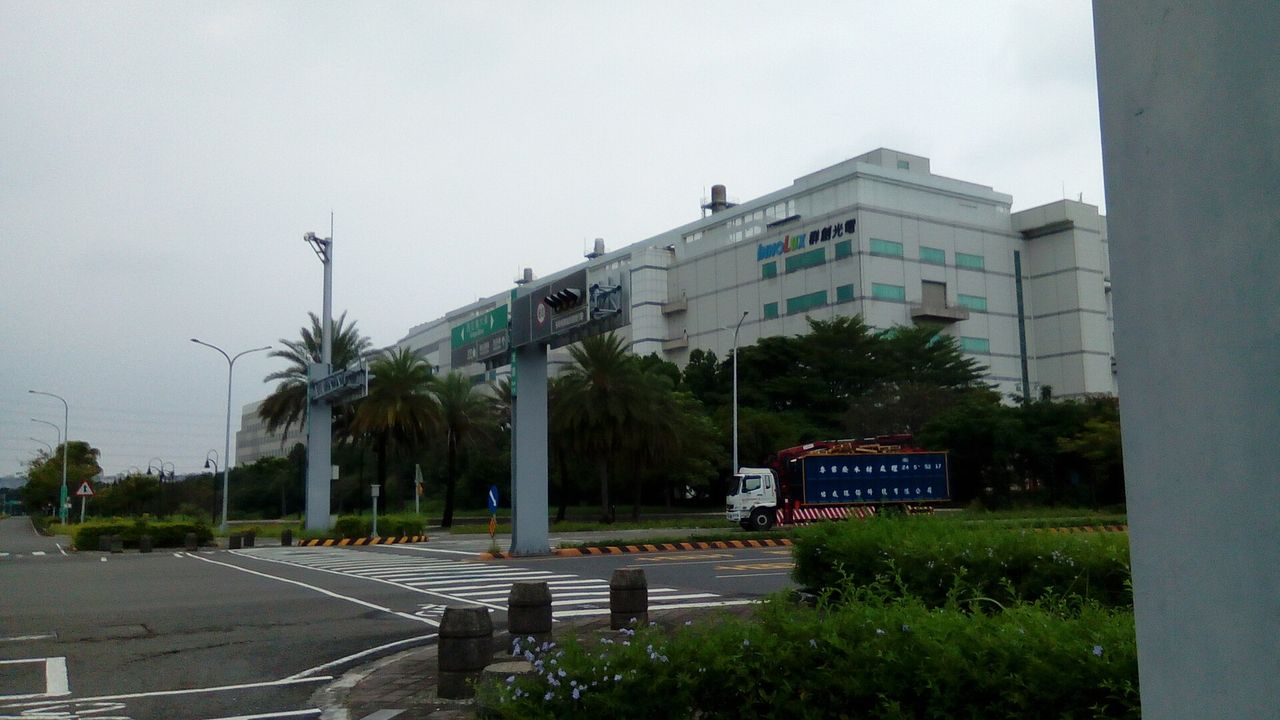
39%的非顯示器與車用業務占比,成為群創營運體質轉型的關鍵分水嶺。群創併購效益持續發酵,帶動車用相關業務放量,促使第 2 季非顯示器營收占比攀升至 39%,直接改變了過去高度依賴傳統消費性面板的結構。產品組合顯著優化,使公司第 2 季單季毛利率達到 14.56%,遠優於先前單一機構預估的 9.5%,單季每股盈餘繳出 0.57 元,顯示產品策略調整已實際反映於獲利能力。
近 20 個交易日群創股價上漲 6.9%,表現不僅超越大盤的 5.1%,也大幅領先光電同業 64 檔中位數的負 0.5%,形成 7.6 個百分點的超額表現。同期機構對群創 2026 年每股盈餘預估中位數由 2.03 元調升至 2.26 元,2027 年每股盈餘預估中位數亦從 0.92 元上修至 1.27 元,皆有 3 家機構提出預估。這段漲幅由獲利預估上修 38.8%所驅動,屬於基本面驅動格局,而非單純的資金評價膨脹。
在營收軌跡與產品結構方面,群創 8 月單月營收為 186.97 億元,年增率為 0.0%,較 3 月的 249.77 億元呈現放緩走勢。今年截至 8 月累計營收達 1,679.31 億元(財報口徑;加總公告月份口徑為 1,678.32 億元,差異 0.99 億元主因未單獨公告月份),今年剩餘 4 個月尚待結算。目前消費性顯示器仍占整體營收 47%,商用顯示器占 14%,非顯示器則達 39%,雖然傳統產品面臨平均售價下跌壓力,但非顯示領域適時支撐了整體營運底線。
面板產業目前仍由京東方維持領導地位,公開資料顯示其 2023 年全球大尺寸出貨市占率達 33%,群創以 14.1%居次,友達則以 11.2%位列第三。在同業積極跨足先進封裝之際,群創推進面板級扇出型封裝與車用整合方案,成為法人在傳統報價下跌週期中重估其價值的主因。以 9 月 23 日收盤價 49.6 元對應近 4 季每股盈餘 0.78 元計算,歷史本益比達 63.59 倍,若以 2026 年每股盈餘預估中位數 2.26 元換算,預估本益比約為 21.9 倍,而 2027 年預估本益比則落在 39.1 倍。
消費性顯示器報價走跌仍是主要營運隱憂。大宗面板產品在第 3 季遭遇價格回檔修正,加上 8 月營收年增率已降至 0.0%,若後續車用與先進封裝放量速度無法完全彌補傳統面板營收縮減,將壓縮獲利上修動能。傳統顯示器需求若進一步疲弱,整體毛利率能否守穩在雙位數水準,將直接考驗市場對其轉型成果的評價。