AHI Journal
看似低迷的鋼鐵業迎來盤價倒逼:中鋼第 4 季獲利預估跳增 2 倍
焦煤原料價格月增 19% 支撐亞洲鋼價築底,賣方共識預估第 4 季每股盈餘將由第 3 季低點回升至最高 0.31 元。
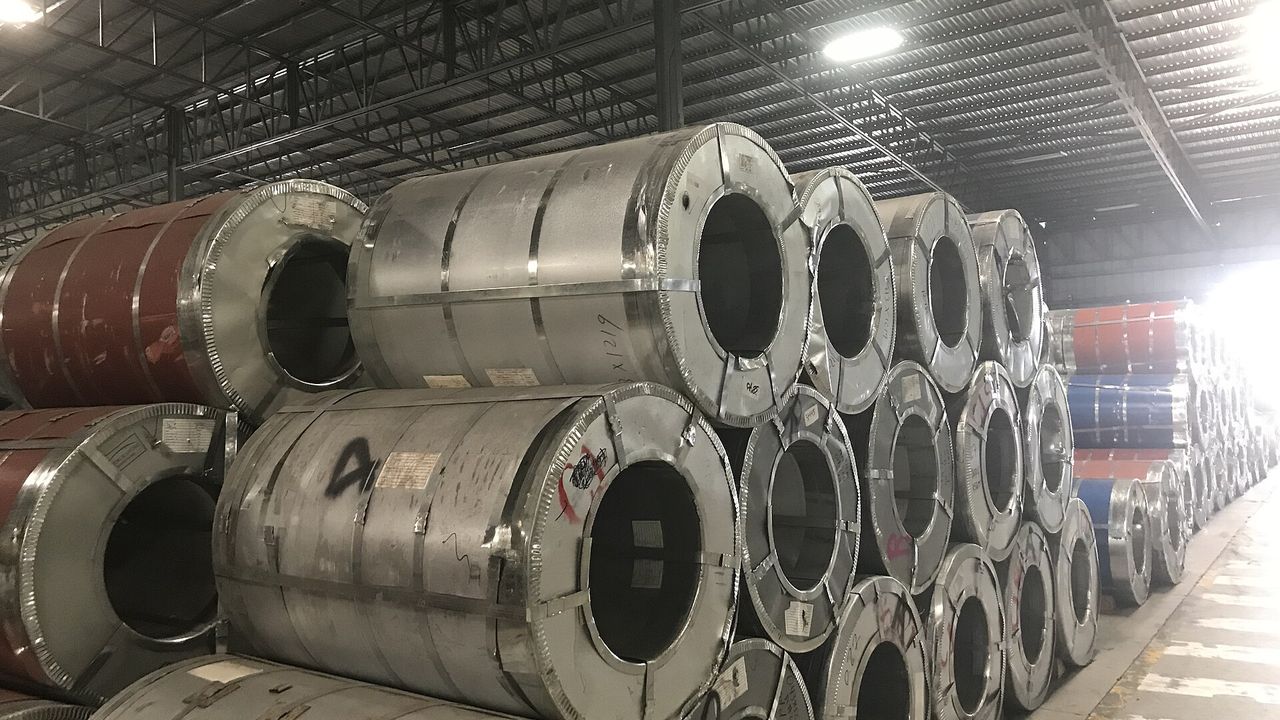
市場普遍將鋼鐵產業定調為深陷中國房市疲弱與極端氣候干擾的低谷,但上游原物料價格的急劇拉升,正以強硬姿態顛覆這項悲觀預期。國際焦煤現貨報價單月跳漲 19%,疊加亞洲區域主要鋼廠同步調高報價以轉嫁成本,迫使亞洲鋼價正式完成實質築底。這股由供給端發動的成本倒逼機制,迅速扭轉了下游鋼廠的利差結構。法人機構最新共識預估顯示,龍頭中鋼第 4 季獲利將自第 3 季的獲利谷底翻倍躍升,單季每股盈餘最高上看 0.31 元。當市場定價仍停留在先前出貨受阻的陰霾時,產業底層的利差修復循環已經悄然啟動。
原料價格急升倒逼鋼廠調價
支撐這波盤價逆勢反彈的核心力量並非終端需求的全面復甦,而是高昂原料成本對煉鋼毛利的無情擠壓。今年前 8 個月中鋼累計出貨量達 707 萬噸、營收累計 2,257 億元,但第 3 季受南部豪雨干擾港口裝卸,單季出貨量下滑至 270 萬至 275 萬噸,每股盈餘預估萎縮至 0.04 到 0.07 元區間。然而,國際焦煤現貨每噸站上 241 美元、期貨更衝至 279 美元,配合鐵礦砂穩守 90 至 100 美元大關,亞洲鋼廠已無法消化成本暴增的壓力。中鋼與亞洲同業被迫採取價格防衛措施,預期 11 月每噸盤價將調漲 500 至 1,000 元。
第 4 季獲利估翻倍利差大幅擴張
隨著內銷盤價順利傳導成本壓力,鋼廠第 4 季的財務表現展現出強烈的獲利反彈動能。機構預估中鋼第 4 季稅後純益將從第 3 季的約 10.5 億元,激增至 21.8 億至 49.1 億元,單季每股盈餘預計回升至 0.14 到 0.31 元。為了抵禦歐盟鋼品防衛措施導致銷歐規模年減 45.3% 的衝擊,業者加速推動高值化產品配額,並深化對日本車用高階鋼材的外銷布局。這種由低毛利通用材轉向高附加價值特製材的產品組合轉型,不僅有效淡化貿易壁壘帶來的量能流失,更讓第 4 季單噸利差擴張幅度顯著優於純粹的產量增長。
同業利差修復印證板塊復甦節奏
原料拉動的定價機制已在特鋼與不鏽鋼族群率先獲得數據驗證。觀察供應鏈同業表現,彰源第 2 季每股盈餘交出 1.05 元成績,運錩上半年每股盈餘達到 1.66 元,新鋼上半年每股盈餘亦突破 1.02 元,明確顯示下游特鋼業者已搶先受惠於原料支撐下的毛利修復。反觀龍頭中鋼在近 20 個交易日內股價下跌 3.6%,落後大盤上漲 5.1% 的表現,顯示多數資金仍將眼光停留於第 3 季受極端氣候干擾的出貨低谷。這種預期與基本面的背離,意味著權益市場尚未完整計入原料倒逼所帶來的利差修復潛力,股價評價存在顯著的反應落差。
本刊認為,鋼鐵板塊當前處於成本推動利差擴張的轉折節點。接下來的觀察核心在於新開出的內銷盤價能否如期反映上游爐料漲勢,並驗證終端加工廠對漲價的承接意願。只要原料支撐的調價趨勢未遭破壞,獲利修復的能見度便能從鋼鐵龍頭逐步向整體供應鏈擴散,帶動沉寂已久的傳產板塊走出估值窪地。
訂閱版全文拆解第 4 季獲利倍增推估模型、亞洲鋼價成本傳導序列、同業獲利對比表與內銷盤價檢驗門檻。