AHI Journal
台勝科 282 億新廠認證在即:2026 年獲利預估裂縫達 114%
麥寮 12 吋新廠折舊壓力與高階矽晶圓認證進度拉鋸,賣方機構對 2026 年每股盈餘預估在 2.19 至 4.69 元間劇烈撕裂。
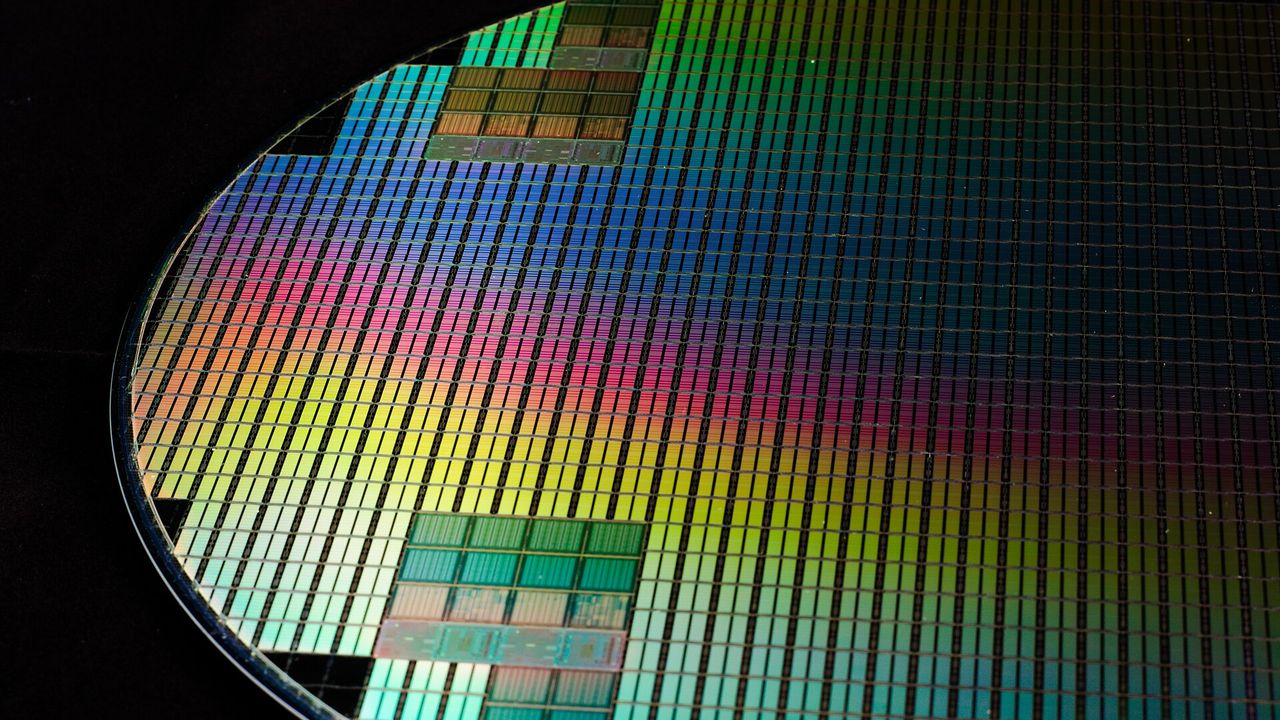
台勝科耗資 282.6 億元的麥寮 12 吋矽晶圓新廠進入客戶認證階段,引爆資本市場對其未來獲利軌跡的劇烈分歧。賣方機構對 2026 年每股盈餘預估落在 2.19 元至 4.69 元之間,差距高達 114.2%。這筆龐大投資究竟會轉化為先進製程毛利的增長引擎,還是成為拖累損益表的折舊包袱,成為半導體上游當前最具張力的博弈焦點。隨着新產能即將釋出,市場聚焦折舊認列時間點與國際一線客戶認證速度,兩者拉鋸的結果將直接定調該公司跨越營運拐點的實際步調。
毛利翻正掩蓋不了新廠折舊壓力
營運體質在第 2 季出現表面修復,受惠於 12 吋先進製程晶圓出貨改善與產品平均售價調升,台勝科單季毛利率季增 6.06 個百分點至 6.90%,成功擺脫虧損局面。目前 12 吋矽晶圓占整體營收比重已越過 70% 門檻,8 吋產能利用率亦同步回升至 90% 以上。然而,短線獲利改善並無法完全抵禦結構性成本挑戰。麥寮新廠高達 282.6 億元的資本支出一旦在投產後轉列固定資產,每季龐大折舊將迅速灌入營業成本。若新產能開出後無法在極短時間內獲得足額訂單消化,獲利率將再次面臨嚴重的攤提侵蝕風險。
每股盈餘預估撕裂反映認證節奏分歧
投產初期的財務衝擊直接反映在研究機構極端分歧的模型之中。保守派機構將台勝科 2026 年每股盈餘壓低至 2.19 元,核心考量在於初期折舊將大幅侵蝕毛利表現,認證與產能爬坡需要時間發酵;相對地,樂觀機構則給予 4.69 元預估,認定先進製程客戶認證將無縫銜接。市場對後續幾年的預測更展現大幅跳升的想像空間,部分法人看好其 2027 年每股盈餘進一步攀升至 7.52 元,甚至在 2028 年邁向 15.36 元。這種高速成長的模型,完全架構在高頻寬記憶體與先進邏輯製程能迅速消化龐大產能的高度假設之上。
同業巨額募資突顯產能消化競賽
這種對未來產能去化的焦慮並非單一企業的特例,同業動向同樣印證了整個產業的擴張壓力。環球晶於 9 月完成全球存託憑證定價,籌集約 454 億元新台幣(折合 14.32 億美元)的外部資本,全數投入先進矽晶圓產能布局。各家機構對環球晶 2026 年每股盈餘預估介於 16.69 至 23 元,對 2027 年的每股盈餘預估更劇烈撕裂在 32.53 至 79.89 元之間。這場跨國同業同步推動的重資本軍備競賽,說明矽晶圓產業正全面迎向先進規格更新週期。巨額投資究竟是獲利跳板還是拖累回報率的沉重包袱,關鍵仍在於終端需求的消化速度。
本刊判斷,麥寮新廠對台勝科而言是一場不能退縮的轉型豪賭。接下來的觀察核心在於新產線能否如期通過國際一線晶圓代工廠的嚴格認證。產能若能精準銜接先進製程與高頻寬記憶體浪潮,龐大的固定折舊終將被規模經濟消化;反之,若認證時程出現延宕,固定成本先行認列將迫使獲利預期迅速向保守區間靠攏。
訂閱版全文拆解麥寮新廠折舊成本推演模型、同業巨額融資擴建對照表、客戶認證檢查點與獲利收斂條件。