AHI Journal
東芝倍增硬碟產能引爆美股震盪 傳統儲存供給重塑
東芝注資 600 億日圓將傳統硬碟產能擴充 1 倍,美股儲存雙雄單日暴跌 1 成打破高獲利平衡。
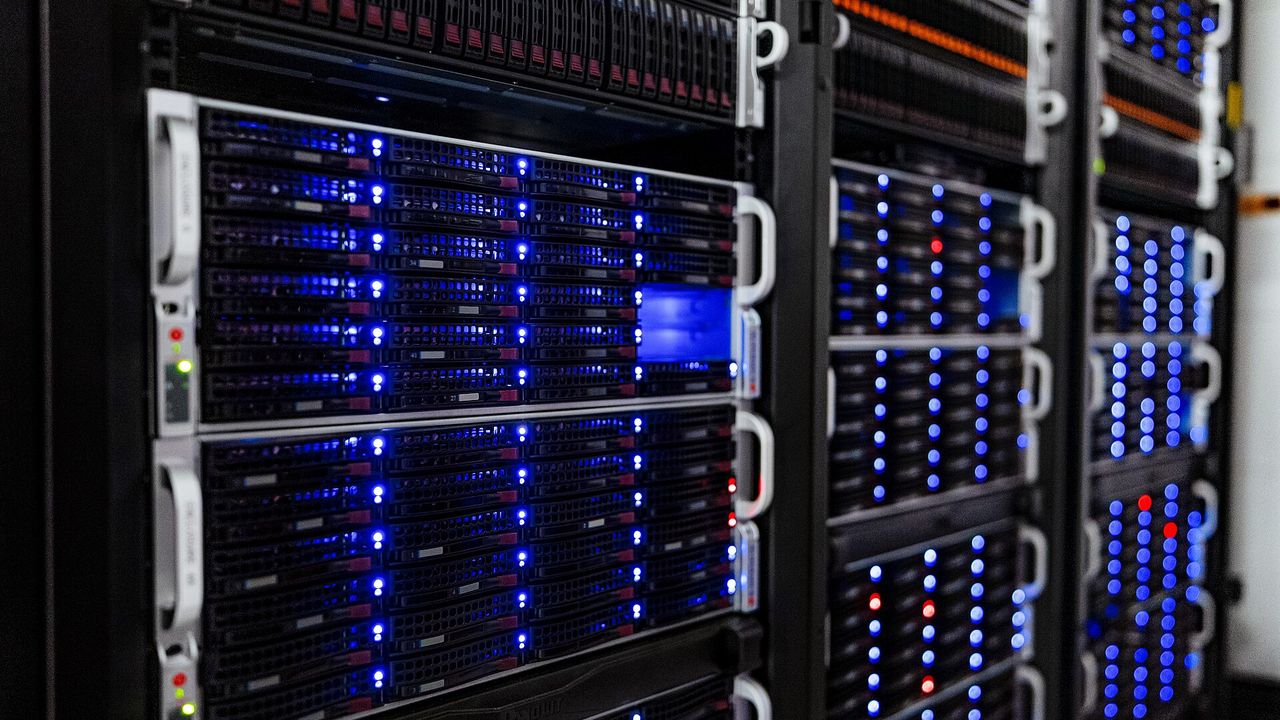
美股儲存板塊在 10 月 2 日遭遇劇烈拋售,希捷與威騰電子單日暴跌 10.2%,收盤價分別下挫至 848.99 美元與 415.29 美元。引發震盪的導火線來自日本東芝宣布斥資 600 億日圓擴充菲律賓生產基地,目標在 2027 財年實現資料中心專用大容量硬碟產能翻倍。過去 2 年由一線大廠嚴守產能紀律支撐的超額利潤結構,隨即面臨瓦解壓力。在人工智慧運算支出持續攀升的背景下,超大規模雲端服務商對基礎設施總擁有成本的極限壓榨,正迫使供應鏈重組,並將整個儲存產業推向新一輪激烈的價格重定價週期。
二線廠擴產打破雙寡頭利潤平衡
東芝投入 600 億日圓實施產能翻倍計畫,徹底粉碎了市場先前對硬碟製造商將維持嚴格供給自律的預期。長期以來,全球傳統大容量硬碟市場由希捷與威騰佔據主導地位,兩者透過控制資本支出維持高昂毛利率。然而,東芝選擇在此刻發動產能擴張,試圖以低價搶奪人工智慧資料中心龐大的冷資料儲存市占率。這項激進布局讓儲存產業的寡占防線出現裂痕,美股雙雄單日市值蒸發逾 1 成,反映資本市場對產業定價權流失的極度擔憂,供需結構自此轉向供給寬鬆的競爭格局。
雲端巨頭現金流緊縮轉向平價方案
催生二線儲存廠大舉擴產的深層動力,在於超大型雲端巨頭日益嚴峻的財務壓力。以Alphabet為例,該公司第 2 季自由現金流已轉為負 58 億美元,反映建置高階算力硬體耗費了龐大資本開支。為了在算力投資不減速的同時控制總體成本,北美資料中心營運商開始調整儲存採購策略,積極扶植具備性價比優勢的替代供應商,為東芝的大規模擴產提供了實質採購承諾支持。這種由終端客戶主導的成本分流策略,使得高利潤的傳統儲存供應鏈失去維持高價的籌碼。
儲存架構分化引領供應鏈走向兩極
儲存市場的重組波及下游代工體系,並在台灣供應鏈內部引發結構性分化。傳統硬碟新增供給預計於 2027 年前後全面釋放,平均售價走跌將不可避免地壓縮傳統模組組裝利潤。但另一方面,固態硬碟與伺服器高速快取封裝的需求並未減弱。台灣封測大廠華泰目前的稼動率維持在 70%左右,受惠於美系人工智慧伺服器拉貨,機構預估其 2026 年與 2027 年每股純益將分別達 2.33 元與 3.17 元,顯示在存儲架構冷熱資料分流下,先進封測代工暫時得以避開磁軌硬碟的削價風暴。
本刊認為,儲存硬體的高利潤護城河正由資本擴張轉向價格內耗。後續需密切觀察東芝海外工廠的良率爬坡速度,以及北美雲端服務商對冷資料儲存架構的資本配置動向;一旦終端擴充步伐放緩,儲存產業自 2027 年起恐再度陷入產能供過於求的泥淖。
訂閱版全文提供美股儲存雙雄毛利率預警門檻、台灣封測供應鏈獲利拆解及海外擴產進度之否證條件。