AHI Journal
中鋼 10 月盤價漲 600 元但需求年增僅 0.3% 成本推動型漲價的利差陷阱
中鋼熱冷軋盤價每噸調升 600 元,但全球鋼鐵需求微增 0.3%,原料高成本限制實質獲利修復。
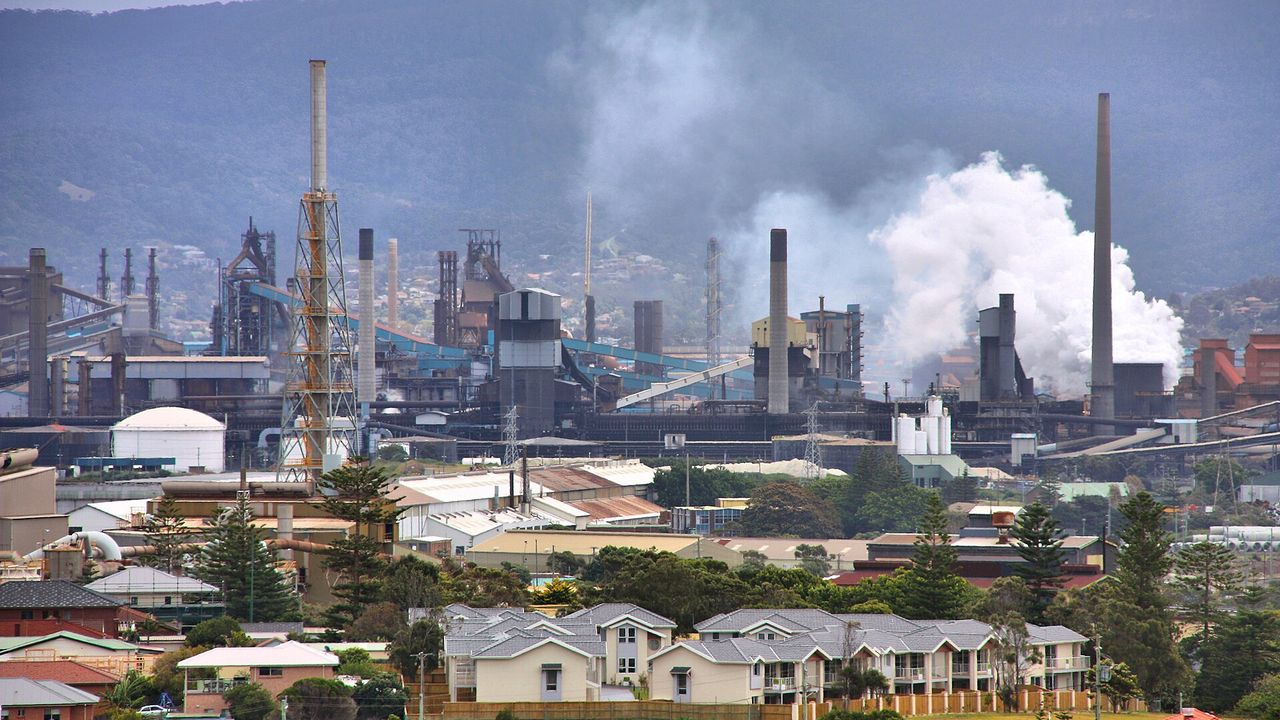
中鋼宣布 10 月份全面調升熱軋與冷軋鋼捲盤價,每公噸調漲 600 元,表面看似打破沉寂,背後卻映襯出產業真實的供需裂痕。世界鋼鐵協會對 2026 年全球鋼鐵需求年增率的最新預估僅有微弱的 0.3%,揭示這波漲勢並非來自營建或製造端的健康復甦,而是煉鋼原料居高不下所逼出的防禦型調價。在終端採購意願薄弱的環境下,名義盤價的上調極易演變為鋼廠的利差陷阱。當下游加工業者難以完全吸收成本,這場缺乏實質消費動能支撐的補庫存,難以轉化為實質獲利,反而讓鋼廠暴露於轉嫁失靈的營運風險之中。
原料成本墊高防線吞噬鋼廠實質利差
這場定價博弈的第一重阻礙在於原料端剛性支撐。目前國際鐵礦砂報價持續在每公噸 95 至 100 美元區間震盪,冶金煤亦緊守每公噸 230 至 240 美元的高檔位置,直接鎖死了鋼廠的生產成本底線。中鋼每公噸 600 元的漲幅,在扣除進口礦石與焦煤的採購支出後,實質能留在帳面上的利潤空間極為有限。鋼廠若要藉由平高盤策略轉嫁進料成本,必須仰賴下游訂單的穩定承接,但當成本推升的速度快於終端售價消化能力,每公噸的利差修復便形同虛設,甚至可能因為原物料突發性波動而再度陷入實質虧損。
終端行情疲軟壓抑市場轉嫁意願
市場先前寄望中國大陸房市刺激政策能帶動傳統旺季效應,但實際流通數據迅速澆熄了樂觀預期。中國熱軋鋼捲流通價格目前仍在每公噸 3,300 元人民幣的低位徘徊,並未隨政策出台出現持續性反彈。這種上游喊漲、下游低迷的倒掛現象,直接反映在資本市場的冷淡態度上。近 20 個交易日內,中鋼股價微跌 0.5%,相較同期間大盤高達 8.4% 的強勁漲勢,大幅落後達 8.9 個百分點。這項落差體現投資人對鋼廠能否順利實現價格傳導抱持高度保留,不願為缺乏終端拉貨動能的補庫存付出估值溢價。
產品結構轉型緩慢加劇板塊分化
除了外在需求疲弱,產品結構調整進度也限制了大型碳鋼廠的獲利防禦力。中鋼高毛利精緻鋼品銷售占比在 2026 年上半年僅達 11.5%,與全年度 12.8% 以及中長期逾 2 成的轉型藍圖仍有差距。此一結構使得企業營收依然過度依賴大宗碳鋼,導致市場對其 2026 年每股盈餘預估中位數僅落在 0.20 元的低檔水準。相較之下,專攻航太與國防應用的特殊鋼業者展現出抗景氣循環能力,呈現顯著分化。通用碳鋼若無法迅速拉開利基型產品比重,獲利修復將持續受制於全球總體經濟的微幅成長格局。
本刊判斷,中鋼本次調價屬於被動承擔成本壓力的防守動作,缺乏終端需求推力,短期內難以帶來營運爆發力。接下來的觀察重點在於亞洲主要鋼廠後續開盤能否延續漲勢,以及中國製造業在第 4 季能否展開實質補庫存,這將是驗證鋼市利差能否實質落地的真正考驗。
訂閱版全文提供 8 家機構獲利與毛利率預估區間、精緻鋼品轉型目標序列及後續盤價走勢判定檢查點。