AHI Journal
單月營收創 1 年高點對照本業仍虧:上詮切入晶圓代工生態系面臨獲利兌現期
上詮 9 月營收達 2.24 億元創近 12 個月新高,但第 2 季營益率為 -21.43%,市場對今年由虧轉盈及 2027 年 EPS 5.08 元的預期出現顯著時間差。
2026 年 10 月 7 日,上詮公布 9 月營收為 2.24 億元,月增 9.7%、年增 28.4%,改寫近 12 個月以來新高紀錄。儘管 10/07 公布 9 月營收年增 28.4% 帶動當日股價上漲 4.5%,且期間大盤上漲 5.2%、同業中位上漲 5.4%,但個股相對同業表現落後 11.4 個百分點,近 20 個交易日股價仍下跌 6.1%,依歸因判定無法以基本面解釋。
營收增長的背後是嚴峻的獲利落差。2026 年第 2 季上詮每股盈餘為 -0.22 元,低於去年同季表現;單季毛利率僅 0.23%,營益率更落在 -21.43%,截至第 2 季底近 4 季每股盈餘累計為 -1.21 元。累計 2026 年前 8 個月營收為 11.86 億元,本業虧損幅度顯示傳統被動元件的成本壓力與新技術前期的研發折舊尚未完全被營收規模攤平。
人工智慧資料中心正由傳統銅導線走向光進銅退,頻寬邁向 1.6T 世代驅動共同封裝光學需求。傳統銅線面臨散熱與訊號衰減限制,共同封裝光學將光學引擎與運算晶片整合以降低 3 成以上傳輸功耗。公開時程定調 2026 年為商轉元年、2027 年進入規模普及,產業主要製程難題集中在次微米級光耦合對位精度與良率連乘風險。
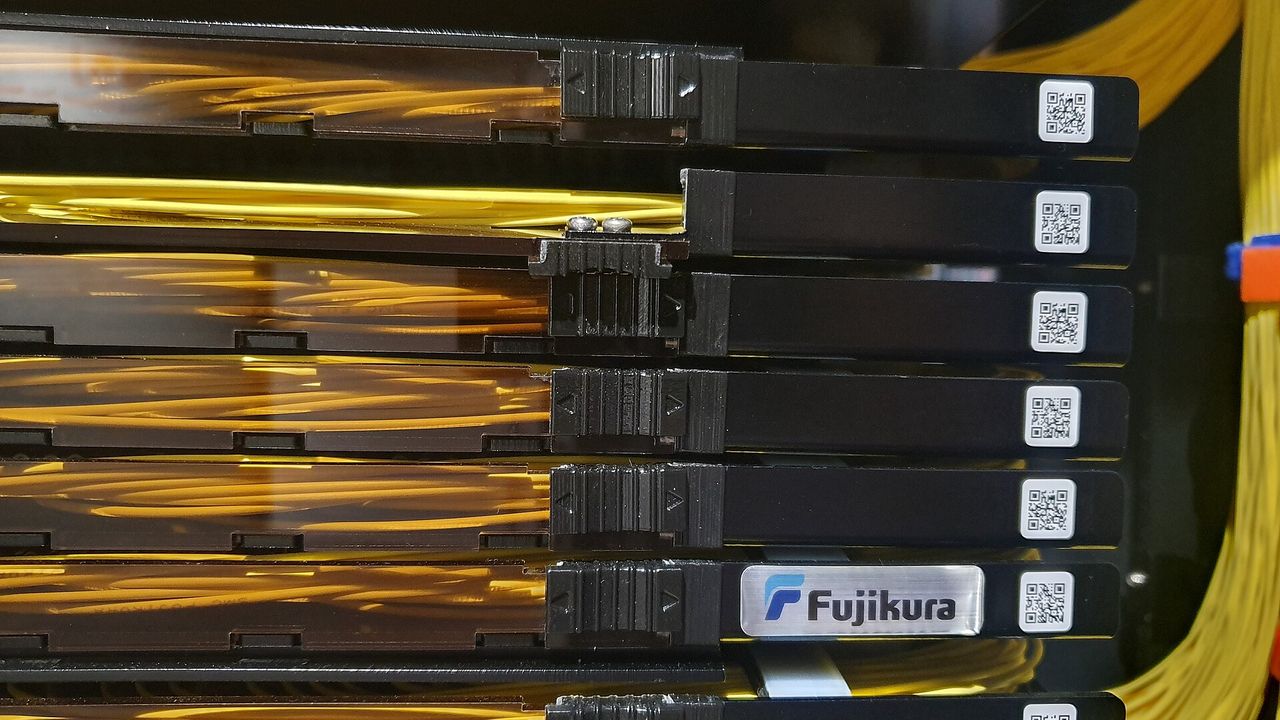
公開資料顯示,上詮主要產品為光纖跳接線與光纖被動元件,並開發出 ReLFACon 技術平台,切入台積電 COUPE 生態系的共同封裝光學光纖陣列單元供應體系,主要客戶包含台積電與中華電信。依公開資料顯示之 2025 年第 1 季結構,光纖跳接線占比達 56%、光通元件占 23%,而新布局的 CPO 相關封裝僅占 5%,終端以美國市場占比 81% 為主。雖然具備專利門檻與大廠生態系認證,但客製化光纖陣列單元目前尚無公開市場報價,且新業務占比仍低,是其在放量初期相對吃虧的結構特徵。
同為光主被動元件與模組環節的華星光最新月營收年增達 37.4%,近 20 日報酬率為 -1.9%;本刊拆解顯示,上詮近 20 日相對同業落後 11.4 個百分點,營收增速與股價表現均落後於同業華星光,走勢分歧主要源自其本業尚未轉盈且新技術營收占比偏低。
近 90 天機構預估呈現極大跨年度落差。然而針對 2027 年,同樣只有 1 家機構給出預估,每股盈餘大幅跳升至 5.08 元、毛利率預估 29.33%、營益率 15.7%。以 10 月 7 日收盤價 679.0 元計算,近 4 季本益比因虧損為 0.0 倍,而機構對 2027 年的預估隱含獲利需翻數倍成長。這個預估鴻溝代表市場對共同封裝光學放量時程的假設極為分歧,核心爭點在於 1.6T 光模組能否在 2027 年準時引爆大規模商轉。
供應鏈潛在風險在於上游原料成本波動與技術導入遞延。公開資料顯示,光纖原料 G.652.D 單模光纖 2026 年 9 月報價突破每芯公里 100 元人民幣,較 2025 年底大幅上漲;若新技術量產良率未如預期突破次微米對位難題,高昂的原物料與研發費用將直接壓縮傳統產品利潤,推遲由虧轉盈的時間表。