AHI Journal
算力孤島下的結構性掠奪
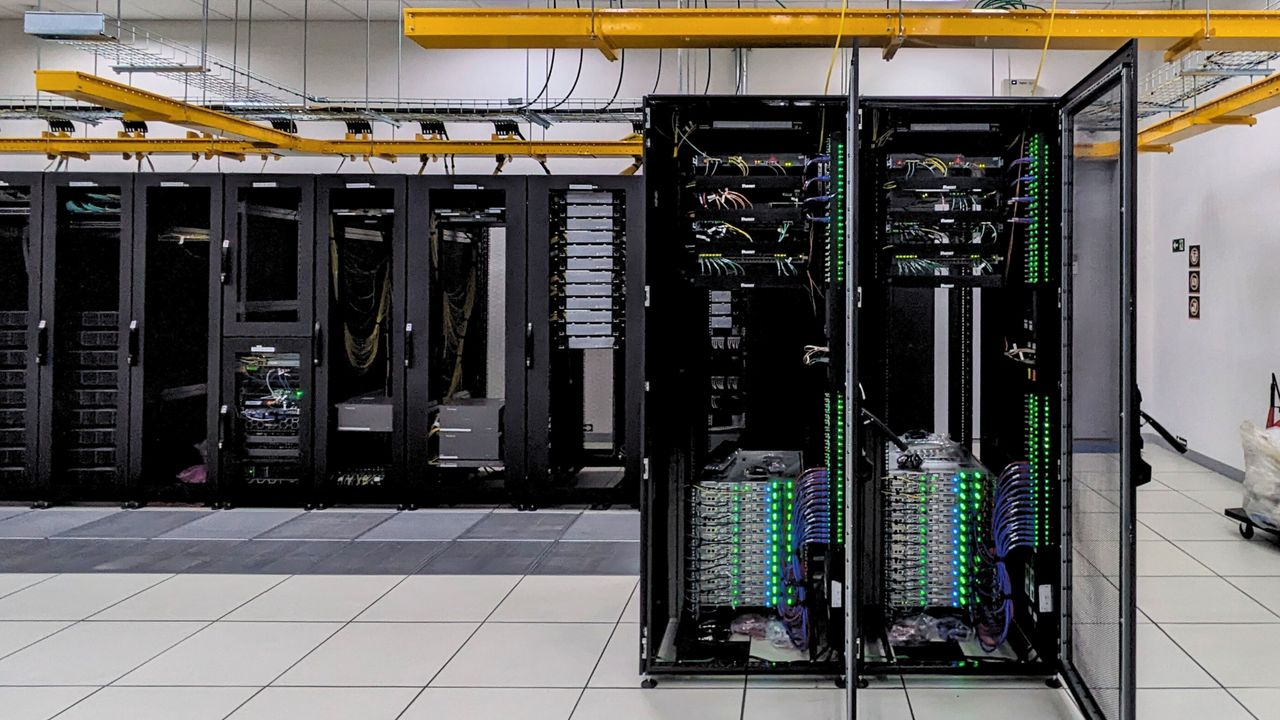
當前科技產業呈現高度極端化的分歧走勢。先進廠務擴建與散熱規格倍增,印證全球算力軍備競賽持續升溫;然而表面繁榮的背後,卻是非核心硬體製造業的劇烈失血。車用模組陷入虧損邊緣,關鍵零組件交期失衡日益加劇,揭示了資源並非普惠式擴張,而是算力中心對周邊硬體供應鏈形成的結構性掠奪。市場目前將焦點完全鎖定在少數寡占樞紐,卻忽視了長天期資金成本上升與零組件擠壓效應,正對非運算領域帶來流動性考驗。這場由算力虹吸引發的連鎖反應,正重新改寫全球硬體產業的獲利分配邏輯。
資源虹吸加劇供應鏈斷層
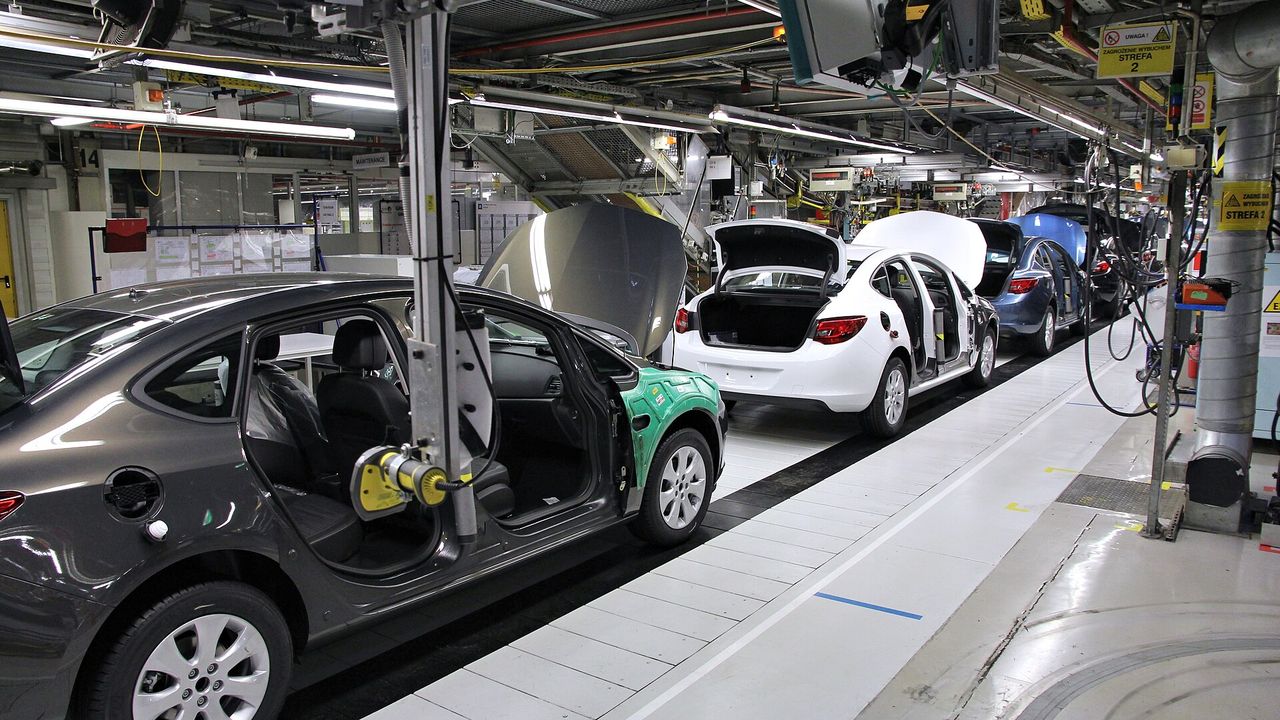
算力擴張帶來的並非產業全面復甦,而是零組件採購端的零和博弈。為了滿足高階伺服器對散熱模組與高階被動元件的嚴苛要求,上游供應商將產能極限傾斜至算力領域,導致常規車用與消費性硬體模組面臨供料斷裂。這種擠壓直接重創了邊緣製造商的議價能力,車用模組廠被迫在關鍵料件漲價與終端客戶砍價的夾縫中承受毛利萎縮。繁榮的軍備競賽實際上正在抽取整體製造鏈的活血,非運算領域的生產排程與現金流被打亂,形成少數算力樞紐強勢擴張、廣大周邊硬體實質失血的極端斷層。
借貸成本戳破需求防線
市場定價機制存在顯著盲區,普遍低估了高利率環境對非運算體系的實質殺傷力。多數投資人仍依賴季節性庫存回補的樂觀敘事,卻未充分計入實質借貸成本居高不下所引發的骨牌效應。當高階伺服器憑藉寡占地位持續吸納資本時,缺乏定價權的傳統組裝與零組件廠正面臨融資成本攀升與終端拉貨停滯的雙重打擊。籌碼面呈現高檔投機部位堆疊,而機構法人的衍生性避險部位卻同步擴大,這種資金結構的分歧,反映出流動性已對脆弱的非核心板塊拉響警報,基本面裂痕正逐漸浮出水面。
評價壓縮威脅溢價堡壘
當前算力族群的高估值堡壘並非堅不可摧,其存續關鍵繫於邊緣製造業能承受多久的掠奪。若長天期無風險利率維持在相對高點,整體股票市場的本益比修正將不再局限於邊緣板塊,終將逆流衝擊處於估值頂峰的算力核心。一旦終端消費疲弱反噬實體經濟,或高階伺服器的資本支出報酬率無法即時兌現,單靠排擠其他硬體資源所支撐的超額利潤便會迅速瓦解。非運算硬體的系統性失血並非孤立事件,而是整體科技估值體系面臨再平衡的早期信號,估值溢價終究無法脫離產業生態系獨存。
本刊判斷,全球硬體供應鏈的兩極分化已進入壓力測試期。未來的觀察主軸不在於算力龍頭的資本支出口號,而在於非運算硬體毛利何時能夠築底,以及關鍵零組件交期是否出現緩解跡象。若利率環境維持緊縮且排擠效應未見改善,投資人須密切留意評價面從邊緣擴散至核心的下修風險。
訂閱版提供跨板塊資本配置失衡矩陣、非核心供應鏈壓力檢查清單與估值否證條件拆解。