AHI Journal
CPO封測推進至Insertion 4 門檻:鴻勁與致茂卡位光電同測自動化整合
矽光子進入系統級量產出貨驗證,測試挑戰由單純電氣接觸轉向微米級光學對位與高熱耗散溫控,設備商迎來單機產值躍升。
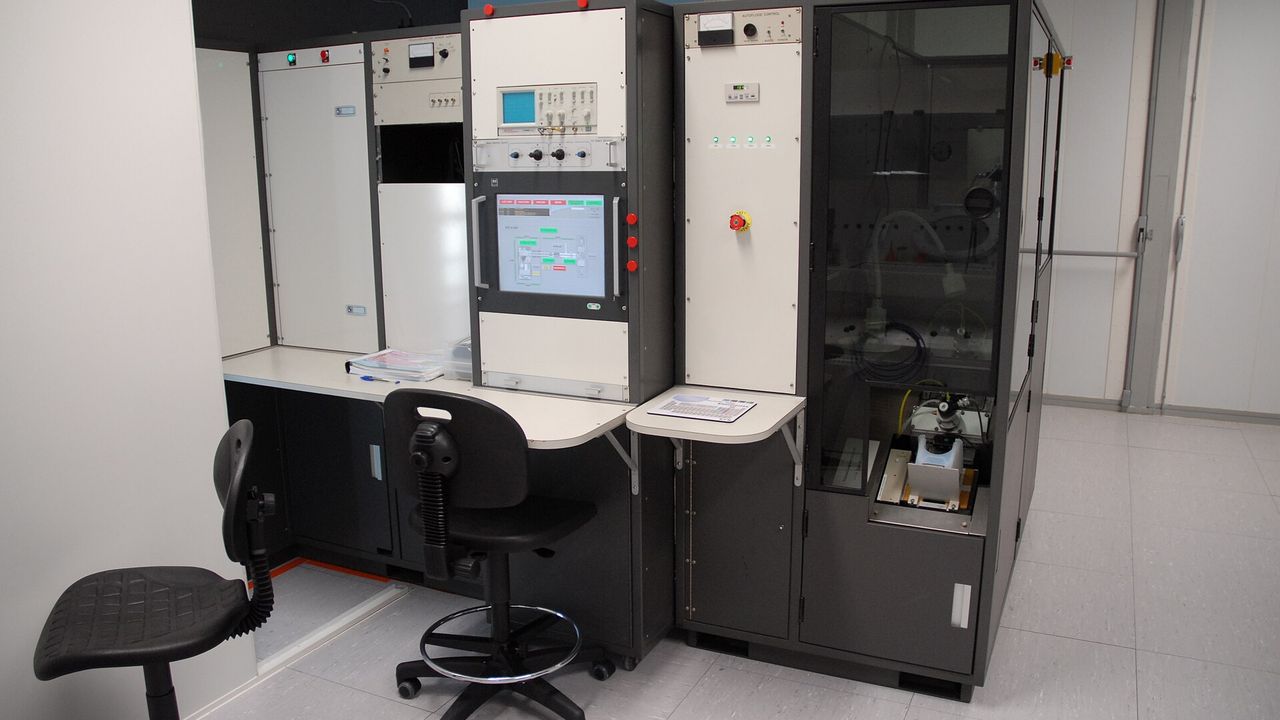
半導體測試架構正經歷一場跨世代的工程轉向。次世代共同封裝光學(CPO)技術將測試焦點由傳統探針的電氣接觸,推向極端嚴苛的系統級出貨驗證(Insertion 4)。這項新標準要求機台在毫秒級別的時間內,同步解決微米級光纖對位精度與超高熱耗散溫控問題。面對光電整合帶來的技術鴻溝,鴻勁與致茂等設備製造商憑藉既有溫控與光學利基,切入光電同測自動化整合市場。隨著全球資料中心算力密度飆升,系統級驗證不再只是良率防線,更直接決定高昂光學晶片的報廢風險,推動測試設備單機產值迎來跳躍式擴張。
主動溫控分選機獨占光電測試樞紐
鴻勁公布 9 月營收達 57.29 億元,年增率高達 100.22%,展現高階主動溫控(ATC)分選機領域的穩固護城河。在 CPO 封裝架構下,任何光學發射端或微透鏡陣列的微小瑕疵,都會直接造成整顆高階運算晶片徹底報廢,使 Insertion 4 檢測成為抑制報廢成本的決定性環節。研調機構預估鴻勁 2026 年每股盈餘將達 128.87 元,2027 年更將進一步躍升至 200.23 元,獲利年成長率分別達 87.58% 與 55.37%。光電同測設備預計於 2026 年陸續進入量產型驗證階段,成為供應鏈中長期的核心獲利支柱。
光學精密量測結盟國際自動化生態
致茂則依託長期深耕的光學對位技術與精密量測能力,精準卡位 In4o 檢測環節。隨著封裝後光學檢測需求呈現爆發性成長,市場預估致茂 2026 年每股盈餘將達 44.74 元,2027 年進一步攀升至 65.50 元。與此同時,國際測試設備巨頭亦全面啟動架構改版,日本愛德萬以 V93000 ATE 平台為核心攜手產業夥伴,美商泰瑞達則推出 Photon 100 測試平台。全球半導體測試生態系正加速擺脫過去純粹仰賴電性量測的模式,全面倒向光電同測與自動化無縫接軌的新型系統規格。
晶圓級探針系統排定次世代驗證節奏
整體產業鏈的推進節奏同步延伸至晶圓代工與探針卡端。旺矽在 CPO 領域的研發已深入晶圓代工廠內部,展開完整機台與探針卡系統的聯合驗證。其 CPO I2 設備認證預計將於 2026 年第 3 季至第 4 季完成,CPO I3 驗證機台則規劃在 2026 年第 4 季出貨予國際客戶,目標鎖定 2027 年認列實質營收。海外巨頭愛德萬 2026 與 2027 年預估每股盈餘分別達 937.29 日圓與 1,209.34 日圓,泰瑞達亦達 8.84 美元與 11.45 美元,顯示跨國供應鏈正緊扣 2027 年量產時程推進。
光電同測設備的商用前景依然取決於下游落地時程。目前 2026 年多數專案仍處於初期驗證期,若雲端服務大廠在新一代交換器的部署進度出現遞延,設備認列的高峰期恐將推遲至 2027 年下半年。市場後續應密切聚焦前段代工驗證轉化為量產採購的實質速度。
訂閱版深入拆解設備認證時程序列、光電量測規格表與遞延否證門檻。