2026 年 10 月 10 日 星期六登入訂閱
個股 · 利基型記憶體專題9 月營收公布10/06 公布

華邦電 9 月營收創 12 個月新高 機構估值分歧擴大

華邦電 9 月營收創近 12 個月新高,但股價對應歷史本益比達 19.51 倍,且機構對 2027 年獲利預期落差達 4.75 倍,高估值將面臨嚴苛考驗。

9 月營收公布10/06 公布2026-10-10個股記憶體免費預覽
2Q26 毛利率
66.25%
CMS 報價季增
+100%
毛利敏感度
0.26 元
2027F EPS 歧異
4.75 倍
前情提要本刊第 95 次談記憶體
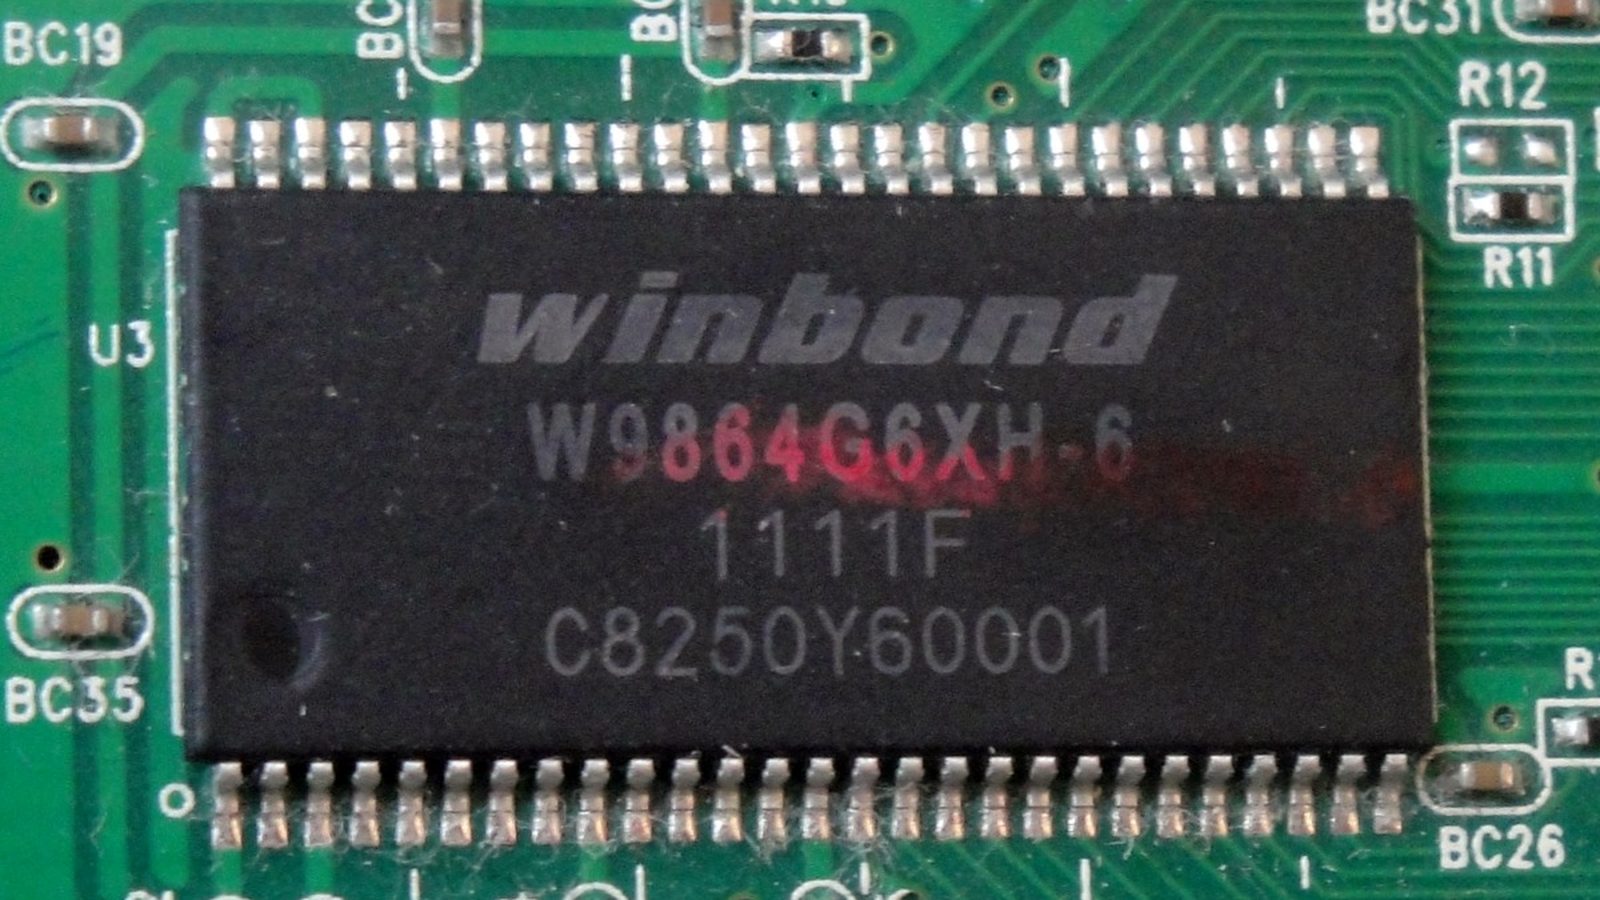
華邦電子記憶體晶片
圖片來源:Wikimedia Commons 作者:Reise Reise 授權:CC BY-SA 4.0 原始出處 本站裁切為 16:9
同類事件怎麼走偏多
同類事件「營收創 N 月新高」過去在「2 個月」的歷史反應偏多。
下一個可驗證時點11/10(二)2344 華邦電 10 月營收(10 日前申報)
到時候看10 月營收年增率是否高於前 3 個月平均(前 3 個月平均年增 +221.1%);月增率有沒有延續,累計年增率的方向。

華邦電 10 月 6 日公布 9 月營收達 282.49 億元創近 12 個月新高,但即便先前已公布第 2 季毛利率高達 66.25%,出貨位元實質萎縮已暴露動能放緩,2027 年獲利高標恐難兌現。

市場目前以 2027 年預估每股盈餘 50.27 元計算,給予華邦電僅 3.5 倍的前瞻本益比。這項數字營造出評價極度便宜的氛圍。然而,這項定價完全建構在最樂觀情境之上。市場假設毛利率能持續衝破 70%,且利基型記憶體供不應求將無止境延續至 2028 年。這項定價忽視了出貨量動能已現疲態的事實。

以上為全文前 2 段(全文 26 段)。訂閱版含完整全文、2 張數據表、2 條時間序列、3 個檢查點與本刊結論。全文共 6 節。

閱讀訂閱版

華邦電創高營收與股價走勢背離 走勢圖234.4170.2106.1177元06-0106-2507-2108-1309-0710-02華邦電創高營收與股價走勢背離 走勢圖234.4170.2106.1177元06-0107-1408-2410-06
華邦電創高營收與股價走勢背離(元) 近 90 個交易日・06-01 → 10-08圖對應:比對創高營收與近月股價走勢分歧這段期間 +5.4%,最新收盤距區間高點 -20.3%。

估值位置

10/8 收盤
i
三把尺一起看:近 4 季本益比(成長股會因為 EPS 落後而偏高)、股價淨值比(金融與景氣循環股較穩),以及近一季相對大盤。位置「80%」=目前比近 5 年八成的月份都高。位置只描述高低,不代表合理價。
本益比位置(近 5 年)54%目前 19.5 倍,比近 5 年這個比例的月份高;近 5 年 4.2–161.2 倍、中位 15.7 倍
股價淨值比位置(近 5 年)92%目前 4.83 倍;比近 5 年這個比例的月份高
5102050100目前 19.5 倍中位 15.720212026

灰色帶=近 3 年中間 80% 的月份(5.1–116.9 倍)、虛線=中位數;每月一點取月中本益比,最後一點是目前值;縱軸為對數刻度。只表示這檔自己過去的位置,不是合理價或買賣建議。

近 4 季本益比比近 5 年 54% 的月份高(中段)。

訂閱版:預估本益比、今年 EPS 達成度與股票健診訂閱

本益比與股價淨值比:交易所每日公布值(10/8)、近 5 年分位用每月 15 日快照(2021-09 起 41 個月);相對大盤用還原收盤與加權報酬指數。

每個數字怎麼算 →

獲利品質

財報至 2026 年第 2 季
i
損益表的獲利要對得上現金:營業現金流長期低於淨利、應收帳款或存貨天數大增,常是獲利品質轉弱的前兆;業外收支占比高=獲利多半來自本業以外(投資評價、處分利益等),較難持續。
  • 業外占稅前(近 4 季)1.9%業外收支÷稅前淨利
  • 營業現金流÷稅後淨利(近 4 季)1.10 倍營業現金流 440.2 億元
  • 自由現金流(近 4 季)324.3 億元營業現金流+資本支出
  • 應收帳款天數93 天一年前 53 天
  • 存貨天數145 天一年前 132 天
  • 負債比40.8%總負債÷總資產;同產業中位 30.9%

資料:公開資訊觀測站財報(損益表、現金流量表、資產負債表);只用已過法定公布期限的季別。現金流量表為當年累計值,本刊換算成單季再加總。

每個數字怎麼算 →

其他關鍵數字

2026 資本支出
395 億元
年增 618.18%,將於 2027 年大幅墊高折舊

本文提及標的

本刊為研究整理與觀點分享,非投資建議;作者非持牌投資顧問;價格基準日為 2026-10-10。