AHI Journal
美國線連 6 週漲、歐洲線連 9 週跌,撐盤的是天氣US Routes Rise for Sixth Week, Europe Falls for Ninth on Weather Snarls
上海出口集裝箱運價指數 3,590.05 點;塞港來自颱風與運河限制,不是需求。SCFI printed at 3,590.05 points; port congestion reflects typhoons and canal restrictions, not underlying demand.
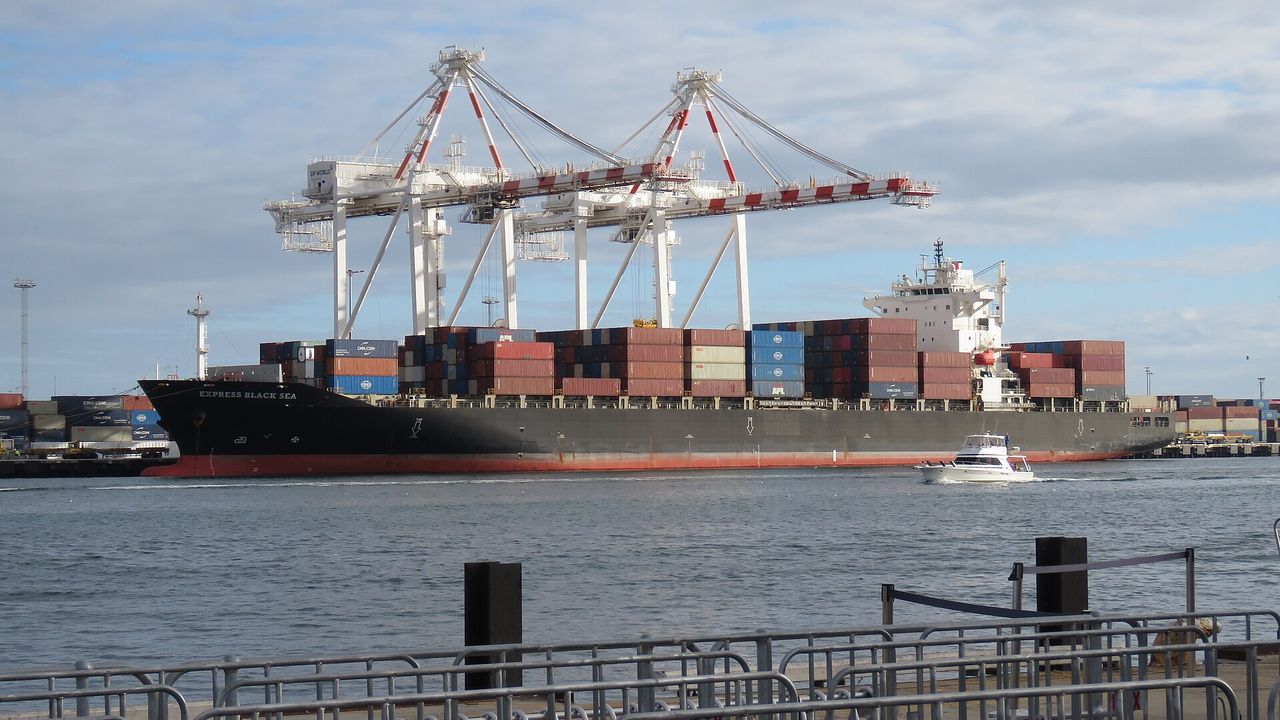
最新一期上海出口集裝箱運價指數收在 3,590.05 點,週漲幅 2.29%,看似延續多頭格局,但底層結構卻出現劇烈分歧。美東線每FEU運價攀升至 10,324 美元、週漲 2.77%,美西線每FEU亦升至 7,242 美元、週漲 4.35%,雙雙寫下連續第 6 週上漲的紀錄;反觀歐洲線每TEU運價跌至 2,643 美元,呈現連續第 9 週的單向回落。這場跨洋航線的走勢分化,揭示當前航運市場並非迎來全面的終端景氣復甦,而是供給端擾動所造成的短期定價扭曲。投資人若僅將綜合指數上揚解讀為全球貿易需求強勁,將面臨誤判景氣循環拐點的風險。最新一期上海出口集裝箱運價指數收在 3,590.05 點,週漲幅 2.29%,看似延續多頭格局,但底層結構卻出現劇烈分歧。美東線每FEU運價攀升至 10,324 美元、週漲 2.77%,美西線每FEU亦升至 7,242 美元、週漲 4.35%,雙雙寫下連續第 6 週上漲的紀錄;反觀歐洲線每TEU運價跌至 2,643 美元,呈現連續第 9 週的單向回落。這場跨洋航線的走勢分化,揭示當前航運市場並非迎來全面的終端景氣復甦,而是供給端擾動所造成的短期定價扭曲。投資人若僅將綜合指數上揚解讀為全球貿易需求強勁,將面臨誤判景氣循環拐點的風險。
歐美航線背離揭示結構性分歧歐美航線背離揭示結構性分歧
從運價結構剖析,美線與歐線的背離走勢,直接反映出全球主要貿易航道面臨的冰火兩重天。美東線運價突破萬美元大關,美西線亦維持強勁攀升節奏,連續 6 週的漲勢讓市場產生旺季拉貨力道超乎預期的樂觀情緒。然而,歐洲線連續 9 週的疲軟下跌,卻誠實反映出終端實質消費力道不足與補庫存動能衰退的現況。倘若全球總體經濟需求真正走出低谷,跨洋貿易航線不應出現長達 2 個月以上的方向性脫鉤。歐線運價的持續下探,已明確宣告製造業外銷動能並未迎來全面復甦,美線價格的暴衝因而更顯得孤立且異常。從運價結構剖析,美線與歐線的背離走勢,直接反映出全球主要貿易航道面臨的冰火兩重天。美東線運價突破萬美元大關,美西線亦維持強勁攀升節奏,連續 6 週的漲勢讓市場產生旺季拉貨力道超乎預期的樂觀情緒。然而,歐洲線連續 9 週的疲軟下跌,卻誠實反映出終端實質消費力道不足與補庫存動能衰退的現況。倘若全球總體經濟需求真正走出低谷,跨洋貿易航線不應出現長達 2 個月以上的方向性脫鉤。歐線運價的持續下探,已明確宣告製造業外銷動能並未迎來全面復甦,美線價格的暴衝因而更顯得孤立且異常。
氣象擾動與港口壅塞推升運價氣象擾動與港口壅塞推升運價
支撐美線運價持續走高的實質推手,並非貨物托運量的實質爆發,而是供給端一系列突發性的運營阻礙。受颱風等極端氣候頻繁干擾,亞洲主要出貨港口的裝卸作業節奏大幅放緩,船舶在港外的等待時間再度被拉長至 7 到 14 天,有效運力遭受嚴重扣押。此外,關鍵運河節點的通行限制未解,進一步加劇跨太平洋航線的周轉瓶頸,導致市場可用艙位在短時間內急遽收縮。這類因天候與地理瓶頸所造成的運力蒸發,本質上屬於具有明確時效限制的外部衝擊,一旦氣候回穩或港口作業恢復正常,由塞港所人為墊高的運價防線將迅速失去依託。支撐美線運價持續走高的實質推手,並非貨物托運量的實質爆發,而是供給端一系列突發性的運營阻礙。受颱風等極端氣候頻繁干擾,亞洲主要出貨港口的裝卸作業節奏大幅放緩,船舶在港外的等待時間再度被拉長至 7 到 14 天,有效運力遭受嚴重扣押。此外,關鍵運河節點的通行限制未解,進一步加劇跨太平洋航線的周轉瓶頸,導致市場可用艙位在短時間內急遽收縮。這類因天候與地理瓶頸所造成的運力蒸發,本質上屬於具有明確時效限制的外部衝擊,一旦氣候回穩或港口作業恢復正常,由塞港所人為墊高的運價防線將迅速失去依託。
傳統淡季將至考驗運價支撐力傳統淡季將至考驗運價支撐力
隨著時序即將步入第 4 季傳統貨運淡季,市場供需天平將迎來更為嚴苛的檢驗。核心考量正是這波供給端擾動的不可持續性。當季節性氣候干擾逐步減弱、亞洲主要港口作業回歸常軌,過去幾週因滯港而積壓的船舶運力將被集中釋放,艙位供給偏緊的假象將不攻自破。在缺乏強勁終端零售買氣與補庫存需求接棒的情況下,美線運價難以單憑短暫的塞港效應維持在高檔水位。一旦供應鏈運轉效率修復與季節性淡季需求下滑形成共振,當前美線運價所享有的溢價空間勢必面臨快速均值回歸的壓力。隨著時序即將步入第 4 季傳統貨運淡季,市場供需天平將迎來更為嚴苛的檢驗。核心考量正是這波供給端擾動的不可持續性。當季節性氣候干擾逐步減弱、亞洲主要港口作業回歸常軌,過去幾週因滯港而積壓的船舶運力將被集中釋放,艙位供給偏緊的假象將不攻自破。在缺乏強勁終端零售買氣與補庫存需求接棒的情況下,美線運價難以單憑短暫的塞港效應維持在高檔水位。一旦供應鏈運轉效率修復與季節性淡季需求下滑形成共振,當前美線運價所享有的溢價空間勢必面臨快速均值回歸的壓力。
本刊判斷,當前美線運價的強勢主要來自船舶延誤而非貨量激增,價格訊號已與真實需求產生脫節。接下來觀察重點在於亞洲主要港口的船舶等待天數何時出現連續性下降,以及塞港舒緩後美線報價的修正節奏。投資人應密切追蹤供應鏈周轉率的修復進度,而非單純依賴週度運價漲幅作為景氣判斷依據。本刊判斷,當前美線運價的強勢主要來自船舶延誤而非貨量激增,價格訊號已與真實需求產生脫節。接下來觀察重點在於亞洲主要港口的船舶等待天數何時出現連續性下降,以及塞港舒緩後美線報價的修正節奏。投資人應密切追蹤供應鏈周轉率的修復進度,而非單純依賴週度運價漲幅作為景氣判斷依據。
包含全球主要港口等待天數序列、航商運力投放拆解與運價反轉的具體否證條件。Supplies global port-congestion wait-time series, carrier capacity deployment breakdowns, and concrete falsification triggers for a rate-reversal cycle.