AHI Journal

2026 年 9 月 14 日 星期一Monday, September 14, 2026登入Log In訂閱Subscribe
風險架構RISK FRAMEWORK

單GW建置成本達 500 億美元,北美電網極限與循環融資隱憂Buildout Costs Hit $50B per Gigawatt: North American Grid Limits and Circular Financing Risks

2027 年全球實際完工機房僅能滿足 60%晶片需求,晶片商資產擔保融資模式正累積隱性系統風險。Data centers built through 2027 will meet only 60% of chip demand, while vendor-backed asset financing structures build hidden systemic risks.
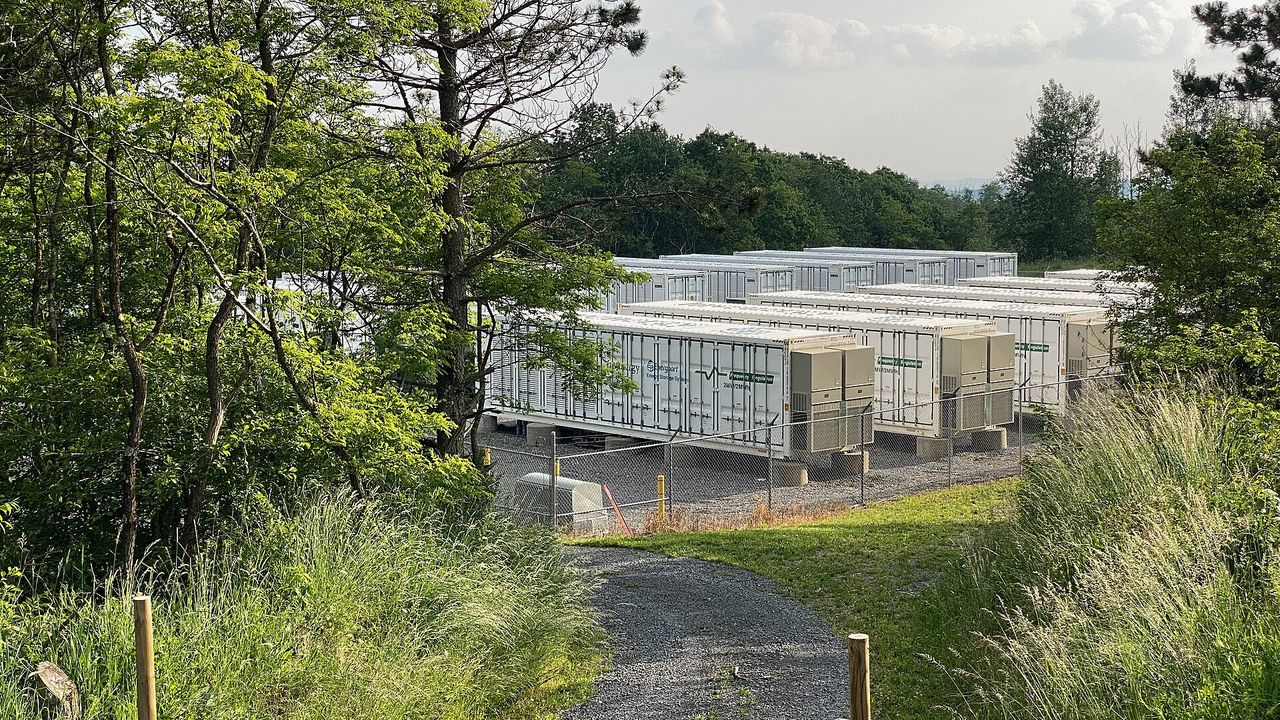
power(儲能電廠設施實景)
圖:Photo: Z22 授權:License: CC BY-SA 4.0 來源:Source: Wikimedia Commons
2026 年 9 月 14 日 星期一Monday, September 14, 2026風險Risk台股盤面與籌碼Taiwan Market & Flows免費版Free Edition
下一個可驗證時點Next checkpoint10/10(六)2605 新興 9 月營收(10 日前申報)
到時候看What to check9 月營收年增率是否高於前 3 個月平均(前 3 個月平均年增 +34.5%);月增率有沒有延續,累計年增率的方向。

全球人工智慧算力擴張正迎頭撞上電網基建的實體天花板。當前市場對算力增長的樂觀預期,建立在晶片出貨即可全數點亮的假設之上,但電網擴建與土建工程的極限正在打破這個幻覺。產業最新數據顯示,單一GW等級的資料中心建置成本已飆升至 450 億至 500 億美元;即使各大雲端巨頭預計在 2026 年將資本開支擴大至 1.8 萬億美元的歷史新高,北美嚴苛的電網審批與物理容量限制,仍將實際接入規模死死卡在 20GW左右。硬體採購與基礎設施落地的巨大時間差,正讓萬億美元的資本長跑面臨晶片無電可用的滯留隱憂。全球人工智慧算力擴張正迎頭撞上電網基建的實體天花板。當前市場對算力增長的樂觀預期,建立在晶片出貨即可全數點亮的假設之上,但電網擴建與土建工程的極限正在打破這個幻覺。產業最新數據顯示,單一GW等級的資料中心建置成本已飆升至 450 億至 500 億美元;即使各大雲端巨頭預計在 2026 年將資本開支擴大至 1.8 萬億美元的歷史新高,北美嚴苛的電網審批與物理容量限制,仍將實際接入規模死死卡在 20GW左右。硬體採購與基礎設施落地的巨大時間差,正讓萬億美元的資本長跑面臨晶片無電可用的滯留隱憂。

物理極限壓低機房實際落成容量物理極限壓低機房實際落成容量

基礎設施的物理限制正將資本投入的轉換效率逼向臨界點。即便全球超大規模雲端服務商傾注全力擴張,預估到 2027 年全球實際能啟用的資料中心總容量僅在 30 至 37GW之間,這意味著實際完工機房充其量只能滿足晶片理論出貨量的 50%至 60%。其餘 3 至 4 成的高階晶片在出廠後,將直接面臨缺乏機房與電力配額的閒置窘境。建置單GW機房耗資 500 億美元的沉重負擔,加上傳統電網審批週期往往長達數年,使得晶片製造與電力交付的速度差持續擴大,原本被視為確定性增長的算力資產,正在轉變為昂貴的庫存沉沒成本。基礎設施的物理限制正將資本投入的轉換效率逼向臨界點。即便全球超大規模雲端服務商傾注全力擴張,預估到 2027 年全球實際能啟用的資料中心總容量僅在 30 至 37GW之間,這意味著實際完工機房充其量只能滿足晶片理論出貨量的 50%至 60%。其餘 3 至 4 成的高階晶片在出廠後,將直接面臨缺乏機房與電力配額的閒置窘境。建置單GW機房耗資 500 億美元的沉重負擔,加上傳統電網審批週期往往長達數年,使得晶片製造與電力交付的速度差持續擴大,原本被視為確定性增長的算力資產,正在轉變為昂貴的庫存沉沒成本。

資產擔保融資埋下系統性槓桿隱患資產擔保融資埋下系統性槓桿隱患

為了繞過資本門檻以消化巨額產能,晶片製造商與新興雲端服務商正深度綁定高風險的循環融資體系。晶片巨頭透過信用擔保,甚至直接將出貨的伺服器作為底層資產,協助客戶向金融機構換取數千億美元的建置貸款。在這種模式下,硬體既是供應商認列營收的商品,又是債務融資的擔保品。然而,高階晶片具備每 2 年折舊 50%的損耗特徵,一旦終端軟體商業化的投資回報率未如預期展開,營運現金流無法覆蓋利息,這種以快速貶值設備為基礎的槓桿架構,將迅速引發信用違約與大規模資產減值風暴。為了繞過資本門檻以消化巨額產能,晶片製造商與新興雲端服務商正深度綁定高風險的循環融資體系。晶片巨頭透過信用擔保,甚至直接將出貨的伺服器作為底層資產,協助客戶向金融機構換取數千億美元的建置貸款。在這種模式下,硬體既是供應商認列營收的商品,又是債務融資的擔保品。然而,高階晶片具備每 2 年折舊 50%的損耗特徵,一旦終端軟體商業化的投資回報率未如預期展開,營運現金流無法覆蓋利息,這種以快速貶值設備為基礎的槓桿架構,將迅速引發信用違約與大規模資產減值風暴。

離網發電興起轉移整體供應鏈瓶頸離網發電興起轉移整體供應鏈瓶頸

電網擴容的停滯不前,正迫使資料中心營運商轉向高成本的離網發電方案。Bloom Energy第 2 季營收大幅成長 166%至 10.65 億美元,並取得Brookfield高達 250 億美元的專案融資支持,顯示以固態氧化物燃料電池跳過公用電網審查,已成為維持建設進度的權宜之計。同時,微軟規劃在 2032 年前將專用晶片功耗推升至 13GW,並積極布局核電與微電網。然而,天然氣燃料供應的不確定性與發電設備的交付延遲,正在複製過去半導體的短缺情境。算力擴張的核心瓶頸,已徹底從先進晶圓代工產能,轉移至發電機組與重型變壓器的配額爭奪。電網擴容的停滯不前,正迫使資料中心營運商轉向高成本的離網發電方案。Bloom Energy第 2 季營收大幅成長 166%至 10.65 億美元,並取得Brookfield高達 250 億美元的專案融資支持,顯示以固態氧化物燃料電池跳過公用電網審查,已成為維持建設進度的權宜之計。同時,微軟規劃在 2032 年前將專用晶片功耗推升至 13GW,並積極布局核電與微電網。然而,天然氣燃料供應的不確定性與發電設備的交付延遲,正在複製過去半導體的短缺情境。算力擴張的核心瓶頸,已徹底從先進晶圓代工產能,轉移至發電機組與重型變壓器的配額爭奪。

當底層硬體建置進度大幅脫離軟體獲利步伐時,資本市場終將以壓縮估值來修正預期。接下來的關鍵不在於晶片出貨增速,而在於美系雲端巨頭在財報中展現的折舊費用認列節奏,以及自由現金流的消耗趨勢。一旦終端變現能力無法填補融資利息與折舊黑洞,由高槓桿支撐的擴張循環將面臨嚴厲考驗。當底層硬體建置進度大幅脫離軟體獲利步伐時,資本市場終將以壓縮估值來修正預期。接下來的關鍵不在於晶片出貨增速,而在於美系雲端巨頭在財報中展現的折舊費用認列節奏,以及自由現金流的消耗趨勢。一旦終端變現能力無法填補融資利息與折舊黑洞,由高槓桿支撐的擴張循環將面臨嚴厲考驗。

收錄全球電網接入缺口拆解、循環融資架構分析與現金流警戒檢查點。Details global power-grid connection shortfall data, circular financing architecture breakdowns, and cash-burn warning triggers.
閱讀訂閱版Read the subscriber edition

本刊結論:Our verdict: 立場:偏空全球AI資料中心按期完工容量能完全承接晶片出貨量之市場共識;信心:高,電網接入極限與單GW建置成本暴增至 500 億美元構成嚴苛物理與財務瓶頸;否證:若 2027 年全球實際落地資料中心容量突破 37GW,或完工機房對晶片需求滿足率超過 60%,則本判斷不成立。

接下來看什麼What to watch next

  1. 全球超大規模雲端業者 2026 年資本開支:若落在 1.7 萬億至 1.8 萬億美元區間或以上為成立,若低於 1.7 萬億美元則為不成立。
  2. 2027 年全球資料中心實際落地容量與北美電網接入極限:若全球容量介於 30 至 37GW且北美受限於 20GW左右即為成立,若全球容量高於 37GW或北美接入容量顯著超越 20GW則為不成立。
  3. 未來 2 個季度美系雲端巨頭自由現金流(FCF)利潤率:若跌破 20%警戒線為成立,若維持在 20%以上則為不成立。

風險燈號Risk Dashboard

總經Macro
布蘭特原油突破 107 美元,美核心CPI超預期促使Fed升息機率飆至 87.3%,公債殖利率逼近 5%。Brent crude topped $107; higher core CPI pushed Fed hike odds to 87.3%, sending 10-year yields toward 5%.
流動性Liquidity
外資台指期未平倉淨空單高達 85,067 口歷史極端區,融資餘額滯留 5,878 億元形成籌碼懸刃。Foreign index futures net short positions hit an extreme 85,067 contracts as margin debt stands at NT$587.9 billion.
產業敘事Narratives
AI伺服器硬體需求維持強勁,但北美資料中心電網建設落後晶片出貨,光學雙雄降評反映題材退潮。Hardware demand remains robust, but grid bottlenecks trail chip deliveries as optical downgrades mark narrative fatigue.
時間性Seasonality
步入台股歷史唯一系統性負報酬之 9 月份,疊加超級央行週與美股四巫日結算,波動進入極值期。Entering September, historically the Taiex's only systematically negative month, alongside central bank decisions and quadruple witching.

要聞速覽What’s News看完整內容 →full story →

市場Markets

外資期貨空單破 8.5 萬口Foreign Futures Shorts Top 85,000 Contracts台股下跌 755.64 點失守月線,外資單日狂砍現貨 892.70 億元,台指期未平倉淨空單更堆疊至 85,067 口的極端水位。The Taiex fell 755.64 points, breaching its 20-day moving av…

美伊情勢推升原油破百Middle East Tensions Lift Oil Above $100荷姆茲海峽協商延宕,布蘭特原油飆至每桶 107.63 美元,西德州原油大漲至 102.48 美元。Stalled Strait of Hormuz negotiations pushed Brent crude to $107.63 a barrel and WTI to $102.48.

台指期夜盤強彈 401 點Taiex Night Futures Rebound 401 Points儘管日盤現貨爆量重挫至 46,184.85 點,夜盤隨美股戴爾暴漲 12%激勵大漲 401 點至 46,588 點。After the daytime cash index dropped on heavy volume to 46,1…

產業與企業Industry & Companies

台積電衝刺埃米級產能TSMC Accelerates Angstrom-Era Capacity台積電確認 2027 年中 2 奈米月產能拉升至 11 萬片、3 奈米擴充至 21 萬片,全年資本支出鎖定 600 至 640 億美元。TSMC confirmed plans to lift 2-nanometer capacity to 110,000…

村田停產掀MLCC轉單潮Murata EOL Spurs MLCC Order Shifts日商村田宣告停產 9 大系列被動元件,產能轉移至車用高規,引爆全球通用MLCC供應緊繃。Murata's planned phaseout of nine passive component lines to…

本期其他文章More From This Issue

回本期目錄 →Back to issue index →
頭版頭條TOP STORY

布蘭特原油破百美元遭遇外資 8.5 萬口期貨空單,台股失守 46,200 點的流動性估值修正Brent Breaches $100 as Foreign Short Positions Hit 85,000 Contracts; Taiex Breaches 46,200 in Liquidity Repricing

原油飆破每桶 107 美元與美國核心CPI走揚,迫使市場定價聯準會升息 87%機率;外資單日拋售 892 億元背後,是AI資本開支狂潮與流動性抽緊的劇烈碰撞。Crude surges past $107 a barrel and rising U.S. core CPI pushes rate-hike odds to 87%; an NT$89.3 billion foreign selloff exposes a collision between AI capex and tightening liquidity.

2026-09-14總經與市場Markets貴金屬與原物料Precious Metals & Commodities
閱讀 →Read →
評等脈絡RATING CONTEXT

光學雙雄遭遇降評與資金轉進先進封測,外資研究圈的估值重分配Optical Leaders Face Downgrades Amid Advanced Packaging Spillover, Reshuffling Valuations

大立光玉晶光因CPO敘事透支遭到降評,資金全面轉進具備實質擴產與能漲價的晶圓載板及測試介面。Largan Precision and Genius Electronic Optical were cut on stretched CPO narratives, rotating capital to IC substrates and test interfaces backed by tangible capacity expansion and pricing power.

2026-09-14評等Ratings光通訊與 CPOOptical & CPO
閱讀 →Read →
產業鏈質變SUPPLY-CHAIN SHIFT

單機櫃PCB價值暴增 233%,Rubin架構引爆材料與耗材漲價鏈Per-Rack PCB Content Jumps 233% as Rubin Architecture Ignites Materials Price Hikes

輝達次世代NVL72 機櫃推升高頻覆銅板與鑽針消耗,村田被動元件停產更將供應短缺推向絕對緊繃。Nvidia's next-gen NVL72 rack drives copper-clad laminate and drill bit consumption, while Murata's passive component phaseouts tighten supply bottlenecks.

2026-09-14科技TechnologyAI 伺服器AI Servers
閱讀 →Read →
海外連動CROSS-BORDER TRANSMISSION

甲骨文 1,000 億美元CapEx拉抬戴爾,美股硬體強彈與台股夜盤的傳導落差Oracle's $100B Capex Lifts Dell, Exposing Gap Between Wall Street Rally and Taiex Night Futures

美股四大指數在甲骨文擴產與戴爾暴漲 12%帶動下反彈,台股卻因匯率走貶與外資提款而呈現脫節。U.S. benchmarks rebounded on Oracle's expansion and Dell's 12% jump, but Taiwan equities lagged as local currency depreciation and foreign selling widened the disconnect.

2026-09-14海外Global科技巨頭與美股Big Tech & U.S. Equities
閱讀 →Read →
總經與結構MACRO & MARKET STRUCTURE

超級央行週碰撞 9 月魔咒,8.5 萬口空單壓頂下的流動性保衛戰Super Central Bank Week Collides With September Jinx Under 85,000 Short Contracts

美伊戰火推升柴油破 6 美元,日銀緊縮在即疊加台股 9 月負報酬季節性,現貨高檔融資面臨殘酷考驗。U.S.-Iran tensions push diesel past $6 as imminent Bank of Japan tightening and September seasonality put elevated margin debt to a test.

2026-09-14總經與市場Markets總經與利率Macro & Rates
閱讀 →Read →
本刊觀點Editor's View

本刊觀點:實體算力擴張與金融貼現收緊的定價斷層Editor's Take: Facing the Divide Between Liquidity and Physical Infrastructure in Armed Stance

市場態:立場:防禦審慎;信心:中偏高;否證:通膨黏性解除促使利率預期顯著回落,或衍生性金融商品極端空頭部位實質回補。Market State: Armed Stance (Above the 200-day MA, but 20-day momentum turned negative and foreign futures net short positions sit at historically extreme levels).

2026-09-14本刊觀點Editor's View總經與利率Macro & Rates
閱讀 →Read →