AHI Journal
布蘭特原油破百美元遭遇外資 8.5 萬口期貨空單,台股失守 46,200 點的流動性估值修正Brent Breaches $100 as Foreign Short Positions Hit 85,000 Contracts; Taiex Breaches 46,200 in Liquidity Repricing
原油飆破每桶 107 美元與美國核心CPI走揚,迫使市場定價聯準會升息 87%機率;外資單日拋售 892 億元背後,是AI資本開支狂潮與流動性抽緊的劇烈碰撞。Crude surges past $107 a barrel and rising U.S. core CPI pushes rate-hike odds to 87%; an NT$89.3 billion foreign selloff exposes a collision between AI capex and tightening liquidity.
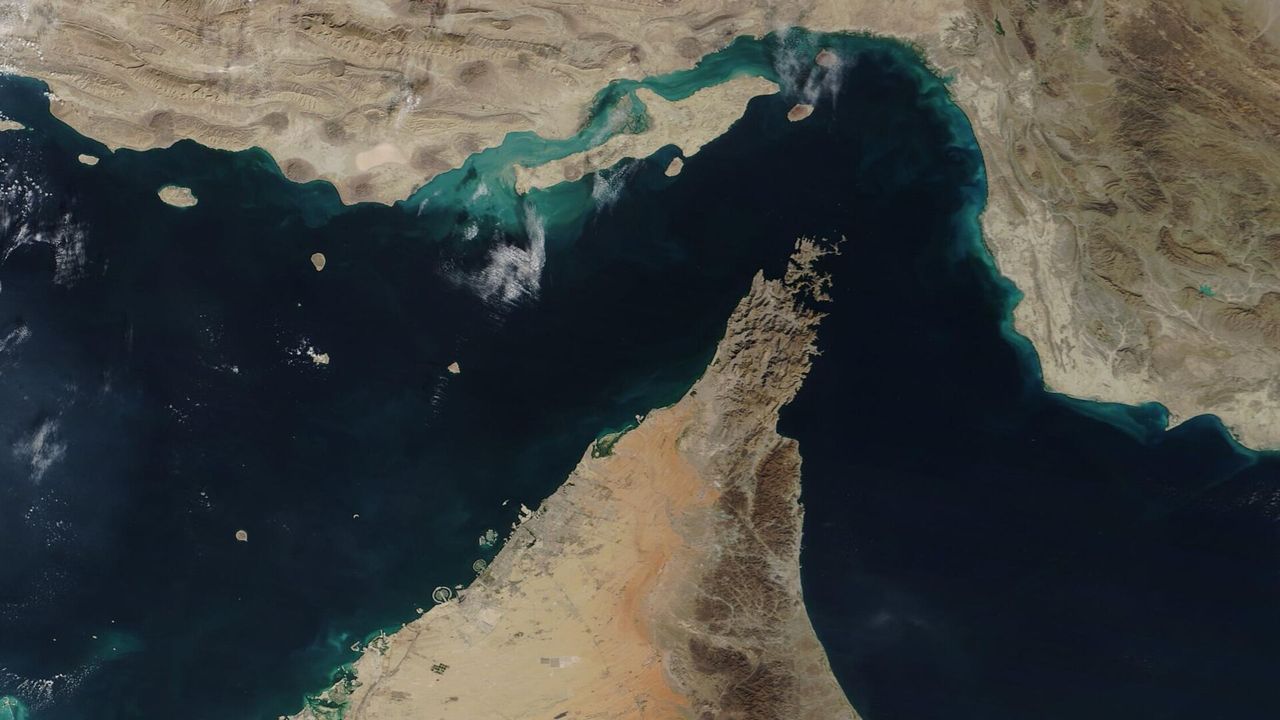
布蘭特原油現貨在荷姆茲海峽危機陰影下衝破每桶 107 美元關卡,加權指數隨即在能源通膨升溫的壓力下重挫 755.64 點,收在 46,184.85 點,集中市場更爆出 7,622.45 億元的殺多巨量。與此同時,外資單日大幅拋售現貨 892.70 億元,並在台指期布建高達 85,067 口歷史級淨空單,展現出罕見的極端避險姿態。這場重挫並非單純的情緒宣洩,而是美國核心CPI年增率攀升至 3.4%、10 年期美債殖利率逼近 5%之際,全球宏觀資金針對聯準會升息預期所展開的流動性重定價。在實體科技需求依然火熱的當下,資本市場正面臨無風險利率走揚帶來的嚴峻考驗。布蘭特原油現貨在荷姆茲海峽危機陰影下衝破每桶 107 美元關卡,加權指數隨即在能源通膨升溫的壓力下重挫 755.64 點,收在 46,184.85 點,集中市場更爆出 7,622.45 億元的殺多巨量。與此同時,外資單日大幅拋售現貨 892.70 億元,並在台指期布建高達 85,067 口歷史級淨空單,展現出罕見的極端避險姿態。這場重挫並非單純的情緒宣洩,而是美國核心CPI年增率攀升至 3.4%、10 年期美債殖利率逼近 5%之際,全球宏觀資金針對聯準會升息預期所展開的流動性重定價。在實體科技需求依然火熱的當下,資本市場正面臨無風險利率走揚帶來的嚴峻考驗。
利率重回五厘壓制科技股高估值利率重回五厘壓制科技股高估值
外資創紀錄的 8.5 萬口淨空單,實質上反映了全球資本對緊縮週期重啟的提前定價。美國 8 月核心消費者物價指數走高,促使利率期貨市場對本週聯準會升息 1 碼的預期機率迅速飆升至 87.3%,年內升息 2 碼的機率更被推升至 99%的高位。當基準無風險利率持續被錨定在 5%關卡之上,金融市場對本益比超過 30 倍的成長型板塊容忍度隨之驟降。由避險基金與被動指數型基金主導的部位調節,迅速轉化為對權值股的無差別拋售。這種貨幣緊縮帶來的貼現率上修,正在強制收緊過去 1 年由寬鬆流動性支撐的估值擴張空間。外資創紀錄的 8.5 萬口淨空單,實質上反映了全球資本對緊縮週期重啟的提前定價。美國 8 月核心消費者物價指數走高,促使利率期貨市場對本週聯準會升息 1 碼的預期機率迅速飆升至 87.3%,年內升息 2 碼的機率更被推升至 99%的高位。當基準無風險利率持續被錨定在 5%關卡之上,金融市場對本益比超過 30 倍的成長型板塊容忍度隨之驟降。由避險基金與被動指數型基金主導的部位調節,迅速轉化為對權值股的無差別拋售。這種貨幣緊縮帶來的貼現率上修,正在強制收緊過去 1 年由寬鬆流動性支撐的估值擴張空間。
實體強韌營收與資本抽水劇烈撕裂實體強韌營收與資本抽水劇烈撕裂
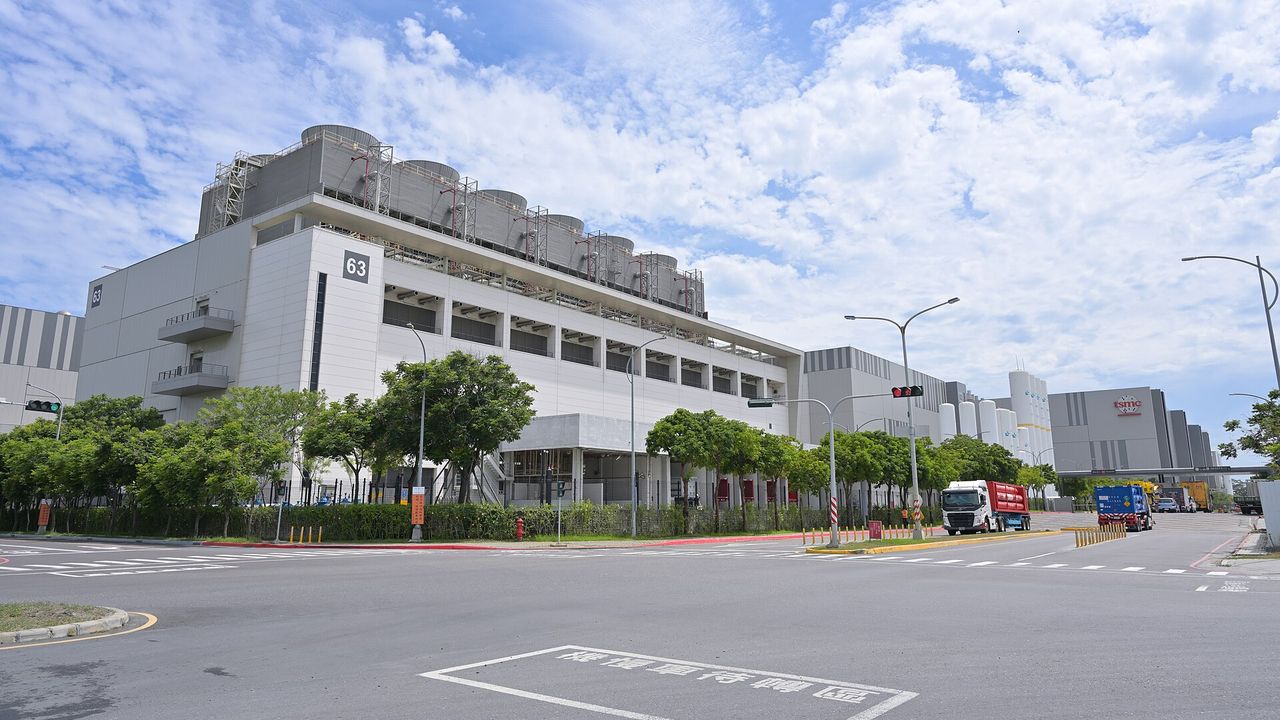
令人深思的是,資本市場的流動性抽離與半導體供應鏈的實際營運形成強烈反差。台積電 8 月營收衝上 5,148.06 億元,年增率高達 53.3%,並已規劃未來數年逾 600 億美元的先進製程擴產;台灣單月出口亦改寫 824 億美元的歷史新猷,其中資通信產品對美出貨年增超過 5 成。這類數據印證了由北美雲端巨頭驅動的AI基礎設施建設並未停滯,實體硬體訂單依然保持滿載。然而,貨幣環境的急劇收緊,導致金融體系以調降資產倍數的方式懲罰電子產業鏈。即便工廠產能處於極限運轉,估值重估的重錘依舊沉重擊向科技板塊。令人深思的是,資本市場的流動性抽離與半導體供應鏈的實際營運形成強烈反差。台積電 8 月營收衝上 5,148.06 億元,年增率高達 53.3%,並已規劃未來數年逾 600 億美元的先進製程擴產;台灣單月出口亦改寫 824 億美元的歷史新猷,其中資通信產品對美出貨年增超過 5 成。這類數據印證了由北美雲端巨頭驅動的AI基礎設施建設並未停滯,實體硬體訂單依然保持滿載。然而,貨幣環境的急劇收緊,導致金融體系以調降資產倍數的方式懲罰電子產業鏈。即便工廠產能處於極限運轉,估值重估的重錘依舊沉重擊向科技板塊。
防禦買盤湧入實質息差與通膨受惠防禦買盤湧入實質息差與通膨受惠
資金在恐慌之際展現出清晰的防禦路徑,加速撤離對貼現率敏感的高估值股票,轉而流入具備實質息差保護與資源抗跌特性的防禦領域。在指數全面重挫之際,金融類股指數逆勢上揚,指標大型行庫接連改寫歷史新高,凸顯高利率環境對銀行利差結構的支撐效益。與此同時,中東局勢引發的地緣危機導致海運供應鏈再度緊繃,超大型油輪日租金衝上 57.9 萬美元的高峰,推升散裝與油運族群成為抗通膨的避風港。盤面結構的劇烈位移說明,市場並非全面潰敗,而是在重定價風暴下重新尋找具備現金流保護的安全墊。資金在恐慌之際展現出清晰的防禦路徑,加速撤離對貼現率敏感的高估值股票,轉而流入具備實質息差保護與資源抗跌特性的防禦領域。在指數全面重挫之際,金融類股指數逆勢上揚,指標大型行庫接連改寫歷史新高,凸顯高利率環境對銀行利差結構的支撐效益。與此同時,中東局勢引發的地緣危機導致海運供應鏈再度緊繃,超大型油輪日租金衝上 57.9 萬美元的高峰,推升散裝與油運族群成為抗通膨的避風港。盤面結構的劇烈位移說明,市場並非全面潰敗,而是在重定價風暴下重新尋找具備現金流保護的安全墊。
本刊判斷,當前行情的核心矛盾在於實體獲利增長能否抗衡高利率對本益比的壓制。接下來的觀察重點在於聯準會決策發布後的全球利率走勢,以及外資龐大衍生品空單的平倉節奏。若中東局勢降溫促使油價回落,流動性緊繃的緩解將帶動評價修復;否則,無風險利率高懸引發的資產重配置,仍將迫使高估值資產持續經歷波動考驗。本刊判斷,當前行情的核心矛盾在於實體獲利增長能否抗衡高利率對本益比的壓制。接下來的觀察重點在於聯準會決策發布後的全球利率走勢,以及外資龐大衍生品空單的平倉節奏。若中東局勢降溫促使油價回落,流動性緊繃的緩解將帶動評價修復;否則,無風險利率高懸引發的資產重配置,仍將迫使高估值資產持續經歷波動考驗。
提供期現貨籌碼壓力測算、關鍵防守點位分析與外資空單回補條件。Details institutional cash-futures positioning pressure models, key technical support levels, and triggers for foreign short-covering.