AHI Journal
單GW建置成本達 500 億美元,北美電網極限與循環融資隱憂Buildout Costs Hit $50B per Gigawatt: North American Grid Limits and Circular Financing Risks
2027 年全球實際完工機房僅能滿足 60%晶片需求,晶片商資產擔保融資模式正累積隱性系統風險。Data centers built through 2027 will meet only 60% of chip demand, while vendor-backed asset financing structures build hidden systemic risks.
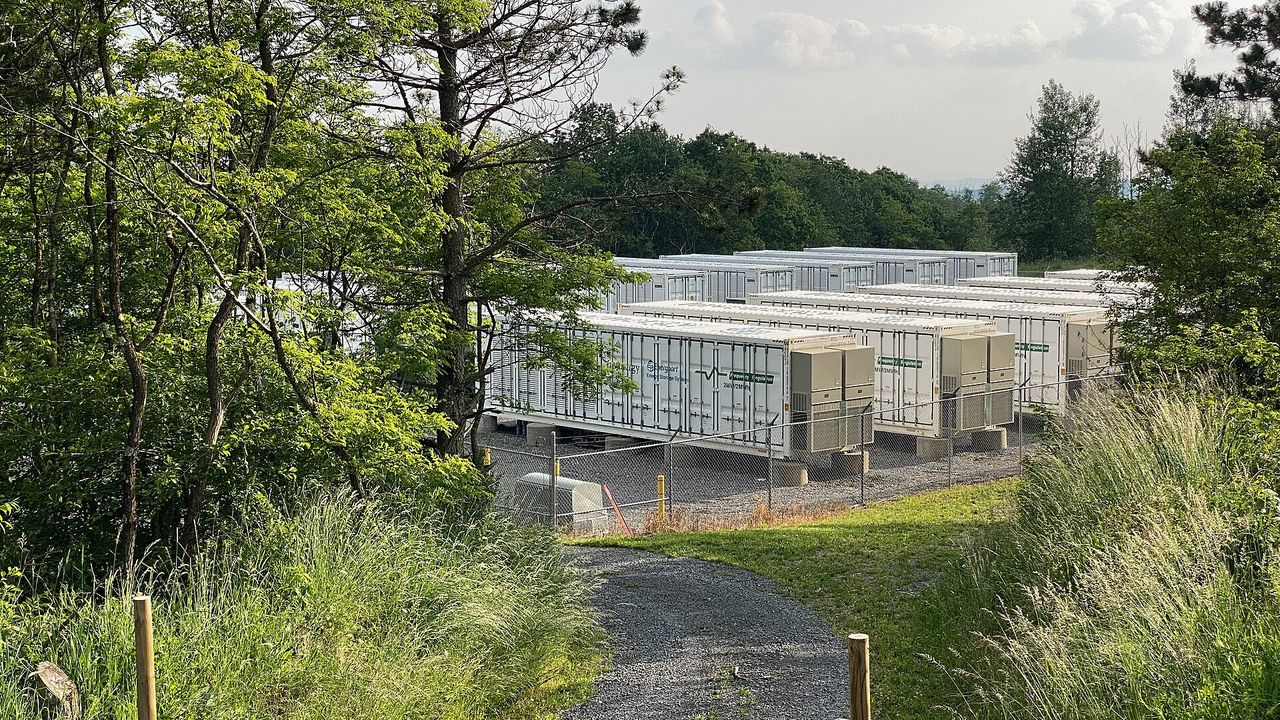
全球人工智慧算力擴張正迎頭撞上電網基建的實體天花板。當前市場對算力增長的樂觀預期,建立在晶片出貨即可全數點亮的假設之上,但電網擴建與土建工程的極限正在打破這個幻覺。產業最新數據顯示,單一GW等級的資料中心建置成本已飆升至 450 億至 500 億美元;即使各大雲端巨頭預計在 2026 年將資本開支擴大至 1.8 萬億美元的歷史新高,北美嚴苛的電網審批與物理容量限制,仍將實際接入規模死死卡在 20GW左右。硬體採購與基礎設施落地的巨大時間差,正讓萬億美元的資本長跑面臨晶片無電可用的滯留隱憂。全球人工智慧算力擴張正迎頭撞上電網基建的實體天花板。當前市場對算力增長的樂觀預期,建立在晶片出貨即可全數點亮的假設之上,但電網擴建與土建工程的極限正在打破這個幻覺。產業最新數據顯示,單一GW等級的資料中心建置成本已飆升至 450 億至 500 億美元;即使各大雲端巨頭預計在 2026 年將資本開支擴大至 1.8 萬億美元的歷史新高,北美嚴苛的電網審批與物理容量限制,仍將實際接入規模死死卡在 20GW左右。硬體採購與基礎設施落地的巨大時間差,正讓萬億美元的資本長跑面臨晶片無電可用的滯留隱憂。
物理極限壓低機房實際落成容量物理極限壓低機房實際落成容量
基礎設施的物理限制正將資本投入的轉換效率逼向臨界點。即便全球超大規模雲端服務商傾注全力擴張,預估到 2027 年全球實際能啟用的資料中心總容量僅在 30 至 37GW之間,這意味著實際完工機房充其量只能滿足晶片理論出貨量的 50%至 60%。其餘 3 至 4 成的高階晶片在出廠後,將直接面臨缺乏機房與電力配額的閒置窘境。建置單GW機房耗資 500 億美元的沉重負擔,加上傳統電網審批週期往往長達數年,使得晶片製造與電力交付的速度差持續擴大,原本被視為確定性增長的算力資產,正在轉變為昂貴的庫存沉沒成本。基礎設施的物理限制正將資本投入的轉換效率逼向臨界點。即便全球超大規模雲端服務商傾注全力擴張,預估到 2027 年全球實際能啟用的資料中心總容量僅在 30 至 37GW之間,這意味著實際完工機房充其量只能滿足晶片理論出貨量的 50%至 60%。其餘 3 至 4 成的高階晶片在出廠後,將直接面臨缺乏機房與電力配額的閒置窘境。建置單GW機房耗資 500 億美元的沉重負擔,加上傳統電網審批週期往往長達數年,使得晶片製造與電力交付的速度差持續擴大,原本被視為確定性增長的算力資產,正在轉變為昂貴的庫存沉沒成本。
資產擔保融資埋下系統性槓桿隱患資產擔保融資埋下系統性槓桿隱患
為了繞過資本門檻以消化巨額產能,晶片製造商與新興雲端服務商正深度綁定高風險的循環融資體系。晶片巨頭透過信用擔保,甚至直接將出貨的伺服器作為底層資產,協助客戶向金融機構換取數千億美元的建置貸款。在這種模式下,硬體既是供應商認列營收的商品,又是債務融資的擔保品。然而,高階晶片具備每 2 年折舊 50%的損耗特徵,一旦終端軟體商業化的投資回報率未如預期展開,營運現金流無法覆蓋利息,這種以快速貶值設備為基礎的槓桿架構,將迅速引發信用違約與大規模資產減值風暴。為了繞過資本門檻以消化巨額產能,晶片製造商與新興雲端服務商正深度綁定高風險的循環融資體系。晶片巨頭透過信用擔保,甚至直接將出貨的伺服器作為底層資產,協助客戶向金融機構換取數千億美元的建置貸款。在這種模式下,硬體既是供應商認列營收的商品,又是債務融資的擔保品。然而,高階晶片具備每 2 年折舊 50%的損耗特徵,一旦終端軟體商業化的投資回報率未如預期展開,營運現金流無法覆蓋利息,這種以快速貶值設備為基礎的槓桿架構,將迅速引發信用違約與大規模資產減值風暴。
離網發電興起轉移整體供應鏈瓶頸離網發電興起轉移整體供應鏈瓶頸
電網擴容的停滯不前,正迫使資料中心營運商轉向高成本的離網發電方案。Bloom Energy第 2 季營收大幅成長 166%至 10.65 億美元,並取得Brookfield高達 250 億美元的專案融資支持,顯示以固態氧化物燃料電池跳過公用電網審查,已成為維持建設進度的權宜之計。同時,微軟規劃在 2032 年前將專用晶片功耗推升至 13GW,並積極布局核電與微電網。然而,天然氣燃料供應的不確定性與發電設備的交付延遲,正在複製過去半導體的短缺情境。算力擴張的核心瓶頸,已徹底從先進晶圓代工產能,轉移至發電機組與重型變壓器的配額爭奪。電網擴容的停滯不前,正迫使資料中心營運商轉向高成本的離網發電方案。Bloom Energy第 2 季營收大幅成長 166%至 10.65 億美元,並取得Brookfield高達 250 億美元的專案融資支持,顯示以固態氧化物燃料電池跳過公用電網審查,已成為維持建設進度的權宜之計。同時,微軟規劃在 2032 年前將專用晶片功耗推升至 13GW,並積極布局核電與微電網。然而,天然氣燃料供應的不確定性與發電設備的交付延遲,正在複製過去半導體的短缺情境。算力擴張的核心瓶頸,已徹底從先進晶圓代工產能,轉移至發電機組與重型變壓器的配額爭奪。
當底層硬體建置進度大幅脫離軟體獲利步伐時,資本市場終將以壓縮估值來修正預期。接下來的關鍵不在於晶片出貨增速,而在於美系雲端巨頭在財報中展現的折舊費用認列節奏,以及自由現金流的消耗趨勢。一旦終端變現能力無法填補融資利息與折舊黑洞,由高槓桿支撐的擴張循環將面臨嚴厲考驗。當底層硬體建置進度大幅脫離軟體獲利步伐時,資本市場終將以壓縮估值來修正預期。接下來的關鍵不在於晶片出貨增速,而在於美系雲端巨頭在財報中展現的折舊費用認列節奏,以及自由現金流的消耗趨勢。一旦終端變現能力無法填補融資利息與折舊黑洞,由高槓桿支撐的擴張循環將面臨嚴厲考驗。
收錄全球電網接入缺口拆解、循環融資架構分析與現金流警戒檢查點。Details global power-grid connection shortfall data, circular financing architecture breakdowns, and cash-burn warning triggers.