AHI Journal
資本支出調升至 105 億美元:日月光先進封測的毛利臨界點
單月營收年增率衝上 45.7%,先進封測LEAP營收鎖定 2027 年倍增至 70 億美元;折舊年增 12%至 15%的壓力,將在第 4 季接受 30%毛利率臨界檢驗。
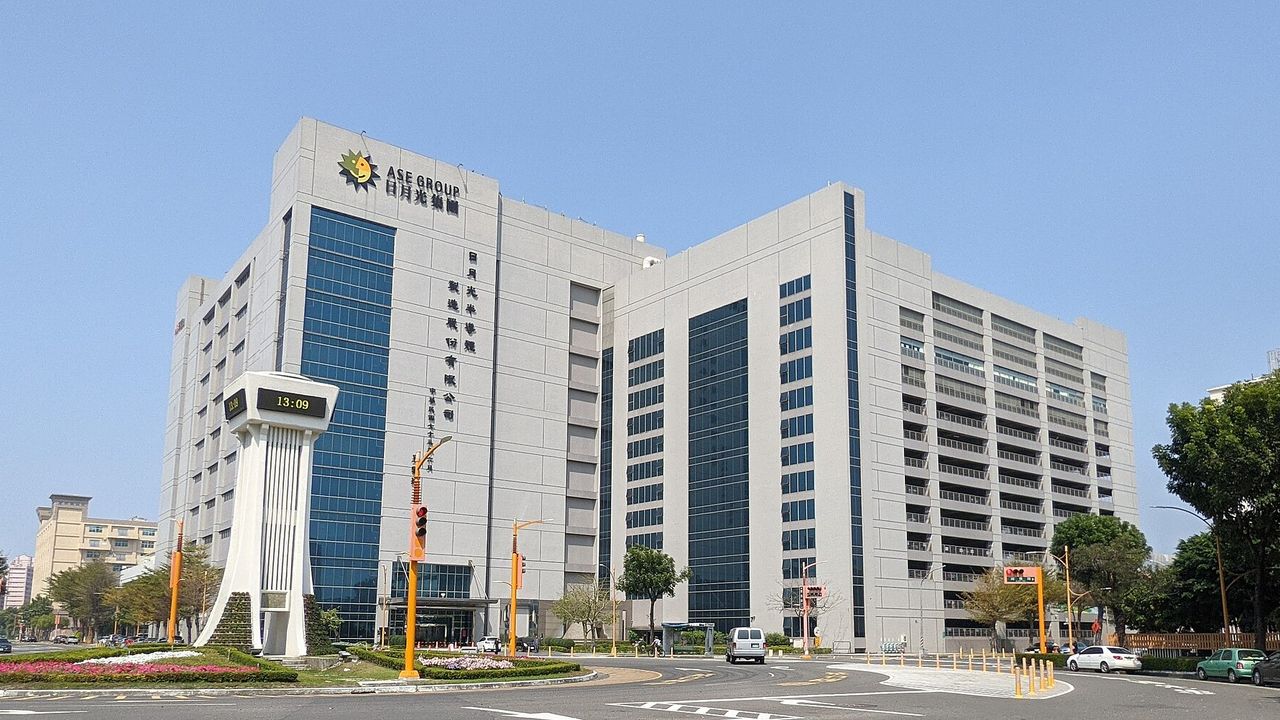
2026 年 8 月合併營收創下 822.47 億元新高,年增率達到 45.7%。就在同一週,日月光投控全年的資本支出預算,最高被上修至 105 億美元。封裝測試與材料單月營收衝出 512.87 億元,繳出年增 53.1%的強勁動能。這項數據向市場證明高階算力晶片帶動的封測訂單量,已經實質越過晶圓代工廠的產能邊界。這股需求正全面灌入專業委外封測體系。
本刊認為,市場對日月光的評價邏輯正在發生根本改變。這不再是一家隨消費性電子週期擺盪的傳統後段廠。日月光藉由LEAP架構與測試一條龍服務,成功綁定雲端AI資本支出,轉型為算力基礎設施商。第 2 季合併營收達 1,910.64 億元。母公司業主分得獲利 210.68 億元,較前季大幅成長 49%,比去年同期躍升 180%。這張成績單僅是毛利率中位數走揚的開端。
先進封測LEAP業務是推升獲利的核心槓桿。多家本土券商與外資研究共識指出,2026 年LEAP營收將突破 35 億美元目標。這項業務在 2027 年將翻倍達到 66.54 億至 70 億美元。屆時LEAP占封測營收比重將突破 30.3%。伺服器處理器與AI加速器對完整製程CoWoS外包的需求爆發。這股動能促使日月光在設備投資上的步伐顯著提速。
資本支出的規模正是多空分水嶺。市場預估 2026 年資本支出為 85 億美元。其中設備占 55 億美元,廠房設施占 30 億美元。部分觀點則進一步上調至 105 億美元。第 2 季單季設備支出已達 16.95 億美元。產能擴建直接反映在打線機台數 24,815 台與測試機台數 8,348 台的配置上。高階測試與晶圓測試稼動率在第 2 季已推升至 80%至 85%區間。吃緊的產能讓公司能直接調升服務費用而不失單。
毛利率結構的分化揭示了先進封裝的獲利特徵。第 2 季合併毛利率為 21.0%。封裝測試及材料(IC ATM)事業的單季毛利率已達 27.3%,遠高於第 1 季的 26.0%。法人圈對第 3 季合併營收普遍給出季增 21%至 22%的指引。法人預期毛利率將落在 20.5%至 21.5%之間。
折舊費用與毛利率天花板的交互影響形成市場分歧點。大額設備進機將導致 2026 年折舊費用年增 12%至 15%。新廠爬坡初期難免侵蝕短線獲利率。另一派則抱持不同看法。FoCoS於第 4 季啟動貢獻,單季營收約 3 億元。終端測試產能也開始導入下世代AI晶片。封測事業毛利率因此有望突破長年 30%的歷史上限。兩種觀點的交集在於:先進封測營收增速必須完全壓過折舊成長,利潤擴張才具備持續性。
外資研究在樂觀氛圍中提出審慎信號。研究機構認為股價波段漲幅已部分反映預期。半導體零組件漲價若引發晶片通膨,恐壓抑終端雲端業者的實際資本開支意願。新台幣匯率波動是干擾合併獲利的潛在變數。消費電子的復甦節奏也同樣左右著獲利表現。
接下來 3 個季度將提供精確的驗證坐標。2026 年第 4 季LEAP新產能與FoCoS投產,檢驗IC ATM毛利率能否實質跨越 30%大關。2027 年第 1 季 310x310mm²面板級封裝(PLP)產線將進入量產。這項進度決定公司能否在AI晶片大型化架構下維持領先封裝份額。封測毛利率在下半年若未能越過 28%,折舊年增率卻突破 15%,便證明市場對轉型帶來的獲利成長定價過於超前。