AHI Journal
非紅製造對接北美基建 系統電伺服器 BBU 迎倍數放量
資料中心電力備援需求激增推動單季獲利跳增 14 倍,美國產線因應在地採購政策優勢浮現
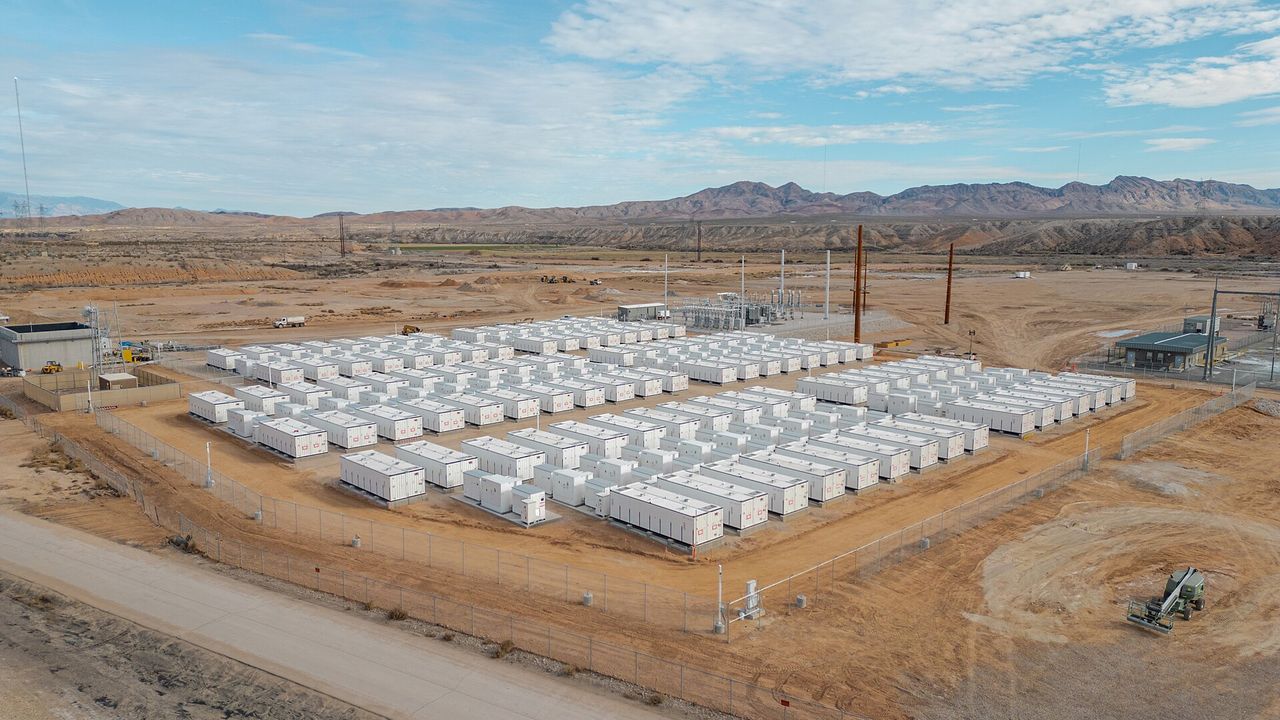
9 月 21 日券商追蹤報告顯示,系統電第 2 季伺服器備援電池模組(BBU)進入規模出貨期,帶動單季獲利年增 14.4 倍至 6,000 萬元。這項數據標誌著資料中心供電架構的關鍵轉折。隨著北美人工智慧運算集群對瞬間電力的嚴苛要求,傳統不斷電系統反應不及,迫使機架級 BBU 從選配升格為必要防線。在美國基建在地採購與去中化政策推進下,具備本土生產能力的台廠直接對接北美雲端巨頭需求。BBU 已從過去邊緣的利基組件,正式演變為牽動雲端基礎建設與供應鏈重組的核心支柱。
運算負載重構伺服器供電架構
運算密集型工作站產生的劇烈負載震盪,正徹底顛覆資料中心的配電拓撲。傳統大型集中式不斷電系統因反應延遲較長且占用大量機房坪效,已無法滿足高密度晶片在毫秒級切換時的穩壓標準,分散式機架級 BBU 因而成為新建資料中心的標準配備。受惠於產品結構轉型,系統電 2026 年第 2 季毛利率拉升至 24.7%,單季營收來到 10.7 億元,年增率達 28.0%。研究機構預估,這波架構升級浪潮將支撐該公司 2026 全年營收攻上 45.8 億元、年增 34.9%,稅後淨利可望自低基期大幅彈升至 3.2 億元,展現營運拐點。
在地製造與非紅供應鏈雙重紅利
地緣政治壁壘正在重塑北美科技基礎設施的採購清單。美國政府針對資料中心電力防線實施極為嚴格的「非紅供應鏈」審查,同時祭出本土生產相關要求,迫使雲端服務商加速轉向具備海外設廠能力的供應商。系統電提早建立的美國本土生產線,精準承接了這波規避關稅與政策管制的結構性轉單。與此同時,該產能優勢亦外溢至其他高規領域,包括胎壓偵測系統重回增長路徑,以及取得具備 Blue UAS 認證的美系無人機零組件訂單。車用、防務與雲端基礎建設的交織布局,正逐步構築出難以替代的非紅製造護城河。
模組整合優勢面對電芯交期考驗
面對新盛力、順達與加百裕等傳統鋰電池模組廠的市場角逐,系統電憑藉先行在北美落地的製造體系,加上將工業電腦與車規級標準導入電池管理系統,在產品驗證上取得時間差優勢。然而,硬體組裝能力的領先並未能完全消除原料端隱憂。伺服器 BBU 所需的關鍵電芯目前仍高度依賴外部供應鏈,上游原物料價格的潛在波動以及跨國運輸交期的穩定度,將直接衝擊下半年的毛利率擴張步伐。如何在產能爬坡期間維持電芯供貨多元化以抵禦供應鏈集中風險,成為該技術能否轉化為長期穩定獲利的關鍵考量。
本刊判斷,系統電的成長動能已由傳統利基市場轉向雲端運算基建的核心供電環節。後續觀察重點在於北美伺服器機架出貨節奏能否維持既定步調,藉此驗證高毛利產品的實質放量情況;同時需密切關注美國大選後各項在地採購與補貼法案的延續性,以及車用市場需求復甦是否如預期平穩推進。
訂閱版提供全年營收與毛利預估路徑、各業務營收拆解、同業競爭力對照及出貨檢驗指標。