AHI Journal
美債破 5.1% 震盪下的防禦換軌:被動元件與原物料撐起 48,000 點
美債殖利率創 2007 年新高引發科技股折現壓力,台股資金流向具備 15% 漲價能力的關鍵零組件與原物料。
美國 10 年期公債殖利率衝上 5.13%,創下 2007 年以來新高,那斯達克與費城半導體指數應聲重挫逾 1%。然而,台股加權指數卻在 9 月 23 日逆勢大漲 357.12 點,以 48,157 點改寫收盤新高,外資更在集中市場單日大舉買超 373.13 億元。這場背離並非多頭盲目追價,而是反映全球資金定價邏輯的根本轉向。當緊縮利率大幅提高科技成長股的資本折現率,市場資金迅速撤出高本益比的遠期概念股,轉而尋找具備 15% 以上實質漲價能力的關鍵零組件與原物料族群,作為對抗高資金成本的全新防禦錨點。
利率攀升推動折現壓力與報價重估
美國 9 月綜合採購經理人指數升至 58.4 的 5 年高點,帶動 2 年期與 10 年期公債殖利率分別逼近 4.95% 與 5.13%。高利率環境直接壓縮了無實質獲利支撐的本益比空間,迫使資本市場對成長型資產展開重新定價。台股能夠在此波衝擊下展現韌性,核心驅動力在於供應鏈實體報價的調升浪潮。被動元件市場傳出積層陶瓷電容報價調漲 15% 至 35%,晶圓出片與功率半導體亦陸續展開價格調整。資金從虛幻的算力敘事回歸當季獲利能力,產品具備定價權與成本轉嫁能力的環節,成為機構投資人抗衡利率風險的關鍵避風港。
外資期現背離加劇高檔籌碼博弈
雖然加權指數強勢突破 48,000 點大關,但盤面籌碼結構透露出極為複雜的避險對抗。外資單日買超現貨逾 373 億元,台指期淨空單部位卻同步拉升至 76,084 口的高水位。這種買現貨、空期貨的雙向操作,反映機構法人並非無保留全面翻多,而是透過買進具備漲價題材的權值股,搭配高額期貨空單進行指數避險與套利交易。與此同時,投信單日調節賣超 47.59 億元,散戶融資餘額則推升至 6,063.68 億元高階。法人避險與散戶槓桿的對峙,顯示指數攻克歷史新高之際,多空雙方在防線上的拉鋸將更為劇烈。
上游原物料提價構築第二道防線
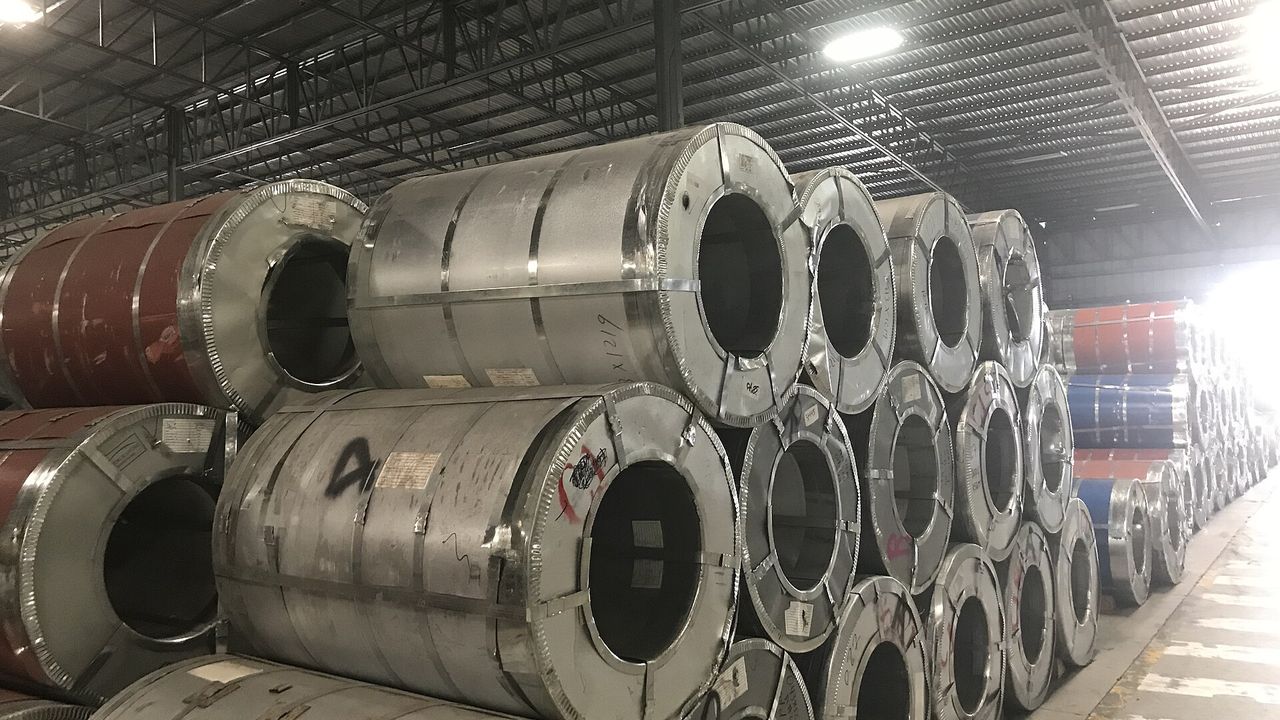
除了電子零組件展現抗跌力道,上游重工業鏈的成本傳導與報價回升,亦為大盤提供了堅實支撐。受到冶金煤與焦煤期貨單月大漲 19%、突破每噸 279 美元影響,亞洲鋼鐵流通行情顯著築底反彈,韓國鋼價單月漲幅達 16%。在原料成本推升與中國粗鋼產量降至 7,461 萬噸的減產效應下,中鋼熱軋流通價維持在每噸 1.93 萬元穩定水位。歷經第 3 季出貨谷底後,第 4 季鋼鐵出貨量與獲利預期將同步回升。實體重工業的漲價循環與去庫存進度,適時承接了電子權值股面臨的估值重壓,形成大盤的另一道緩衝。
本刊判斷,當前行情的核心矛盾在於實體產品漲價動能能否完全抵銷美債高利率帶來的折現折價。未來觀察重心已不再是寬鬆政策預期,而是產業鏈下游客戶對漲價的實質承接力。市場焦點將轉向晶圓代工與記憶體指標大廠在法說會上釋出的第 4 季營收指引與毛利率走勢,這將是檢驗產品提價邏輯是否順暢傳導的唯一標準。
訂閱版全文拆解外資現期貨對沖結構、供應鏈報價傳導序列、2 大權值股法說會毛利率檢驗門檻及否證條件。