AHI Journal
聯電發行 18 億美元可轉債逆勢跌逾 5% 兆元巨量下的資本焦慮
10 月 5 日台股在電子權值帶動下大漲 1,236 點,聯電卻因 18 億美元籌資重挫 5.57%,外資單日大賣 126 億元揭示先進封裝擴產對獲利的潛在稀釋。
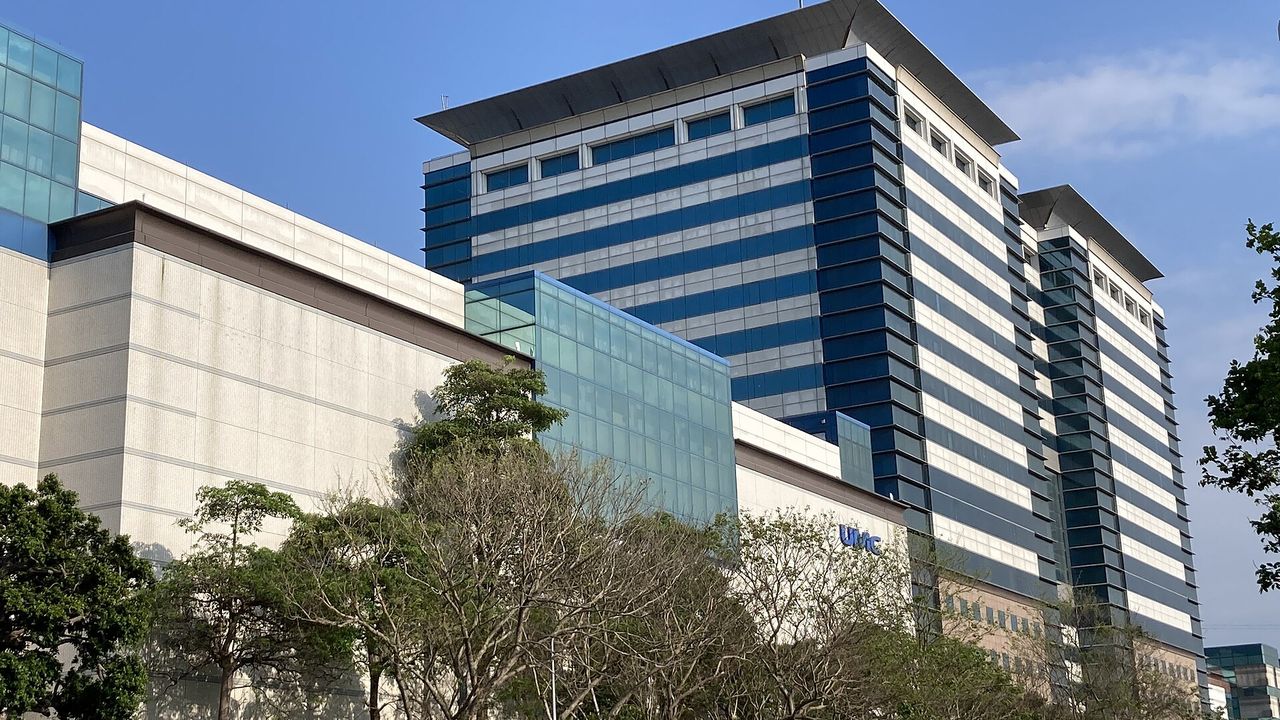
10 月 5 日台股在電子權值推升下狂飆 1,236 點,創下 49,712 點歷史新高,集中市場單日爆出 1.15 兆元歷史天量。然而,晶圓代工二哥聯電卻在同一天重挫 5.57%,形成極為突兀的背離走勢。觸發市場拋售的導火線,是聯電宣布發行 18 億美元海外可轉債以擴充先進封裝與矽光子產能。這場天量之下的籌碼割裂,暴露出成熟製程業者在面對產業升級時,龐大資本支出帶來的股權稀釋與折舊風險,已經壓過防禦性評價的市場心理。
巨額籌資引發股權稀釋與籌碼拋售
當日外資在台股集中市場大舉買超 718.97 億元,聯電卻成為外資提款的主要標的。外資單日大幅賣超聯電 81,562 張,淨流出資金高達 126.9 億元,主動式 ETF 亦同步減持 14,000 張,賣出金額達 21.4 億元。與此同時,聯電個股期貨單日成交量暴增至 56,109 口,未平倉量一舉突破 10 萬口關卡,顯示衍生性商品市場正快速累積避險籌碼。市場對於 18 億美元海外可轉債的疑慮,在於債券轉換後對現有股東權益的直接稀釋,機構投資人選擇在歷史高點同步減碼以規避潛在轉換賣壓。
成熟製程漲價乏力迫使跨界建廠
聯電此次籌資背後,反映出成熟製程代工業務面臨的增長瓶頸。目前晶圓代工合約價格缺乏全面調漲動能,迫使二線晶圓廠必須將資本投向矽光子與先進封裝等新領域,藉此尋求產品附加價值。雖然聯電 8 月營收年增率達 30.7%,但新技術業務目前仍處於起步放量階段,短期內難以完全填補營收缺口。在宣布籌資之前,聯電近 20 個交易日累計上漲 22.0%,相較同業中位數 4.8% 出現異常乖離,基本面尚未跟上的股價漲勢,在巨額融資消息發布後迅速遭到均值回歸的嚴格修正。
擴產折舊與外資空單壓抑評價修復
先進封裝建置成本極高,新產線投產初期的龐大折舊費用,勢必直接侵蝕本業營業利益率。機構法人對聯電 2026 年與 2027 年的每股盈餘預估中位數分別落在 7.53 元與 7.40 元,顯示市場對其長期獲利成長性看法偏向保守,且業外金融資產評價波動亦為獲利增添變數。在外資期貨淨空單仍高達 77,004 口的總體避險氛圍下,大盤叩關整數關卡之際,市場正對高資本支出題材進行嚴格檢視,一旦先進封裝認證進度延後,高額資本開支將由成長轉機迅速轉化為獲利負擔。
本刊判斷,聯電在消化可轉債發行帶來的籌碼衝擊前,股價評價難以脫離折價格局。後續關鍵不在於大盤指數能否續創新高,而在於公司能否在未來數季展現先進封裝客戶認證進度,以及成熟製程產能利用率的回升速度,藉此證明新一輪資本擴張具備實質收益回報能力。
訂閱版全文提供外資籌碼進出序列、法人獲利共識預估區間、先進封裝折舊敏感度拆解與關鍵否證條件。