AHI Journal
465 倍本益比下的減速機擴產 盟立訂單背後的交期與結構考驗
盟立 10 月 5 日收盤近 4 季本益比達 465.85 倍,近 20 日股價回檔 14.0%,與同期大盤形成背離。轉投資盟英規劃衝刺千萬顆減速機產能,但高估值仍繫於交期驗證。
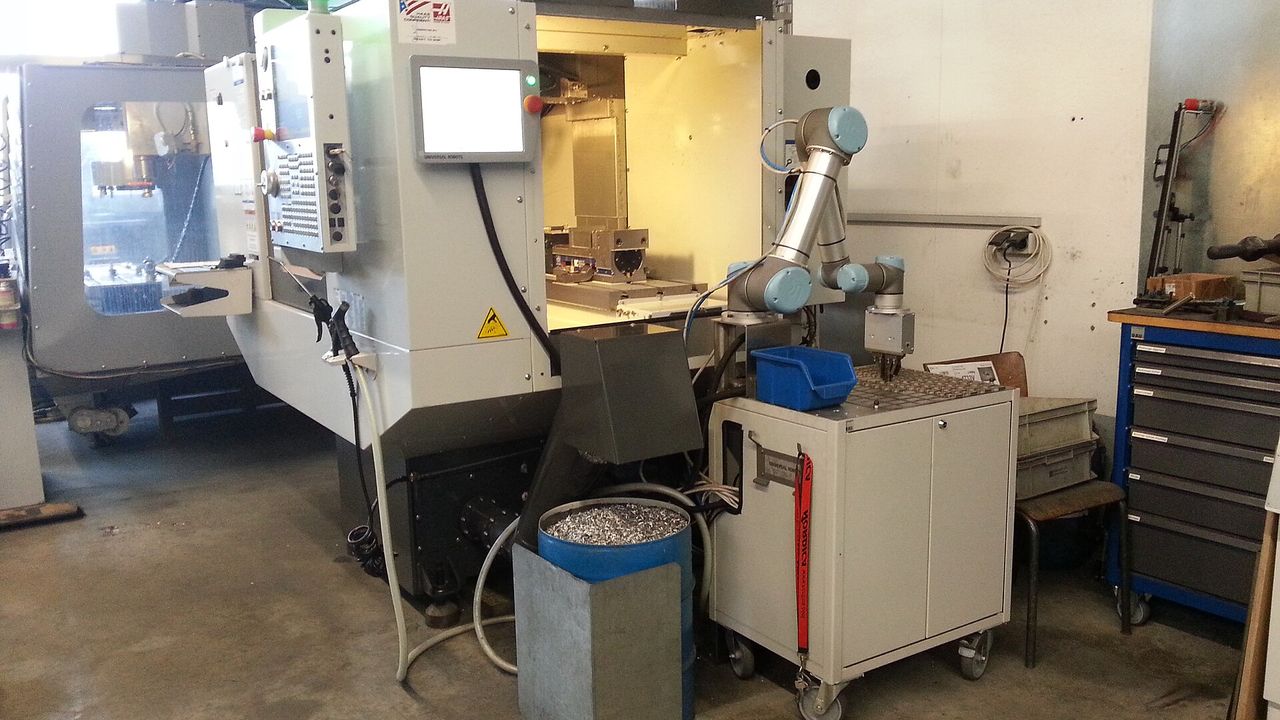
465.85 倍是盟立在 10 月 5 日收盤價 191.0 元換算近 4 季每股盈餘合計 0.41 元後的本益比水準。這項評價倍數反映市場對其切入先進封裝自動化與轉投資機器人零組件的高度期待,但高估值在近期遭遇定價壓力。10 月 2 日產業動態傳出盟立轉投資的盟英啟動擴產,規劃於 2027 年底將諧波減速機年產能拉升至千萬顆,意圖搶食機器人商機;然而龐大的遠期擴產藍圖尚未化為即期獲利,使短期基本面與股價位階浮現顯著落差。
從股價歸因來看,近 20 個交易日盟立股價下跌 14.0%,對比同期加權指數上漲 8.4%、其他電子業中位數上漲 2.6% 以及 180 檔電子工業中位數上漲 8.0%,個股相對同業落後 21.9 個百分點。本刊拆解顯示,這段期間法人估算累計賣超達 21.1 億元,且 8 月營收年增 73.7% 公布當日股價仍收跌 2.0%,顯示此波回檔無法單純以基本面營收轉弱解釋,而更傾向於前期大幅評價擴張後的籌碼調節與估值修正。
產品結構與報價模式決定了營收認列的波動特徵。公開資料顯示,盟立 2025 年前 3 季營收組合中,半導體設備系統佔 57.0%,智能自動化物流系統佔 16.0%,光電面板自動化系統佔 11.0%,其他利基產品佔 11.0%,數位科技則佔 5.0%;個別客戶佔比未公開揭露。在報價方面,盟立主力為半導體晶圓廠與封測廠自動化物料搬送系統(AMHS),屬於客製化專案工程,市場並無公開報價,合約金額隨各批次規格與機台建置規模議定,缺乏標準品價格彈性。
在全球半導體自動物料搬運系統(AMHS)生態中,跨國巨頭佔據了極高壁壘。業界統計預估,該領域產值於 2025 年達到大約 58 億美元規模,然而 9 成以上版圖長年被日系供應商牢牢鎖定。特別是村田機械加上大福(後者於 2023 年拿下大約 39.4% 的全球份額)2 大龍頭,主導了頂尖晶圓代工廠核心輸送線路。盟立自身所佔比重未有公開數據揭露,其強項在於提供封裝測試與載板端在地化靈活整合方案,但若企圖跨入尖端製程搬運重鎮,則需克服日商專利布局與嚴格技術認證的雙重挑戰。
機構預估的獲利階梯落差凸顯了市場對認列時程的分歧。近 3 個月內,3 家機構對盟立 2026 年每股盈餘預估區間落在 2.33 到 2.51 元(中位數 2.36 元),2 家機構對 2026 年毛利率預估介於 20.96% 至 21.9%,1 家機構預估營益率為 6.68%;針對 2027 年,2 家機構對每股盈餘預估則跳升至 5.77 到 6.8 元,2 家機構預估毛利率落在 22.53% 至 24.9%,1 家機構預估營益率達 12.28%。2027 年獲利預估落差達 17.9%,核心爭執點在於盟英日韓客戶減速機代工案件何時轉化為實質營收。
原物料交貨期與委外代工驗證節奏,為後續營運帶來主要不確定性。受制於特定零組件交期拖延,部分機台可能難以在年底前如期認列收益,導致入帳時間往後遞延。另一方面,盟英針對日韓合作夥伴的委外代工協商規劃在 2026 年底拍板,並於 2027 年啟動產品交付,倘若測試進展受阻,偏高的估值水準恐無實質獲利作為後盾。同時,終端市場景氣若促使半導體及載板業者放緩資本支出腳步,盟立自動化設備的下單動能亦會直接面臨考驗。