AHI Journal
CCL急漲 4 成壓縮組裝毛利 外資淨空單創 8 萬口
上游玻纖布短缺迫使銅箔基板調漲,下游客戶面臨換代空窗期,法人單日調節近 900 億並加碼期貨避險。
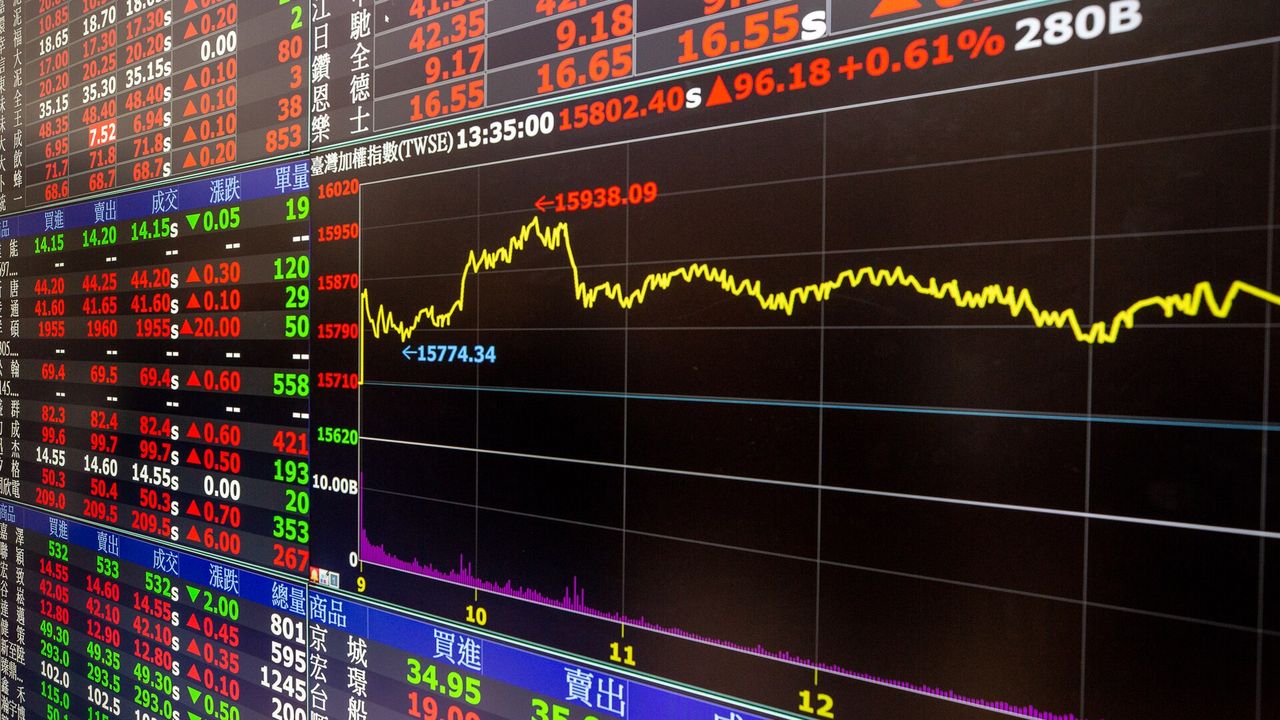
10 月 8 日台股在 5 萬點大關前受阻,單日重挫 492.93 點,收在 49,313.44 點,成交量降至 8,697 億元。三大法人單日狂砍 898.95 億元,外資台指期淨空單更是飆升至 83,194 口的歷史高位。市場表面看似算力需求動搖,實質導火線在於上游零組件因玻纖布缺料確立漲價,而下游組裝廠適逢新舊平台交替的提貨斷層。當原料通膨與出貨空窗期迎面撞上,這場牽動龐大市值的利潤分配重組,迫使國際機構資金在關鍵整數關卡前啟動罕見的防禦性撤退。
新舊晶片交替空窗壓抑下游出貨
儘管已公布 9 月營收的上市櫃公司合計年增率達到 48.8%,且有 55 家改寫歷史新高,硬體供應鏈內部卻呈現出極度割裂的冷熱溫差。大型組裝代工體系的拉貨動能明顯放緩,伺服器指標大廠廣達 9 月營收驟降至 3,253 億元,單月減幅達 23%;伺服器滑軌主力業者川湖 9 月營收也降至 44.64 億元,月減超過 3 成。這項數據揭露了北美大型雲端服務商在舊款晶片拉貨告一段落後,暫時出現硬體銜接斷層。下游組裝端在缺乏強勁出貨量支撐下,難以藉由規模經濟攤提固定成本,使營運重心陷入過渡期的拉鋸。
原料急漲 4 成引發利潤分配博弈
與下游動能放緩形成強烈對比的,是上游關鍵電子材料的強勢議價。受制於高階玻纖布缺料,銅箔基板大廠聯茂累計調價幅度達 40%,第 4 季甚至預估仍有 15% 至 20% 的調升空間,直接將上游通膨壓力推向中下游製造鏈。然而終端客戶對漲價材料的承接力道正在減弱,組裝廠難以如同過往無縫將成本轉嫁至終端產品。這種上下游的利潤博弈使得代工體系在第 4 季量產初期的毛利率承受嚴峻考驗。當材料成本大幅墊高而產品售價無法同步提升,供應鏈獲利版圖的傾斜便直接壓制了市場對組裝廠獲利的樂觀預期。
外資空單爆量與殖利率升溫共振
成本結構的惡化迅速演變為資本市場的籌碼鬆動。外資單日於現貨市場大砍 758.52 億元,期貨淨空單擴增逾 4,000 口並突破 8.3 萬口大關,顯示法人避險需求已達極端狀態。相較於法人的現期貨雙向撤守,集中市場融資餘額卻依舊停留在 6,400 億元高檔,籌碼呈現散戶高檔承接、機構加速退場的失衡架構。雪上加霜的是,美國 10 年期公債殖利率盤中竄升至 5.3624%,顯著拉高科技股的評價折現率。在流動性成本墊高的環境下,資金自然優先撤離無法保證毛利率、本益比過高的硬體製造環節。
台股在 5 萬點下方的盤整走勢,關鍵在於組裝代工鏈能否化解材料端成本推升帶來的毛利侵蝕。本刊判斷,短期大盤難以脫離劇烈震盪,後續觀察重點在於各大代工廠在法說會上對利潤率轉嫁能力的實質表態,以及上游材料缺貨何時能隨產能釋出而緩解。只有當獲利能見度重新明朗,機構法人的極端避險部位才有望真正退場。
全文提供零組件報價漲幅、組裝廠營收落差拆解與外資籌碼對照表。