AHI Journal
在 5 萬點裂縫中辨認利潤轉移的真相
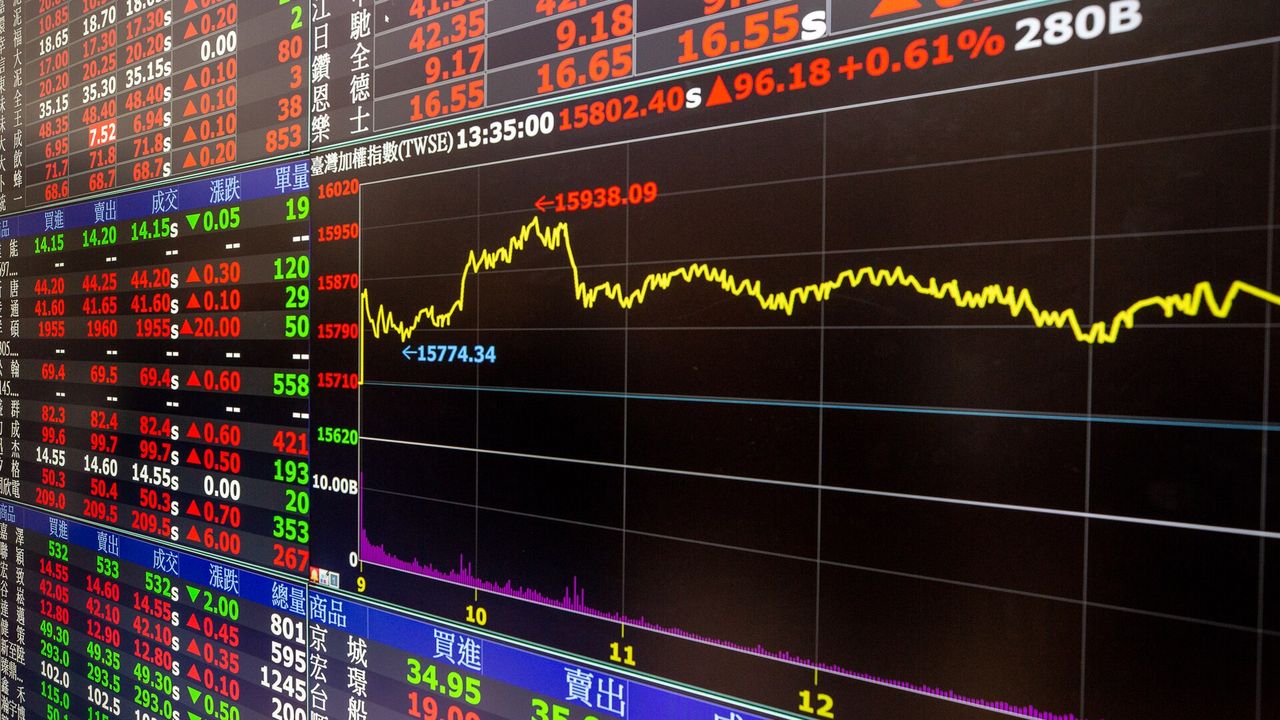
當指數逼近 5 萬點大關之際,科技供應鏈內部卻撕開了一道極不尋常的利潤裂縫。9 月份的產業數據揭示了一個尖銳的矛盾景象:銅箔基板與高階被動元件等上游原料廠商相繼刷新歷史新高,報價漲幅更達到驚人的 4 成;同一時間,居於終端的伺服器組裝大廠與滑軌龍頭,單月營收卻驟然滑落 2 成至 3 成。這場看似背離的數字遊戲並非終端需求崩解的訊號,而是新舊硬體架構世代交替前的提貨真空期,伴隨上游成本轉嫁帶來的逆向推擠。市場當前普遍沉浸在整體供應鏈將同步迎來獲利擴張的樂觀預期中,然而資本市場最殘酷的現實往往在於:在成本激增與交貨斷點的夾縫中,利潤從來不是均勻分布,而是正在快速轉移。
上下游營收背離揭示換代斷點
拆解組裝廠單月營收重挫 2 成以上的深層結構,核心原因在於客戶面對即將問世的全新晶片架構,選擇全面放緩既有伺服器機櫃的拉貨節奏。這種刻意拉長的採購觀望,直接造成代工體系在換代前夕陷入短暫的提貨空窗。與此同時,供應鏈上游的零組件廠商並未同步停擺,反而因應下一代規格所需的嚴苛材料標準,提前展開備料與技術性調價。終端客戶寧可忍受短期的出貨停滯,也不願在此時承接舊規格庫存,這使得處於組裝位置的硬體代工廠,必須一邊承受產能利用率下滑的營收陣痛,一邊面對零組件提前叫價的雙重拉扯。這種上游狂熱與下游冷清的斷層,正是典型世代交替期的物理特徵。
原料調價 4 成引發利潤逆向擠壓
供應鏈更深層的隱憂,在於獲利能力的重新分配。上游關鍵材料調價幅度高達 4 成,已不再是溫和的成本通膨,而是實打實地吃掉下游組裝環節的營業利益率。在過去的寬鬆貨幣環境中,硬體組裝業者尚能透過規模經濟稀釋成本,然而隨著美國 10 年期公債殖利率強勢升破 5.3%,資本市場的折現機制已經徹底改寫。高昂的資金成本壓縮了機構投資人對未來現金流的容忍度,迫使市場重新檢視各個製造環節的定價權。當前終端代工廠既無法立即將 4 成的材料漲幅轉嫁給雲端服務巨頭,又必須承擔高利率環境下的存貨資金積壓,使得原本被市場過度美化的獲利預期,面臨難以粉飾的下修風險。
避險部位高築下的夾心族群定價
資本市場的資金流向已經開始用腳投票,期貨市場累積突破 8 萬口的空單總量,精準反映了聰明資金對第 4 季科技權值股獲利能力的戒心。這龐大的避險籌碼並非單純押注指數崩跌,而是針對產業鏈內部的定價失衡進行無情定價。位於產業鏈中段、缺乏規格制定權的夾心族群,成為這波避險浪潮的首要標靶。這類組裝與機械零組件業者既得不到上游材料的降價支援,也無力對終端國際品牌強硬調價,只能在雙向擠壓下眼看利潤率遭到無情剝蝕。在指數看似強韌的表象之下,資金正加速從成本轉嫁受阻的板塊撤離,市場共識構築的完美擴張神話,正在這些被夾攻的環節中逐一瓦解。
本刊對第 4 季科技硬體板塊的利潤率展望維持審慎態度。當指數在高檔劇烈震盪,投資人接下來應緊盯指標晶圓代工龍頭在先進製程產能釋放上的實質進度,以及下游伺服器組裝業者的毛利率能否展現出抗壓韌性。在成本推擠與規格過渡的迷霧散去之前,缺乏轉嫁能力的供應鏈環節仍將面臨漫長的利潤重估期。
全文詳列多空關鍵檢查點門檻、估值調整序列及反轉判斷的具體否證條件。