AHI Journal
東元 9 月營收創 1 年高 逾 20 億元海外基地能扭轉同業落差嗎
東元 9 月營收達 59.15 億元創近 12 個月新高,但近 20 日股價漲幅落後同業 7.2 個百分點。隨著逾 20 億元海外基地開展,市場聚焦模組化機房能否補足毛利缺口。
東元 10 月 7 日公布 9 月營收達 59.15 億元,月增 9.4%、先前已公布年增 13.7%,改寫近 12 個月新高;然而在股價表現上,東元近 20 個交易日僅上漲 1.8%,落後 8 檔產品同業中位數的 9.0% 達 7.2 個百分點。這項落差顯示,單月營收回溫尚未完全消除市場對其獲利結構的疑慮。本刊拆解顯示,東元過去 20 天的漲幅由本益比擴張 6.5% 支撐,同期機構對 2026 年每股盈餘預估反而下修 4.7%,股價走勢主要受到評價擴張帶動,並非獲利預估上修。
2025 年東元營收結構以機電系統佔 50.0% 為最高,智慧能源佔 24.0%、其他佔 15.0%,智慧生活則佔 11.0%。公司核心產品涵蓋工業馬達與重電開關設備,因多屬客製化標案與客製訂單,尚無公開報價可查;但公開資料顯示,馬達與重電繞組的核心原料銅金屬,在倫敦金屬交易所 2026 年 10 月 9 日 3 個月期銅收盤價達每公噸 14,465 美元,原物料走勢上漲,對未具備完整成本轉嫁條款的訂單毛利構成直接考驗。
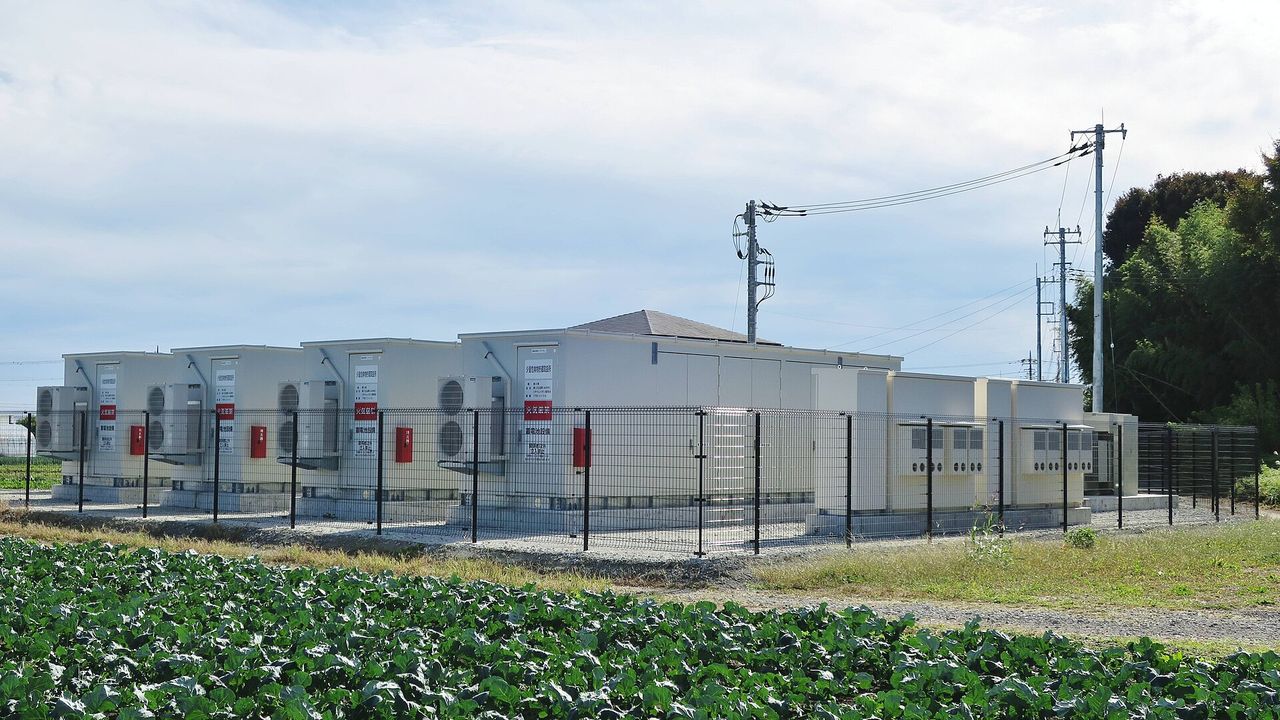
為開拓新成長動能,東元近期投入逾 20 億元擴張海外基建,包含印尼變壓器生產基地投資 12.7 億元,以及馬來西亞檳城新產線約 5 億元。市場著眼於其 2.7MW 模組化資料中心概念驗證產品預計於 2026 年第 4 季啟動出貨。該方案主打建置時程縮短 50%、資本支出降低 15% 至 20%,但資料中心業務毛利率區間僅約 15% 至 20%,產品組合能否實質優化整體獲利能力,仍有待產能稼動後檢驗。
重電設備當前受惠台灣官方至 2032 年的強韌電網建設計畫,加上北美老舊電網汰換與大型資料中心建置,全球大型變壓器交期拉長至 40 週以上。公開資料顯示,東元為全球前五大工業馬達製造商,具備最高達 10 萬匹馬力的超高壓馬達製造實力,並取得 CNS、IEC、NEMA 等國際認證;然而在超高壓輸配電的核心領域上,相較於同業已掌握極少數合格原廠認證,東元在重電純度與高壓變壓器的外銷爆發力上相對吃虧。
本刊整理 2026 年第 2 季財報數據顯示,東元單季毛利率為 25.2%、營益率 10.5%,在 4 家同業中毛利率排名第 3、營益率排名第 4。相較之下,專攻高壓變壓器外銷的華城單季毛利率達 43.5%、營益率 22.1%;擁有多項台電超高壓氣體絕緣開關市占的中興電,毛利率亦達 28.4%、營益率 20.1%;即使毛利率為 20.8% 的亞力,營益率 11.2% 亦高於東元。東元產品線廣納毛利較低的傳統家電與工控馬達,使整體利潤率難以比擬純重電業者。
機構對獲利前景的假設存在落差。近 3 個月內,6 家機構對 2026 年每股盈餘預估落在 3.01 到 3.38 元,最大與最小差距為 0.37 元;5 家機構對 2026 年毛利率預估介於 24.4% 到 25.0%。至於 2027 年,6 家機構預估每股盈餘落在 3.37 到 3.67 元,5 家機構對營益率預估更擴大至 9.9% 到 12.1%,落差達 2.2 個百分點。這項分歧代表市場對東南亞資料中心專案能否在 2027 年如期放量並拉升營益率,尚未形成共識。
營運的不確定性在於北美資料中心貢獻時程若發生遞延,加上總體經濟環境變化影響工業馬達拉貨節奏,海外投資的固定成本恐壓抑營業利益。以 10 月 8 日收盤價 71.7 元與近 4 季每股盈餘 2.82 元計算,近 4 季本益比為 25.43 倍,在估值已修復至相對水位的背景下,獲利預估能否止跌回升將是關鍵考驗。