AHI Journal
日圓貶破 158 逼近日銀防線、美債 5.24% 黏滯:外資 8.2 萬口空單的深層緊縮邏輯
市場定價日銀年底升息機率達 76%,但日圓仍跌破 158 關鍵防線,美日利差主導下的套利平倉風險正對台股高槓桿籌碼施壓。
當日本實質薪資連續 7 個月維持在 3% 以上增長、市場對日本央行年底前升息的預期高達 76% 之際,日圓兌美元匯率仍在 10 月 12 日正式失守 158 關卡,報 158.31。這項背離背後的驅動力,在於美國 10 年期公債殖利率持續高懸在 5.24% 的水準,使跨國資金的美日利差空間依舊龐大。利差黏滯性直接牽動了全球資本流向,不僅瓦解了市場對日圓快速回升的押注,更透過強勢美元向新興市場施加估值壓力。對高度依賴外資流動性的亞洲市場而言,這場由利差主導的匯率拉鋸戰,正在演變為實質的流動性緊縮風暴。
利差深層黏滯削弱日圓反彈空間
日本財務省在日圓失守 158 心理防線後,尚未啟動實質的外匯拋售干預,使得匯市的主導權完全落入美日利差的算計之中。美國長端殖利率居高不下,直接抵銷了市場對日銀升息的定價效應。從期貨市場數據觀察,CFTC 日圓投機淨多單已自高檔迅速回落至 5.5 萬口,顯示全球投機資金對於押注日圓單邊升值的信心正大幅退潮。只要日銀未在市場實質建立強硬的匯率底線,套利資金便缺乏迅速平倉的誘因,美日息差的深層黏滯性將持續支配匯率定價,這也意味著全球外匯市場的波動隱憂正在檯面下快速聚集。
外資 8 萬口空單背後的避險算計
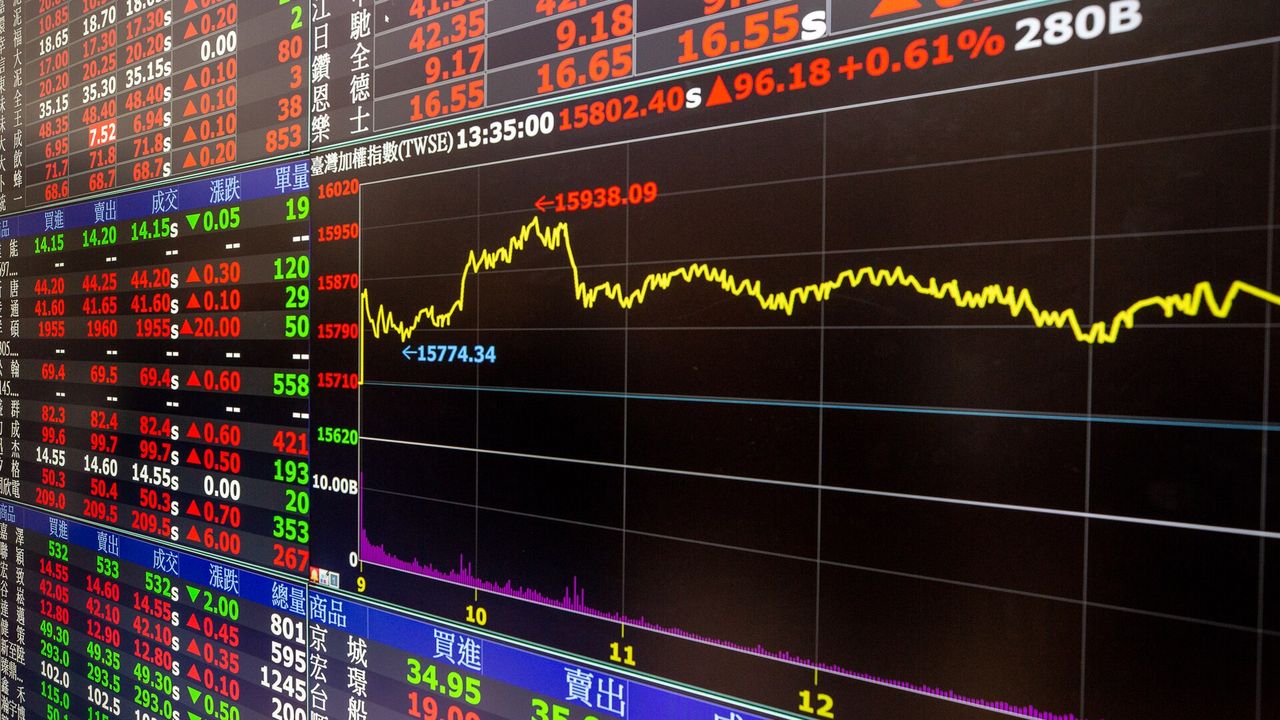
匯市的緊縮訊號迅速傳導至資本市場,外資在台指期市場建立高達 82,806 口的歷史極端未平倉淨空單,同時在現貨市場連續提款。這項罕見的部位規模,並非單純反映對個別企業營運的悲觀預期,而是國際機構投資人針對強勢美元與美債高殖利率所進行的跨市場宏觀避險。美國 9 月 ISM 服務業價格指數跳升至 74.0,密西根大學通膨預期亦居高不下,徹底封鎖了貨幣政策轉向寬鬆的想像。在資產估值面臨全面收縮的威脅下,外資藉由龐大期貨空單鎖定風險,實質上已對區域股市資金動能形成強大箝制。
籌碼槓桿失衡加劇市場脆弱體質
在外資空頭重兵壓境的同時,市場內部的融資結構正顯露出極高的脆弱性。目前集中市場融資餘額已膨脹至 6,464 億元的高峰,而券資比卻僅維持在 2.25% 的極低水位,散戶在小型台指期貨的多空比更呈現正 23.4% 的高偏向多單結構。這種內部槓桿高度集中於散戶多頭、外部則由外資創紀錄空單嚴密鎖死的局面,造成多空雙方的籌碼呈現嚴重失衡。當高槓桿多單遇上資金撤離引發的價格震盪,盤面極易因保證金壓力觸發連鎖性的被動停損,任何外圍流動性突變都可能轉化為價格的非線性劇烈波動,籌碼斷層的風險正在升溫。
本刊判斷,當前市場定價機制已由單純的企業基本面,全面轉向總體流動性與跨市場利率結構主導。接下來的觀察重點在於美國通膨走勢能否緩解長端利率的黏滯現象,以及日本央行貨幣政策會議是否對匯率貶值釋出實質干預信號。只要跨國利差未能實質收窄,高槓桿環境下的去槓桿壓力就仍未解除。
訂閱版提供全球利差交易平倉情境模擬、散戶小台籌碼失衡臨界點,以及美通膨與日銀會議的否證序列。