AHI Journal
出超狂潮與流動性提款背後:實體擴張正撞上資本折現高牆
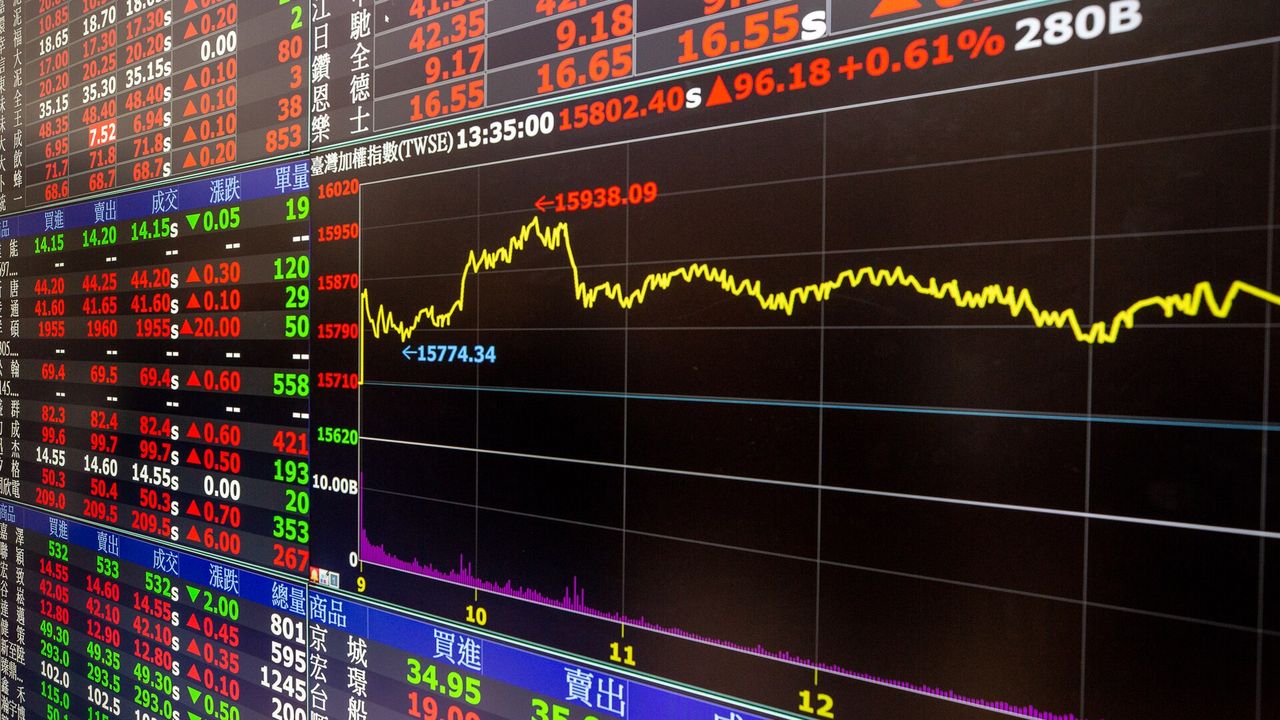
貿易帳上的龐大出超與資本市場的資金流向正在背道而馳。最新數據顯示,即便伺服器等終端硬體出貨維持高檔,推動實體出口數據屢創新高,跨境資本卻在匯率壓力與利差劣勢下加速獲利了結。這種「實體接單強勁、金融流動性抽離」的背離現象,正是當前市場的核心矛盾。當大眾聚焦於營收成長的表面數字時,資產價格的定價基礎卻在無聲鬆動。這場實體繁榮與資本折現的拉鋸,意味著過往仰賴估值膨脹推動行情的邏輯已經失效,市場正在重新核算每一筆資本支出的真實機會成本。
出超繁榮掩蓋跨國利差抽資
實體貿易的強勁表現並未能轉化為資本市場的流動性活水。受制於美台之間居高不下的實質利差,加上匯率防線持續承受貶值壓力,掌握定價權的外部法人選擇在基本面利多頻傳之際,將股票部位兌現並回流美元資產。外貿數字所呈現的出超榮景,本質上反映的是過往訂單的物理交付,而資本帳的持續流出,則預示著投資人對未來資產持有回報的謹慎預期。這種名目營收與跨境資金的割裂,打破了過去出口暢旺必然帶動資產價格同步擴張的正向循環,使市場在高檔承接盤不足的情況下陷入震盪。
驗收時滯侵蝕供應鏈週轉效率
市場對於硬體規格升級的熱情,掩蓋了營運資金週轉率正在惡化的產業實況。以伺服器架構為例,關鍵零組件如插槽針腳的單機價值雖然顯著提升 15%,展現出產品規格換代的單價溢價能力,但整體供應鏈的營運節奏卻明顯放緩。前端大型設備從出貨到客戶正式完成驗收的週期,目前已拉長至接近 1 年。這段漫長的時間差,導致大量流動資金被鎖定在未完成的存貨與應收帳款中。在當前資金成本居高不下的宏觀環境下,這類驗收延宕所累積的倉儲與利息持有成本,正以隱性方式吞噬名目毛利增長。
雲端巨頭折舊高牆考驗變現能力
估值模型面臨的更深層壓力,來自於下游終端客戶的獲利轉換效率。全球雲端服務巨頭在過去數季大舉投入基礎設施建設,建構了龐大的運算硬體資產,然而這批硬體正逐步進入折舊攤提的高峰期。如果終端軟體應用的變現速度與自由現金流增長,無法跟上硬體設備快速折舊的腳步,巨頭們後續的資本支出意願勢必受到壓抑。當上游硬體製造商的本益比仍錨定在「資本支出永續增長」的過度樂觀假設上時,資本市場的折現高牆便已悄然築起,任何現金流轉化的微幅落後,都會觸發評價乘數的劇烈收縮。
本刊對當前市場結構維持審慎防禦的基調。在跨國利差未能根本性扭轉、終端軟體變現率尚未證明足以抗衡硬體折舊成本之前,單純仰賴硬體出貨的擴張不足以支撐過度擴張的評價體系。後續觀察重點在於全球長天期公債殖利率的走向是否足以實質壓低折現率,以及終端巨頭能否將高額資本支出轉化為具備防禦力的自由現金流。
全文詳解長端殖利率折現壓力情境表、軟硬體變現週期脫鉤矩陣,以及扭轉防禦立場的 2 大總經否證條件。