
AHI Journal

2026 年 9 月 20 日 星期日Sunday, September 20, 2026登入Log In訂閱Subscribe
產業Industry · 交換器世代交替與毛利保衛戰Switch Generation Shift and Margin Defense

800G放量未能消弭毛利分歧:交換器供應鏈的架構重組與原料成本角力

資料中心網路互聯架構由Scale-Out擴展至Scale-Up,800G與 1.6T高速交換器需求全面激增;但在營收狂飆的背後,零組件成本上漲與產品組合演變,正使各家網通廠的獲利空間走向截然不同的定價現實。

2026-09-11產業總經與利率免費預覽
智邦 8 月單月營收
408.73 億元
2027 年智邦EPS機構預估差距
33.5%
交換式Scale Up滲透率
47.4%
光收發模組光晶片成本佔比
63%
前情提要Previously本刊第 8 次談Our take #8 on 總經與利率
上次Last time庫存天數飆至 142 天 關稅落差重塑成衣訂單版圖(09/10):立場:中性偏多,對象為具備約旦低關稅產地配置與新客戶放量優勢之成衣代工廠。 信心:中,終端庫存高達 142 天壓抑整體訂單成長斜率,但產地稅負紅利具備高度防禦性。 否證:若美國對約旦免稅政策取消,或主要品牌客戶下半年促銷…
這次的變化What changed立場:中性偏空對當前市場對網通設備族群普遍擴張利潤率的樂觀共識。 信心:高。硬體組裝代工佔比提升與上游記憶體通膨為實體供應鏈既成事實,非純敘事所能扭轉。 否證:若智邦 3Q26 毛利率突破 19.80% 且中磊單季毛利率…
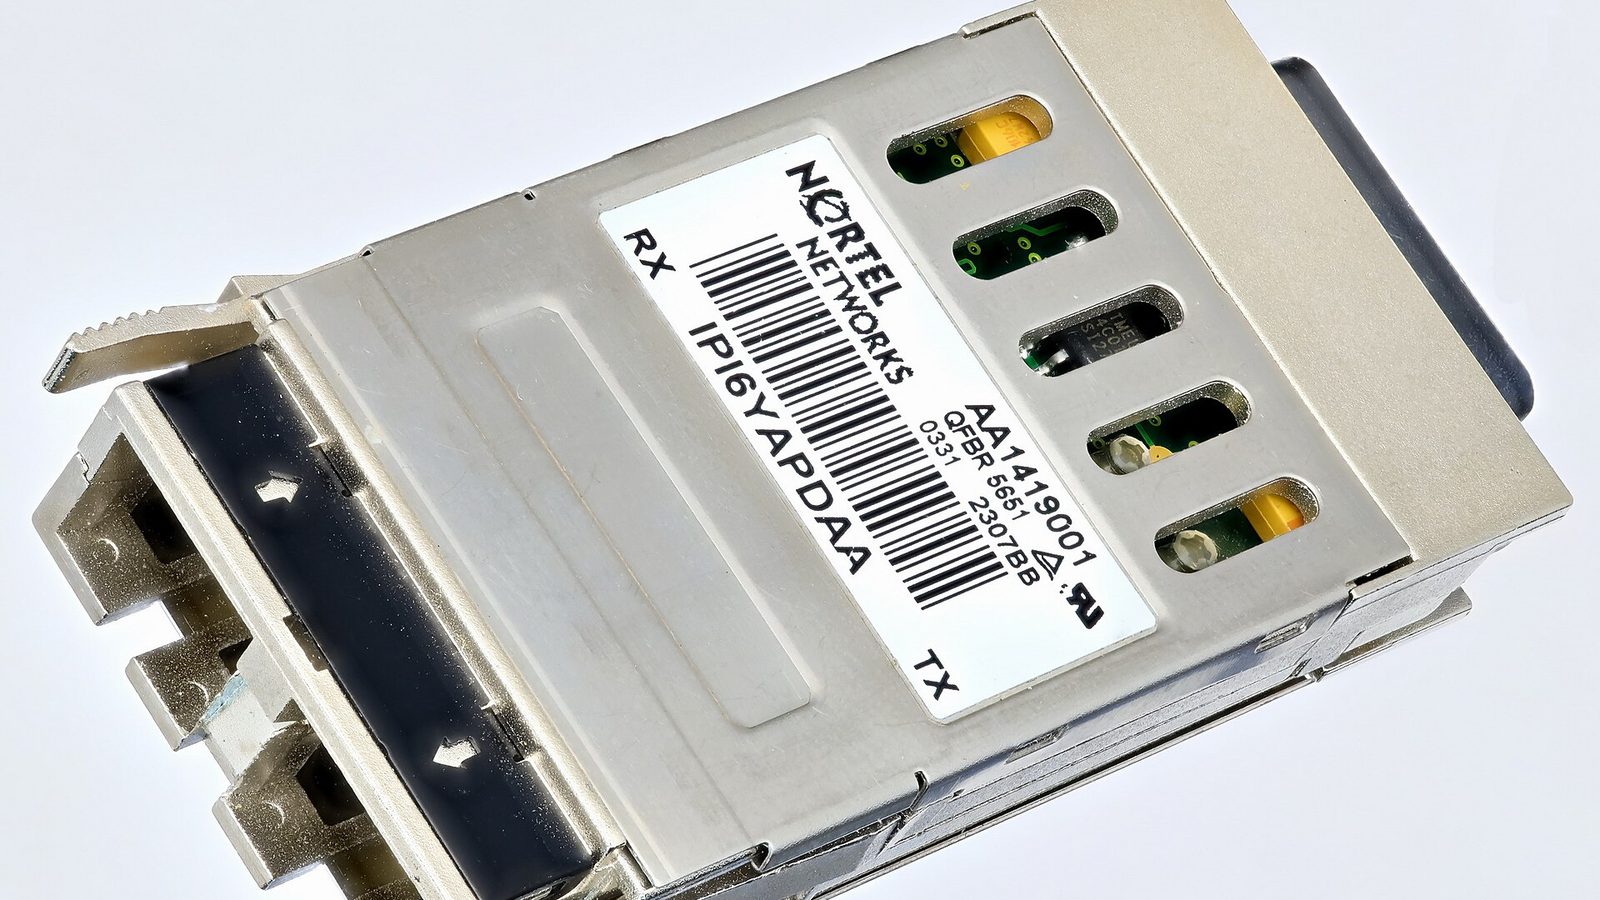
北電光收發模組實物
圖片來源Photo:Wikimedia Commons 作者By:Mister rf 授權LicenseCC BY-SA 4.0 原始出處Original 本站裁切為 16:9cropped to 16:9 by AHI Journal
同類事件怎麼走Similar events偏空
同類事件「券商研究報告出刊(自有 2026 報告庫)」過去在「出刊後 40 個交易日」的歷史反應:中位 −6.19%(偏空)。
下一個可驗證時點Next checkpoint10/10(六)2345 智邦 9 月營收(10 日前申報)
到時候看What to check9 月營收年增率是否高於前 3 個月平均(前 3 個月平均年增 +63.1%);月增率有沒有延續,累計年增率的方向。

9 月 11 日出刊的多份研究報告揭露營收細節。美系雲端巨頭擴大資本支出,帶動智邦 8 月營收衝上 408.73 億元,年增率達 59.42%。中磊與啟碁前 8 個月累計營收亦維持高檔。市場全面押注 800G 交換器出貨放量,並藉此推升整體網通族群評價。本刊判斷機櫃架構轉型會侵蝕利潤率。關鍵零組件通膨亦實質壓制下游系統廠的毛利率下限。

賣方市場的主流敘事建立在線性外推的假設之上。全球交換器市場規模預計由 2025 年的 460 億美元擴張至 2026 年的 670 億美元。資料中心資本支出重心正由運算轉向互聯。市場預期台灣交換器組裝與品牌代工廠將享受量價齊揚的獲利擴張。這套敘事忽略了獲利結構的分歧點。資料中心機櫃採用交換式 Scale Up 架構的滲透率,預計由 2025 年的 18.0% 跳升至 2028 年的 47.4%。系統組裝廠承接的業務正在質變。組裝層級向 L10 與 L11 ODM 延伸,帶來高單價但毛利率偏低的代工模式。上游記憶體價格飆漲,光通訊關鍵材料持續吃緊。這些成本因素讓網通設備廠的獲利表現出現不可忽視的裂痕。

以上為全文前 2 段(全文 28 段)。訂閱版含完整全文、1 張數據表、3 個檢查點與本刊結論。全文章節:生意模式與價值鏈的真實分配:毛利槓桿落在何處、週期位置與營收軌跡:強勁需求下的基期考驗、同業狀況與供應鏈分層:利潤率的階梯式分化、個股四要素深度檢視:智邦、啟碁與中磊的營運實相、本刊研究檔深度對帳:賣方預估與假設的裂縫、科技轉型與架構演進:光進銅退的現實邊界、反方論證與核心脆弱點:如果本刊是錯的。These are the first 2 of 28 paragraphs. The subscriber edition carries the full text, 1 data tables and 3 checkpoints, plus our verdict.

閱讀訂閱版Read the subscriber edition

其他關鍵數字

中磊 2Q26 營業毛利率
12.3%
單季毛利率受記憶體漲價壓抑,低於市場原先預期

本文提及標的Companies mentioned

本刊為研究整理與觀點分享,非投資建議;作者非持牌投資顧問;價格基準日為 2026-09-11。