AHI Journal
國巨累計營收達 1150.85 億元 日韓轉單效應全面發酵
日韓大廠全力轉向AI高階應用並排擠標準品產能,帶動被動元件合約價走揚與常規訂單轉移,推升國巨全年度累計營業額來到 1150.85 億元。
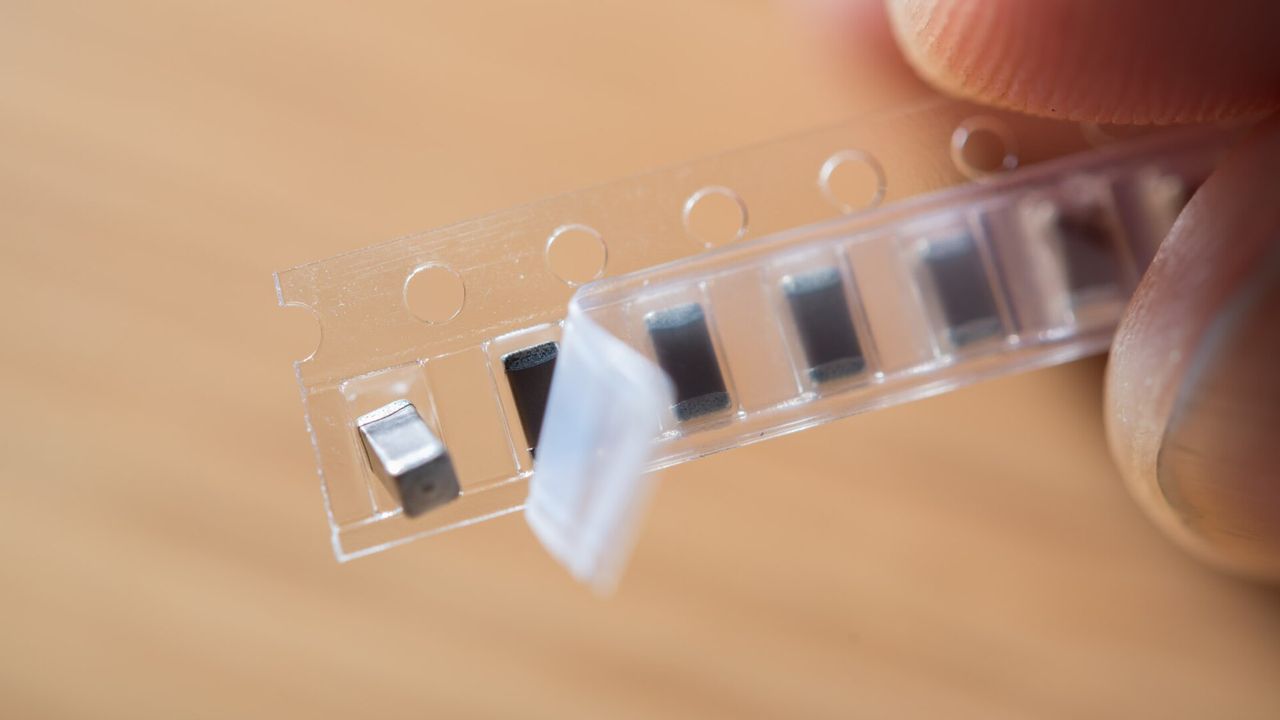
人工智慧伺服器掀起的新一輪供需重整,在三星電機於 9 月 22 日接獲 3 個客戶共計約 1.75 兆韓元高階MLCC合約後持續擴大。日廠村田亦在 9 月 10 日傳出將陸續終止若干成熟規格及車電品項生產,顯示產業先驅正全面集中產能於高附加價值之AI運算應用。國巨先前已公布 8 月營收年增 51.8%,隨著同業信昌電最新月營收年增達 54.3%,台廠正顯著受惠於常規產品的轉單效益。
日韓龍頭業者的產能調配,迅速對台灣被動元件供應體系產生連鎖效應。先進AI機架對於承受高電壓及大電容MLCC的需求量暴增數倍甚至 10 餘倍,在日韓廠產線稼動率逼近極限之際,一般規格與車電元件的供給缺口日益擴大。此轉單效應直接回饋至產品線廣泛布局的國巨,帶動其 6 月底B/B值攀爬到 2.2,買方為了確保料源充足,也紛紛加快簽署長期供貨協議的節奏。
由營收組合觀察,這波轉單好處的受惠範疇不只涵蓋MLCC。國巨在 2026 年第 2 季時,鉭質電容占總銷售額 23.8%,順利超越磁性元件的 23.5%而躍居營運主力,當中導入AI應用的比重更高於 3 成。伴隨產品線改善及 7 月實施的全面調價逐步反映,8 月份自結營收衝上 163.32 億元,較去年同期大增 51.8%,連續 2 個月年成長突破 5 成,推升全年度累計營業額來到 1150.85 億元。
在這條供需傳導鏈條上,台系關鍵零組件廠普遍承接了轉單好處。同做MLCC與晶片電阻的同業如華新科、信昌電近期營運皆展現彈升動能,信昌電最新月營收年增達 54.3%,國巨本身也因同時具備鉭電容、高階電阻與電感的一站式平台而顯著受惠。相較之下,下游終端組裝廠與未提前簽約鎖定產能的消費性硬體客戶,則面臨交期拉長至 16 至 20 週以及採購報價墊高的成本轉嫁壓力。
即便如此,獲利成長空間依舊面臨若干逆風。國巨第 2 季營業毛利率錄得 38.5%,雖然比首季微幅上升 0.4 個百分點,但銀、銅以及稀土等材料價格飆升,削弱了獲利回升力道;相關法人更於 9 月 17 日稍微調低其本年度每股稅後純益至 19.73 元。與此同時,智慧型手機與個人電腦等非AI應用領域拉貨依舊平緩,少數開案還因記憶體行情上揚而推遲。原物料價格對營益率的壓抑情況,加上第 4 季針對直接客戶能否順利轉嫁新報價,將成為牽動獲利動能的最關鍵指標。
基本資料卡
業務占比(2025)
| 磁性元件 | 27% |
| 鉭電容 | 22% |
| MLCC | 19% |
| 電阻 | 14% |
| 感測器 | 9% |
| 其他 | 9% |
報價
2026-08-01 三星電機全面調漲高階AI MLCC報價 30%
月營收走勢
| 月份 | 營收(億元) | 年增 |
|---|---|---|
| 2026-03 | 136.3 | 22.8% |
| 2026-04 | 140.39 | 22% |
| 2026-05 | 150.58 | 47.5% |
| 2026-06 | 153.59 | 38.9% |
| 2026-07 | 161.31 | 51.5% |
| 2026-08 | 163.32 | 51.8% |
最新一季財報(2026 年第 2 季)
EPS 4.59 元、毛利率 38.5%、營益率 26.43%
本益比 39 倍(9/24 收盤 ÷ 近 4 季 EPS 14.88 元)
今年與明年機構預估
13 家機構有今明年預估(訂閱)
同業
| 公司 | 依據 | 近 20 日 | 最新月營收年增 |
|---|---|---|---|
| 2492 華新科 | 同做 MLCC 與晶片電阻 | 9.3% | 45.5% |
| 3357 臺慶科 | 同有電感與磁性元件產品線 | -5.1% | 53.1% |
| 3026 禾伸堂 | 同做積層陶瓷電容 MLCC | 20% | 33.2% |
| 6173 信昌電 | 同做 MLCC 與晶片電阻 | 40.9% | 54.3% |
| 6862 三集瑞-KY | 同有電感與磁性元件產品線 | -1.1% | 0.9% |
本檔:近 20 日 4.5%、最新月營收年增 51.8%。
同產業(電子零組件業,201 檔)近 20 日中位數 -1.3%。