AHI Journal
兆元量能叩關 5 萬點下的 7 萬口期貨防線
外資在現貨單日大買 718 億元創紀錄的同時,期貨淨空單仍高懸 7.7 萬口,多頭溢價正由少數瓶頸零組件獨力支撐。
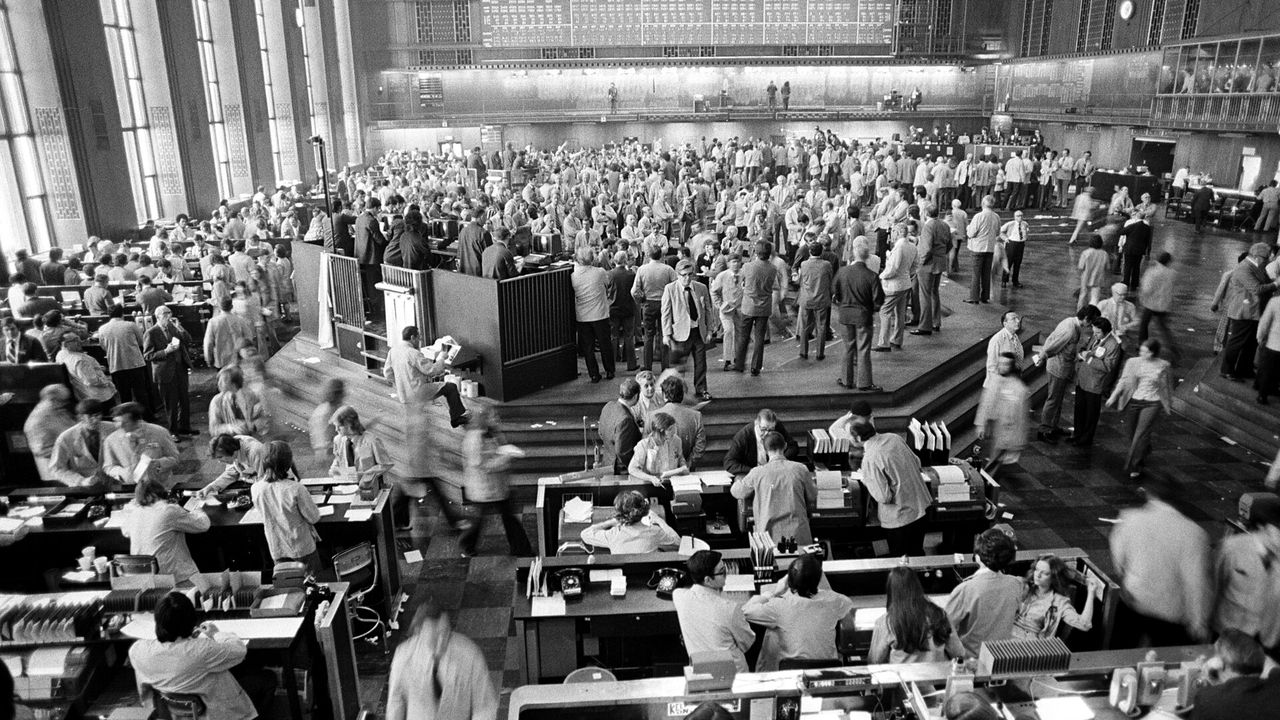
10 月 5 日台股爆出 11,508 億元成交天量,外資在現貨單日大買 718.97 億元,推升指數大漲 1,236.3 點並收在 49,712 點歷史新高。然而期貨數據顯示,外資台指期未平倉淨空單同日仍高懸 77,004 口。這種現貨巨量買超與期貨重兵避險並存的極端背離,說明這場叩關 5 萬點的行情並非無差別全面翻多,而是機構法人精心架構的防禦性鎖單。盤面表象的繁榮掩蓋了資金高度集中於少數供不應求零組件的失衡現實,指數逼近心理整數大關之際,市場的整體容錯空間已被壓縮至極限。
現貨大買掩護期貨極限避險
集中市場單日爆發兆元量能,三大法人現貨合計買超 764.50 億元,融資餘額反而微幅減少 17.5 億元至 6,333.5 億元。散戶融資在指數創高過程中未見瘋狂追價,推升指數的動力幾乎全由外資現貨主導。然而,衍生性商品市場的防護網未曾撤除,外資期貨淨空單在單日大漲中僅微幅回補數千口,留存部位仍逾 7.5 萬口高水準。這顯示法人機構並非毫無保留地為全面繁榮買單,而是以指數期貨鎖定系統性風險,將現貨拉升作為對沖與結構調整的防禦工具,實質上劃定了指數上行的安全邊界。
瓶頸零組件造就防禦性籌碼集中
現貨買盤的流向印證了籌碼的高度防禦集中。資金並未平均流入整體硬體供應鏈,而是鎖定具備轉嫁能力的少數關鍵節點。在高階玻纖布交期長達 70 週以上的原料限制下,銅箔基板與高層數板材廠商具備完整轉嫁成本的能力;伺服器高壓電源與散熱模組亦因規格升級享有溢價空間。相反地,成熟製程晶圓代工與消費性電子零組件現貨遭到外資單日調節逾 100 億元。上游材料成本上揚正嚴重壓縮二線組裝廠商的毛利空間,外資買進定價權龍頭、做空大盤指數的策略,預告著中下游產業即將承受評價分化。
實質利率高懸壓縮高估值容錯率
外部宏觀環境的緊縮訊號進一步強化了法人維持避險防線的必要性。美國 10 年期公債殖利率攀上 5.30% 水位,ISM 服務業價格指數躍升至 74.0,全球利率環境長期維持高檔的預期重新抬頭。當無風險資產回報率持續懸於 5% 之上,資本市場對高本益比族群的獲利兌現能力開出極為嚴苛的條件。一旦終端消費拉貨速度無法消化零組件通膨,任何財報季的微小差距都可能引發劇烈拋售。巨額期貨空單所防範的,正是高利率環境下獲利預期落空時可能伴隨的估值重置風暴。
指數叩關歷史整數關卡之際,單憑少數權值零組件支撐的單邊攻勢恐難持久,盤面將由指數齊揚轉入持股汰弱留強的極端分化。接下來的觀察重點在於爆量換手後的流動性承接力道,以及重量級龍頭展望與通膨數據能否引導外資解除期貨防線。在避險部位顯著消退之前,缺乏定價能力的中下游組裝族群隨時面臨估值壓縮挑戰。
訂閱版提供外資期現貨對沖部位拆解、關鍵零組件交期數據,以及法說會檢驗點與失效條件。