
2026 年 10 月 13 日 星期二登录订阅
产业 · 估值溢价与避险成本检验9 月营收公布

富邦金与国泰金市盈率冲上 5 年高位:营收年减 3 成透支获利预期

金融与寿险族群市盈率位处过去 5 年 8 成以上月份的高点,但 7 月营收合计重挫逾 3 成。本刊认为现价隐含获利已透支机构中间值近 1 成,高利率避险负担将压抑后续评价。
9 月营收公布2026-10-01产业总经与利率免费预览
寿险群组月营收年增率
-31.9%
国泰金现价隐含 EPS 落差
+6.71%
富邦金目前市盈率历史位置
85%
台美 10 年期公债利差
3.039 pp
前情提要本刊第 78 次谈总经与利率
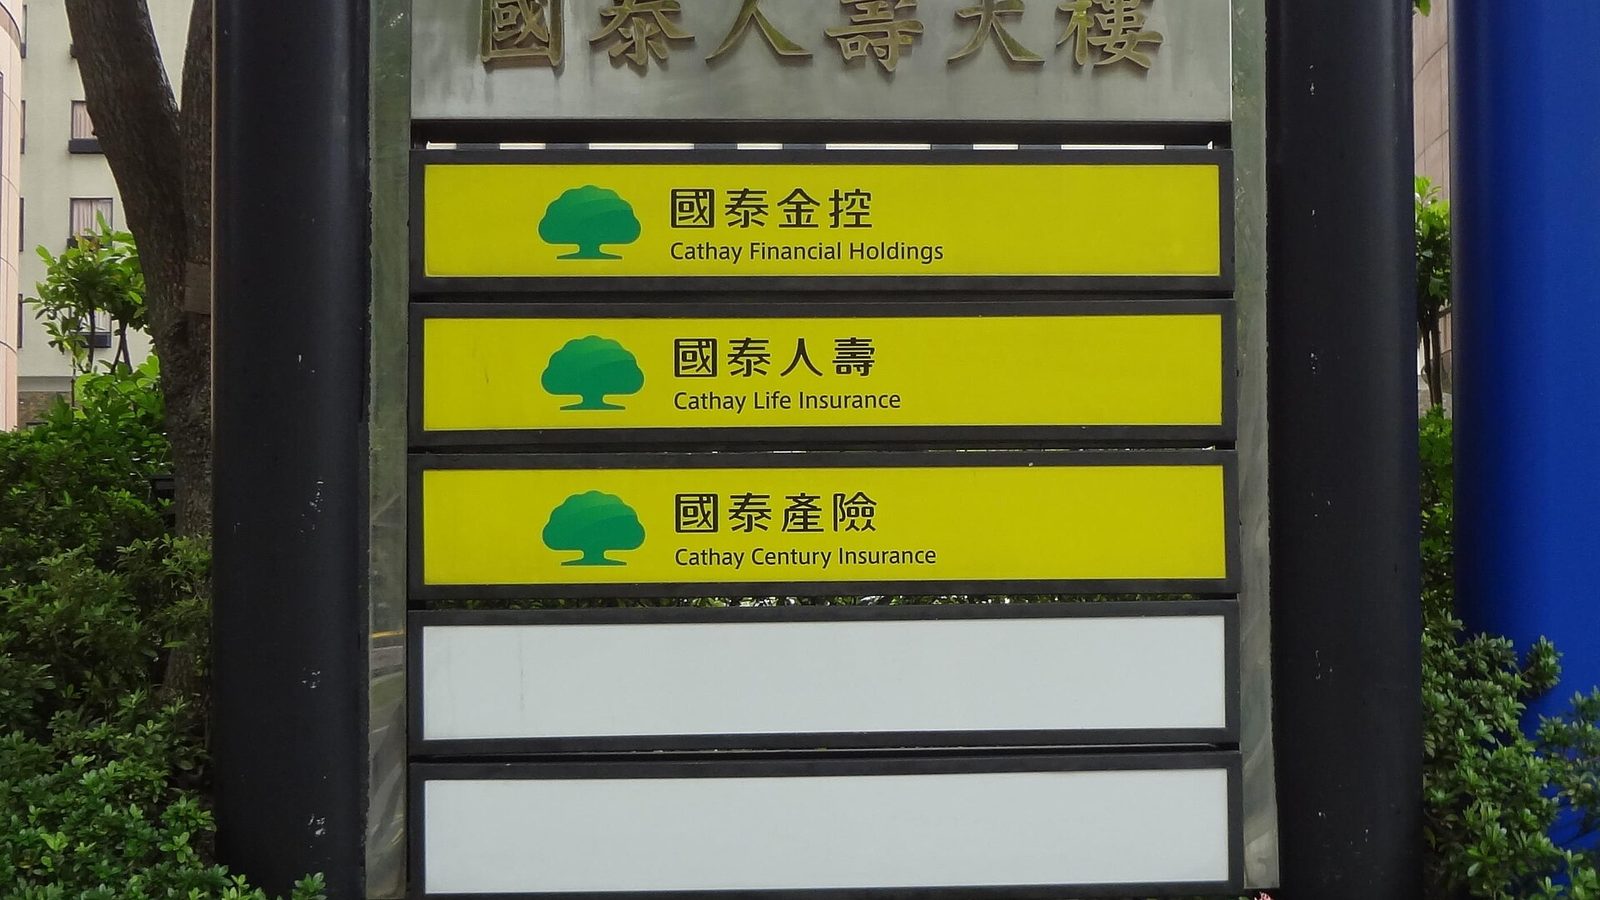
国泰人寿大楼各机构标示牌
图片来源:Wikimedia Commons 作者:Solomon203 授权:CC BY-SA 4.0 原始出处 本站裁切为 16:9
同类事件怎么走无明确方向
同类事件「月营收公布」过去在「公告后 40 个交易日」的历史反应无明确方向。
下一个可验证时点11/10(二)2881 富邦金 10 月营收(10 日前申报)
到时候看10 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 −290.0%);月增率有没有延续,累计年增率的方向。

金融与寿险群组 2026 年 7 月月营收合计年增率重挫至 -31.9%。10 月 1 日最新面板数据显示,富邦金单月营收下滑 29.3%,国泰金单月营收下滑 36.5%。本刊判断,寿险双雄目前市盈率冲上过去 5 年 7 成 50% 至 85%月份的高档。现价隐含获利因此透支机构中间值 6.7% 至 11.2%。原因是高利率带来的避险负担,将逼使估值大幅回吐。

双雄现价隐含近 4 季每股收益分别达 12.90 元与 9.38 元。相较机构预估中间值 11.60 元与 8.79 元,两者明显偏离。市场当前定价逻辑建立在美国长天期公债高殖利率,能无止境扩张再投资经常性收益。但这项假设选择性忽视了台美利差高达 3 个百分点以上伴随的换汇避险成本。近期单月保费与投资收益同步转弱,更构成严峻现实。当基本面营收动能放缓,偏高的估值倍数可能面临均值回归压力。

以上为全文前 2 段(全文 23 段)。订阅版含完整全文、1 张数据表、1 条时间序列、3 个检查点与本刊结论。全文共 6 节。

阅读订阅版

寿险双雄现价隐含获利与机构预估中间值对照寿险双雄现价隐含获利与机构预估中间值对照Breakdown数字取自本文Figures quoted from this article01020 元富邦金现价隐含 EPS富邦金现价隐含 EPS12.9 元12.9 元富邦金机构预估中间值富邦金机构预估中间值11.6 元11.6 元国泰金现价隐含 EPS国泰金现价隐含 EPS9.38 元9.38 元国泰金机构预估中间值国泰金机构预估中间值8.79 元8.79 元寿险双雄现价隐含获利与机构预估中间值对照寿险双雄现价隐含获利与机构预估中间值对照Breakdown数字取自本文Figures quoted from this article01020 元富邦金现价隐…富邦金现价隐含 EPS富邦金现价隐…12.9 元12.9 元富邦金机构预…富邦金机构预估中间值富邦金机构预…11.6 元11.6 元国泰金现价隐…国泰金现价隐含 EPS国泰金现价隐…9.38 元9.38 元国泰金机构预…国泰金机构预估中间值国泰金机构预…8.79 元8.79 元
图对应:视觉化凸显当前市场定价所隐含的获利水准大幅超出机构预估中间值读法:这几个数字取自本文、同一个单位放在同一把尺上比较,不是本刊面板另算的行情或营收。

本刊为研究整理与观点分享,非投资建议;作者非持牌投资顾问;价格基准日为 2026-10-01。