AHI Journal
内存与光通讯被抛售,云端业者却抗跌
美光跌 5.83%、光模组股跌逾 13%,同一天 4 大云端业者收红——这不是撤退,是换位置。
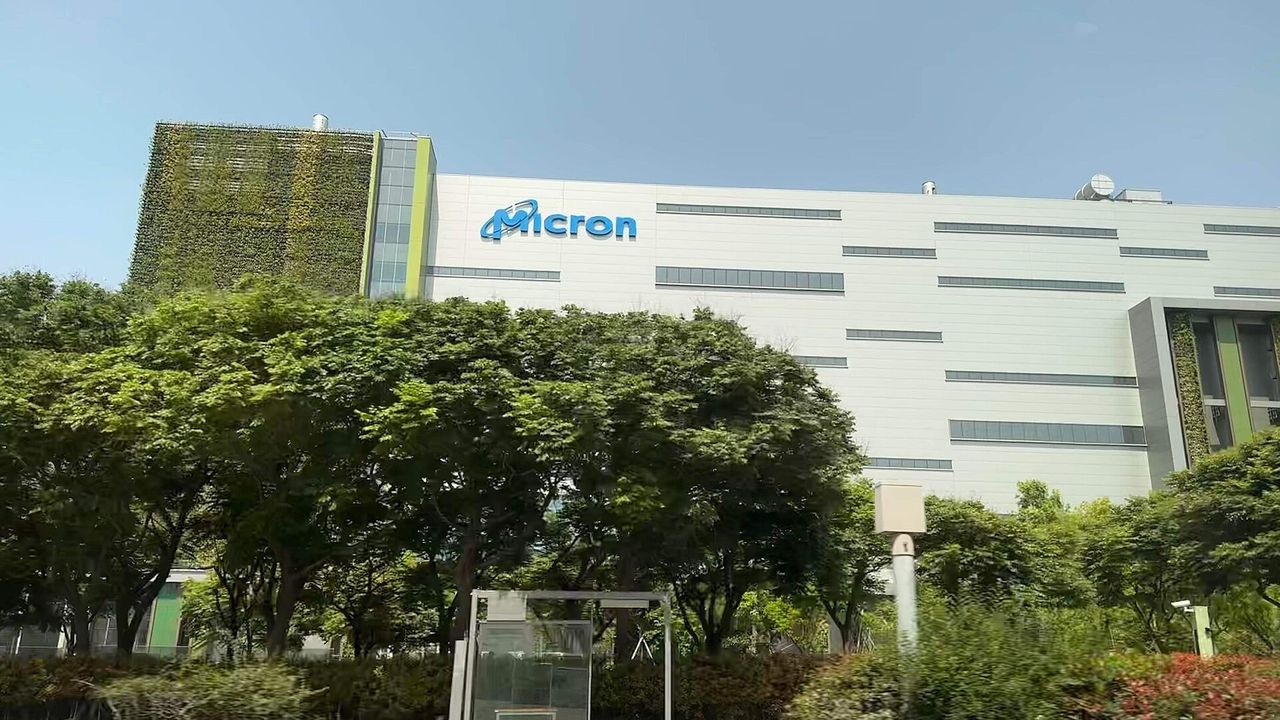
美股市场在 8 月 24 日出现极端分化的盘面裂解。内存族群遭到无情抛售,美光重挫 5.83%,希捷与晟碟跌幅均超过 6%,光通讯供应链更是灾情惨重,代表性光模组股单日崩跌逾 13%。然而,同一时间美股 4 大云端巨头全数收红,甚至有业者在宣布调降 3 成资料处理服务费用的同时,股价逆势上涨 1.33%。这场剧烈的单日震荡并非资金全面撤出人工智能题材的溃败信号,而是一场精准的内部板块位移:热钱正大举抽离资本支出受惠端,转向手握现金流的云端营运核心。
供应链血洗与平台巨头走势割裂
盘面数据最直观地揭示了市场情绪的冷酷转向。内存芯片与储存设备板块全面承压,除了美光与希捷的重挫,西部数据下跌 5.24%,韩系大厂的美国存托凭证亦跌近 5%,光元件代表厂跌幅同样在 4%以上。与上游硬件元件的血流成河形成鲜明对比的,是下游超大规模云端服务商的坚挺格局。资金显然没有离开计算架构的叙事,而是重新衡量了产业链各环节的兑现能力。过去 2 年享受最高估值溢价的零组件业者,在市场情绪微幅震荡的时刻,最先承受部位调节的剧烈冲击,显示出纯硬件题材的防御脆弱性。
资本支出疑虑引发供应链议价重估
这场分化的底层逻辑,源自市场对资本开支融资结构的深度焦虑。当投资人开始检视庞大算力支出的投资回报率时,卖方阵营必然最先面临严苛考验。内存与光模组制造商本质上依赖大型云端业者的资本支出订单,其营收来自企业采购预算而非终端消费者的日常付费。在技术迭代加速与产能扩张预期下,供应链厂商在商业谈判中往往处于被动地位。一旦总体流动性或采购节奏出现丝毫变数,缺乏终端定价权的硬件环节便成为获利了结的首选标的,云端业者反倒成了坐拥议价主导权的避风港。
商业变现能力主导资金防御新路径
云端巨头之所以展现出抗跌特质,关键在于其具备将算力基础设施转化为经常性收入的商业闭环。市场对其中一家业者调降 3 成服务价格仍报以股价上涨,反映出投资人对平台生态系规模效应的认可。调降价格并非利润受损的征兆,而是借由降低门槛扩大用户黏着度,进一步巩固市场份额的进攻手段。手握庞大用户基础与多元业务结构的软件平台,远比单纯出货芯片与模组的代工与元件业者,更能抵御经济周期的波动。资金的迁徙清晰表明,定价权与变现路径已经取代单纯的产能故事。
当前的板块分化并非人工智能投资周期的终点,而是一次风险偏好的重新排序。资金由硬件外围向平台核心靠拢,标志着市场更看重实质变现能力。接下来的关键不在于上游个股何时止跌,而是各大云端巨头对未来的资本支出指引是否出现实质松动;在核心买家的扩张意愿未转向之前,供应链的下杀仅属于估值位移,而非整体周期的终结。
订阅版深入剖析各家云端巨头的资本支出结构变化,并追踪关键供应链厂商的估值修正位阶。