2026 年 9 月 10 日 星期四登录订阅
评等动向与资本周期券商观点整理当期 126 份报告

泰国扩产折旧压低京鼎评价,测试介面获集体上修

卖方同日下修京鼎 2027 年获利至 26.69 元,精测与中砂则因高毛利制程获调升评价。
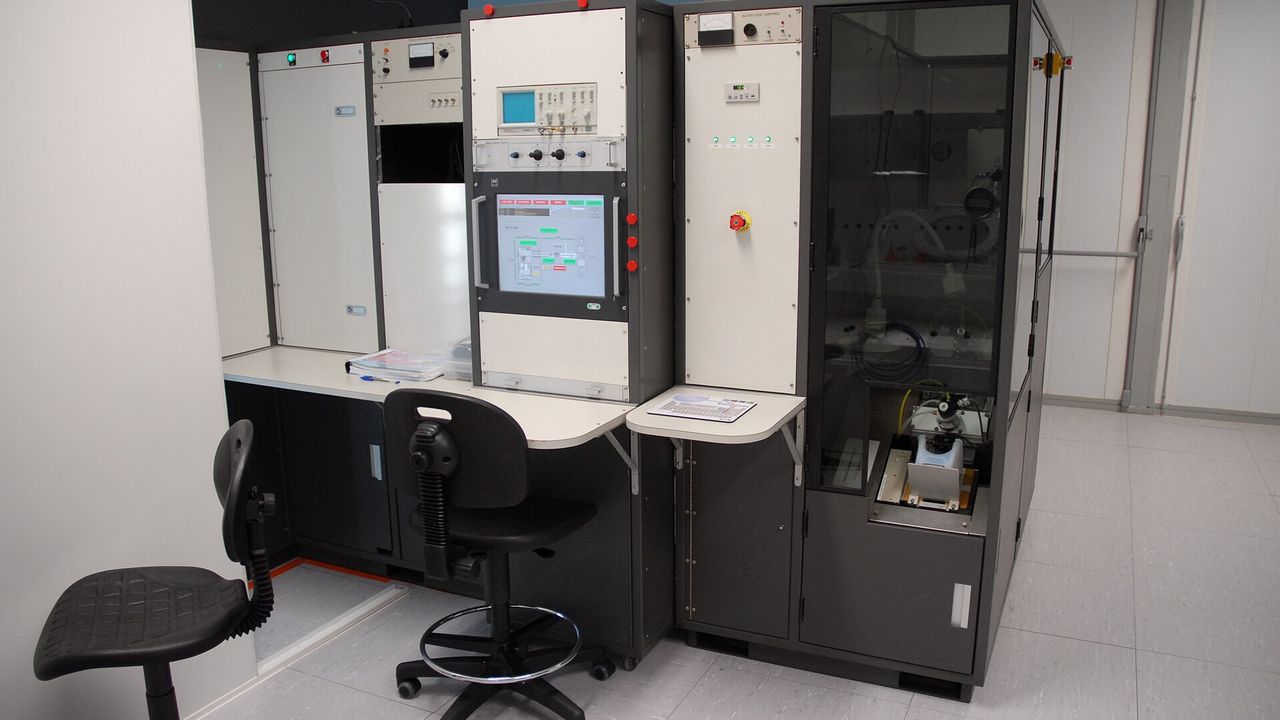
离子植入机设备机台
图/Guillaume Paumier (guillom)・CC BY-SA 3.0・Wikimedia Commons
券商观点整理当期 126 份报告2026 年 9 月 10 日 星期四评等综合免费版
下一个可验证时点10/10(六)3413 京鼎 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +29.0%);月增率有没有延续,累计年增率的方向。

9 月 10 日多家研究机构同步调整半导体供应链评等,京鼎 2027 年每股纯益预估遭到下修,精测与中砂等测试介面及先进制程耗材厂却获得集体调升。这反映卖方市场的定价逻辑出现根本性转折:资金不再单纯买单在手订单能见度,转而以更严格的标准检视海外扩产带来的初期折旧负担。半导体设备供应链正步入资本支出耐受期的分水岭,折旧扩张速度超越营收兑现的公司面临估值压缩,而能将资本投入即时转化为毛利率提升的利基厂商则享有高额溢价,市场对重资产代工与关键耗材给出了截然不同的定价体系。

海外建厂沉重折旧压抑京鼎评价

设备代工龙头京鼎面临扩产初期的获利侵蚀。京鼎 2Q26 营收为 63.0 亿元、毛利率 22.3%、每股纯益 4.61 元,获利表现明显低于市场共识。尽管在手订单能见度仍长达 9 到 12 个月,但公司投入 2.34 亿美元推进泰国春武里 2 期厂房建设,目前泰国厂产能仅占集团 15%,新设备最快要到 2H27 才能移入,导致 2026 下半年至 2027 上半年必须承受沉重的土建与折旧成本。卖方机构对其 2027 年每股纯益预估出现 15.0% 的落差,保守机构甚至将市盈率评价压制在 13 倍,显示资本支出周期错配带来的沉重折旧已成为法人下修评价的主因。

半导体设备与测试耗材 2027 年EPS预估对照半导体设备与测试耗材 2027 年EPS预估对照Breakdown数字取自本文Figures quoted from this article075150 元京鼎预估低标京鼎预估低标26.69 元26.69 元京鼎预估高标京鼎预估高标30.69 元30.69 元中砂预估中砂预估18.06 元18.06 元精测预估精测预估119.6 元119.6 元半导体设备与测试耗材 2027 年EPS预估对照半导体设备与测试耗材 2027 年EPS预估对照Breakdown数字取自本文Figures quoted from this article075150 元京鼎预估低标京鼎预估低标26.69 元26.69 元京鼎预估高标京鼎预估高标30.69 元30.69 元中砂预估中砂预估18.06 元18.06 元精测预估精测预估119.6 元119.6 元
图对应:呈现卖方对各设备与耗材厂 2027 年获利预估的量级落差读法:这几个数字取自本文、同一个单位放在同一把尺上比较,不是本刊面板另算的行情或营收。
半导体设备与测试供应链卖方市盈率评价阶梯半导体设备与测试供应链卖方市盈率评价阶梯Breakdown数字取自本文Figures quoted from this article02040 倍鸿劲鸿劲40 倍40 倍弘塑弘塑32 倍32 倍中砂中砂30 倍30 倍雍智雍智28 倍28 倍京鼎京鼎13 倍13 倍半导体设备与测试供应链卖方市盈率评价阶梯半导体设备与测试供应链卖方市盈率评价阶梯Breakdown数字取自本文Figures quoted from this article02040 倍鸿劲鸿劲40 倍40 倍弘塑弘塑32 倍32 倍中砂中砂30 倍30 倍雍智雍智28 倍28 倍京鼎京鼎13 倍13 倍
图对应:对照重资产代工厂与高毛利利基设备厂的评价倍数差距读法:这几个数字取自本文、同一个单位放在同一把尺上比较,不是本刊面板另算的行情或营收。

利基探针扩产直接转化高毛利回报

测试介面供应链展现了完全不同的资本转化效率。精测获机构给予 35 倍的 2027 年市盈率,预估其 2027 年每股纯益将跃升至 119.56 元,3Q26 单季毛利率更预期来到 54.9%。精测规划于 2Q27 将 MEMS 探针月产能扩充 67% 至 120 到 130 万根,且具备超过 40,000 针的车用 AI 探针卡预计在 2027 年交付逾百张。相较于京鼎承担庞大的海外厂房硬件折旧,精测扩充的是具自主研发技术的高单价探针,每一根新开出的产能都能直接转化为超过 5 成的高毛利率回报,成功在资本支出扩张期间维持极具吸引力的获利韧性。

先进制程耗材具备即时价格转嫁力

先进制程耗材供应商则凭借技术护城河展现价格转嫁能力。中砂 2Q26 毛利率达 40.0%,并在 3Q26 顺利将砂轮产品价格调涨 5% 至 15%,市场预期其毛利率将在 2027 年攀升至 44.0%。中砂规划将钻石碟月产能自 4Q26 的 70kwpm 逐步扩充至 2027 年底的 95kwpm,精准锁定主要客户 2 纳米先进制程的装机放量进度。即使公司同步扩展再生晶圆产能,高阶耗材带来的丰厚利润结构也能迅速吸收设备折旧,因而获得高达 30 倍的市盈率评价,与重资产设备组装厂拉开显著的评价阶梯。

半导体供应链的估值体系已确立以「折旧转嫁能力」为核心分水岭。市场不再给予纯粹扩充营收规模的厂商溢价,而是聚焦资本投入是否能即时转化为结构性毛利改善。后续观察重点在于海外新厂达到损益平衡的节奏、高规格探针卡客户验证进度,以及先进制程装机对消耗性耗材的实际拉货强度。

全文提供各机构对京鼎获利分歧拆解表、各环节估值序列,以及检验 3 家厂商后续动能的具体门槛。
阅读订阅版

本刊结论:立场:中性偏空看待海外重资产扩产型设备厂,偏多看待高毛利测试介面与先进制程耗材;信心:高,依据 3 家机构同日下修京鼎获利与泰国 2 期 2.34 亿美元支出明细;否证:京鼎 4Q26 毛利率若回升至 24.5%以上且泰国一期单季转盈,则折旧压抑论点失效。

接下来看什么

  1. 京鼎 4Q26 财报:泰国春武里厂单季是否转盈,毛利率门槛 23.0%,若低于 23.0%则折旧压抑持续至 2027 年。
  2. 精测 11 月法说会:车用AI探针卡 40,000 针样品验证时程,若确认 1H27 放量则 119.56 元EPS预估成立。
  3. 中砂 4Q26 产能进度:钻石碟月产能是否达 70kwpm,且主要客户 2 纳米装机达 80kwpm门槛。

风险灯号

总经
布兰特原油突破 101 美元且炼油利差冲高,美债殖利率反弹至 4.84%,2 次通膨与升息担忧重燃。
流动性
外资台指期净空单攀升至 83,918 口极端空区,台股量缩跌破 5 日线,选择权P/C Ratio跌至 82.67%。
产业叙事
全美数据中心电网审批与搁置容量创历史新高,内存与特化成本上涨开始排挤下游组装利润。
时间性
台股迈入历史唯一系统性负月(9 月),美期中选举前监管审查加剧,融资余额居高下脆弱度提升。

要闻速览看完整内容 →

市场

指数失守 5 日均线加权指数下挫 242.87 点收 46,940.49 点,成交量萎缩至 7,139.72 亿元。

外资期货空单扩大外资单日现货提款 383.34 亿元,台指期净空单进一步增至 83,918 口。

油价破百冲击债市美伊地缘冲突推升布兰特原油突破 101 美元,美国 10 年期国债收益率冲至 4.84%。

产业与企业

台湾外销创历史新高8 月台湾出口达 824 亿美元,年增 41.0%,资通与零组件双引擎发威。

折叠旗舰重塑供应链苹果发表首款折叠机iPhone Duo起售 1,999 美元,并导入双片超薄VC。

本期其他文章

回 9/10 晨间版目录 →