2026 年 9 月 15 日 星期二登录订阅
风险与时间轴券商观点整理当期 195 份报告

流动性抽离与地缘原油断供的双重风暴

8 万口外资期货空单悬顶,叠加IPO冻资与原油断供风险逼近临界点
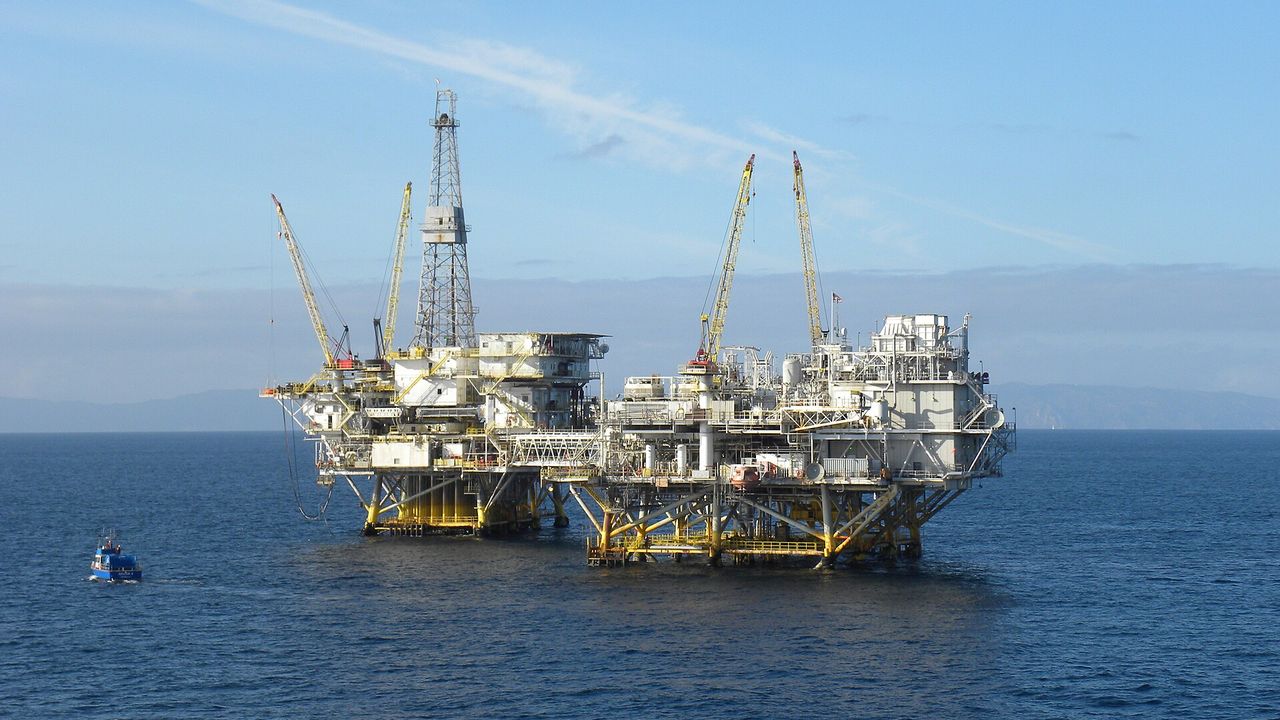
oil(海上钻油平台实景)
图/Bureau of Safety and Environmental Enforcement BSEE・Public domain・Wikimedia Commons
券商观点整理当期 195 份报告2026 年 9 月 15 日 星期二风险贵金属与原物料免费版

台股集中市场在 9 月中旬面临严峻的流动性测试,单日成交总额萎缩至 6,309 亿元的近期低点,叠加汉民测试初次上市申购冻结市场近 9,000 亿元资金,引发资金池骤缩效应。与此同时,外资在台指期未平仓净空单连续多日突破 8 万口,在现货市场亦单日大幅卖超 497.03 亿元,形成沈重的空方压制。当内部资金抽离遇上外资极端避险部属,市场防御弹性已被压缩至下半年的脆弱临界点。如今任何外部扰动,都极易在买盘承接力不足的结构下引发资产价格的剧烈调整。

巨额期指空单压境与融资浮额沉重

期货市场的杠杆失衡正实质牵制现货走向。外资积累高达 82,658 口期指净空单,此一罕见规模早已超越纯粹避险需求,实质转向在衍生性金融商品市场布局下行保护甚至主动压盘。这股力量锁定即将到来的利率决策与结算时点,形成难以忽视的掼压动能。反观市场内部结构,虽然信用交易融资余额单日微幅缩减 39.94 亿元至 5,838.78 亿元,但回顾第 3 季以来的融资增速,其膨胀幅度远远脱离大盘指数的实际涨幅,显示散户筹码沉淀不足且持股心态脆弱。高杠杆多单面对法人机构的全面对冲,使盘面极度缺乏抵抗回档的缓冲空间。

中东原油断供威胁扩散至科技制造

外部实体经济的供给冲击正在同步发酵。沙乌地东西输油管道遭受实质破坏而停运,导致每日高达 400 万至 500 万桶的原油供应瞬间蒸发,荷姆兹海峡通航受阻更强化了供应链中断预期。国际原油价格一旦持续站稳三位数高档,其传导效应将不仅限于传统能源类股,更将通过电费、特种化学品与运输成本全面渗透至硬件供应链。原本期待下半年毛利率逐步修复的第 3 代半导体与高阶载板厂,将面临上游制造成本攀升与终端转嫁不易的夹击。成本推升型通膨的复燃,无疑直接侵蚀硬件科技板块原已脆弱的获利预期。

季节性走弱叠加美股衍生品结算

除了资金与成本层面的挤压,时间周期的演变对多方更显不利。统计历史数据显示,9 月向来是台股全年中少数呈现系统性负报酬的月份,且恰逢美国期中选举年前夕,美股市场在初秋阶段历来具备高度季节性回档倾向。与此同时,海外金融市场即将迎来季度四巫日结算,大量指数与个股衍生品面临平仓、转仓与部位重置,这将大幅放大多空博弈下的价格跳空机率。流动性枯竭、地缘风险升温与衍生品密集到期的时间点重叠,促使全球大型机构资金倾向回笼现金,缺乏实质承接买盘的台股因而显得格外脆弱。

本刊判断,台股当前处于流动性被动抽离与主动性空方压盘的交会区,短期趋势仍由空方掌握定价权。投资人后续需密切观察外资在期货结算后的开仓方向,以及海外长天期国债收益率是否引发全球成长股评价下修。只要大盘中天期均线支撑未能展现抗跌力道,防御与保留流动性仍是首要考量。

订阅版提供期货结算后净空单安全水位门槛、长天期美债殖利率压力点,以及大盘跌破重要均线之翻空否证条件。
阅读订阅版

本刊结论:立场:偏空台股市场流动性与筹码面稳定度;信心:高,外资期货空单高达 82,658 口且现货卖超 497.03 亿元,叠加IPO冻资近 9,000 亿元与地缘供油中断风险;否证:9 月 16 日台指期结算后外资新开仓净空单降至 5 万口以下。

接下来看什么

  1. 外资期货净空单口数:以 5 万口为门槛,日期为 9 月 16 日台指期结算后。若新开仓净空单降至 5 万口以下为成立(压盘趋缓),未能降至 5 万口以下为不成立(空方压盘延续至 10 月)。
  2. 美国 10 年期国债收益率:以 5.05%为门槛,期别为 9 月 17 日FOMC会议后。若有效站稳 5.05%之上为成立(科技股评价面临下修),未站稳 5.05%之上为不成立。
  3. 加权指数季线收盘表现:以 45,210 点为门槛,观察跌破后 3 日内动态。若收盘跌破 45,210 点且 3 日内未能收复为成立(确认堕入空头修正循环),维持在 45,210 点之上或 3 日内收复为不成立。

风险灯号

总经政策
美国核心CPI月增高于预期,中东油管停运推升油价破百,本周联准会与日本央行升息预期急遽飙升。
市场流动性
外资台指期净空单高悬逾 8.2 万口,三大法人现货单日卖超近 500 亿,IPO巨额抽签冻结市场近 9000 亿元。
产业叙事
AI巨头倡议放缓模型研发引发资本支出降温疑虑,半导体硬件承压,但液冷散热与被动元件转单仍具实质支撑。
时间季节性
台股步入历史统计最弱的 9 月负月窗口,美股期中选举季节性偏弱,叠加 9 月 18 日美股四巫日结算波动。

要闻速览看完整内容 →

市场

台指期重挫失守 4 万六加权指数 9 月 14 日下跌 322.33 点至 45,862.52 点,三大法人现货扩大卖超 497.03 亿元。

美债殖利率突破 5%关卡美债 10 年期殖利率盘中上探 5.012%,终场报 4.99%;交易员预估联准会于本周调高利率 25 个基点的可能性已冲破 87%。

中东油管停摆油价破百沙乌地东西输油管遭袭关闭致每日 400 至 500 万桶运输受阻,布兰特原油突破 105.68 美元。

产业与企业

旺矽独揽CPU探针卡台系同业因质量瑕疵退出,旺矽囊括辉达Vera CPU原本 30%以外的全部份额,独家供应地位确立。

AI大厂呼吁减速研发科技巨头倡议放慢前沿模型推进节奏以强化安全治理,引爆市场对硬件资本支出降温恐慌。

本期其他文章

回 9/15 晨间版目录 →