AHI Journal
先進封裝產能不足轉單助攻日月光投控 8 月營收破 800 億元
隨著人工智慧晶片大型化引爆先進封裝產能缺口,日月光投控 8 月營收創下歷史新高,資本支出大舉擴張至 100 億美元,帶動整體封測事業獲利結構顯著優化。
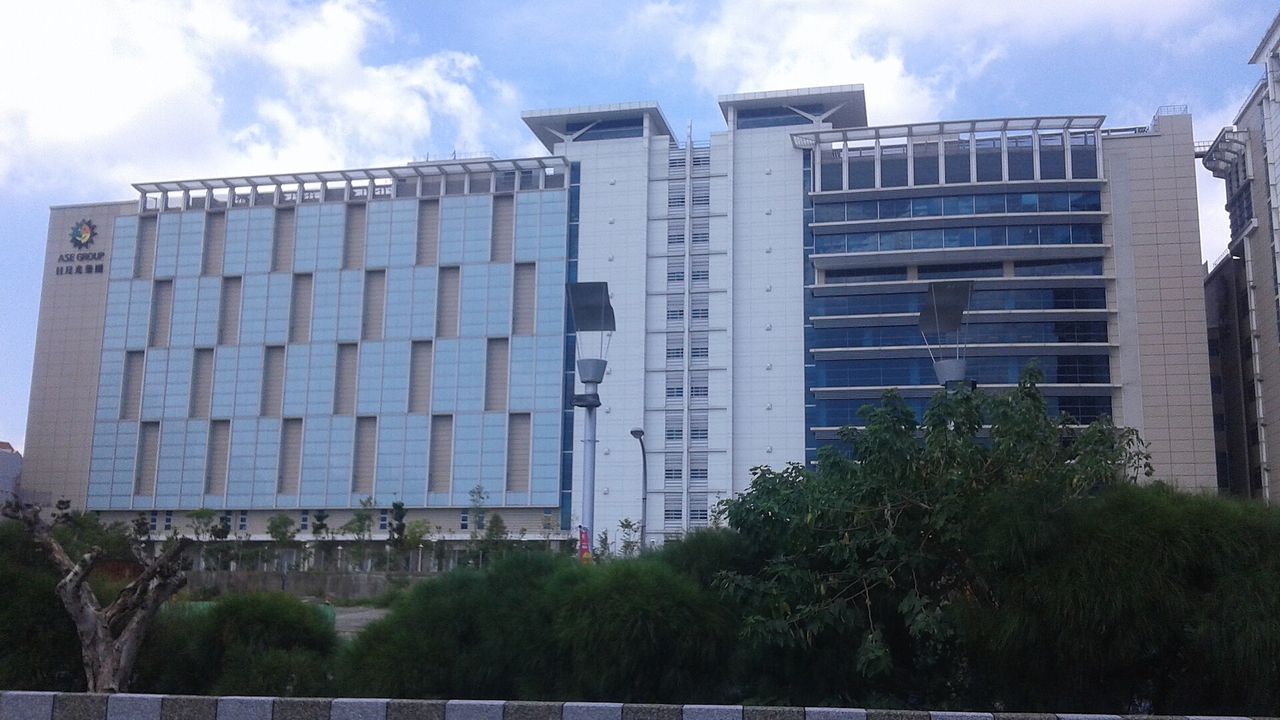
人工智慧算力模型演進推動晶片尺寸快速膨脹。晶圓代工龍頭的先進封裝產能長期滿載,未消化的封裝代工需求正加速流向委外封測體系。日月光投控最新公布 2026 年 8 月合併營收達 822.47 億元,月增 11.5%、年增 45.7%。這項成績創下單月歷史新高紀錄。數據顯示後段封裝與測試量能已全面轉化為實質營收動能。
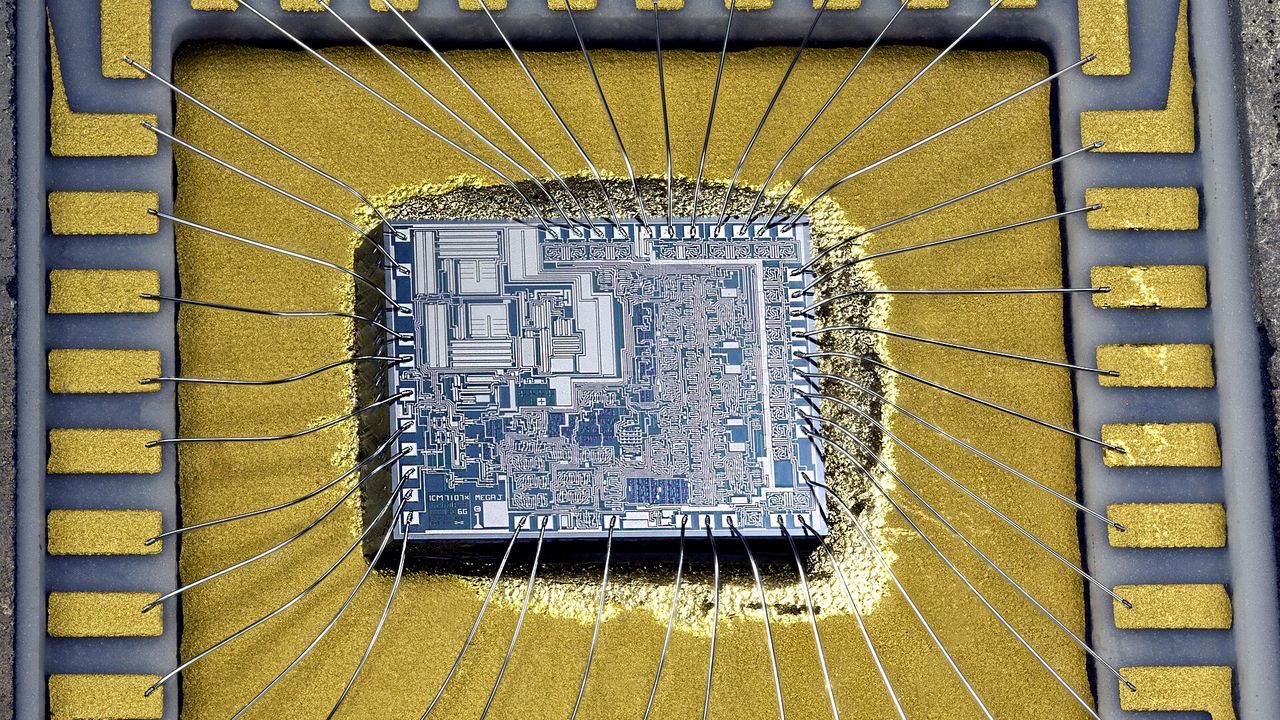
先進封裝由打線走向異質封裝的主流趨勢主導了這波營運增長。晶片設計朝向異質整合發展,後段製程不再只是單純的保護與打線。製程範圍目前延伸至垂直供電架構、被動元件整合及散熱處理。技術層次的躍升直接拉高了單顆晶片的封裝價值量。封測代工廠也從傳統低毛利角色,轉型為高效能運算架構中不可或缺的供應交期關鍵節點。
財務數據證實了獲利結構的明確改善。日月光投控 2026 年第 2 季合併營收達 1,910.64 億元,繳出季增 10%、年增 26.7%的成績。單季毛利率拉升至 21.0%。歸屬母公司淨利達到 210.68 億元,較前 1 季成長 49%,較前 1 年同期飆升 180%。這股動能推升單季每股純益達 4.8 元,上半年每股純益累計達 8.04 元。
日月光投控在高階封裝與測試需求支撐下,資本配置展現高度侵略性。公司將 2026 年全年資本支出展望上調至 105 億美元。這筆資金主要用於擴建先進封裝平台與高階測試機台。先進封裝與測試營收規模預期將突破 37 億美元。高階測試放量推升封測及材料事業單季毛利率站上 27.3%,進一步夯實了公司的獲利體質。
高度擴張的營運背後潛藏著執行與週期風險。半導體設備交期若受原物料短缺拖累,將干擾新產能的點交節奏。多座新廠陸續進入投產初期,初期折舊攤提費用將在短期內壓低毛利率表現。終端消費性電子復甦腳步如果持續平淡,產能利用率將面臨短期波動。高階晶片若因設計修改導致測試出貨遞延,同樣會衝擊既有的產能利用率。
市場當前正密切檢視供應鏈在資本支出落實後的轉化效率。投資人後續應持續追蹤第 4 季多座封測新廠的廠務完工進度。隔年上半年先進封裝與測試設備的驗收節奏也必須列入觀察。這些執行節點將是驗證產能擴張能否順利轉化為獲利成長的重要關鍵。