AHI Journal
電源架構升級推升用量 禾伸堂卡位高階電容轉單商機
人工智慧伺服器轉向三相供電帶動高階電容需求激增,日韓同業產能調整釋出轉移訂單,推動禾伸堂在電源供應器端取得關鍵市占與營收結構翻轉。
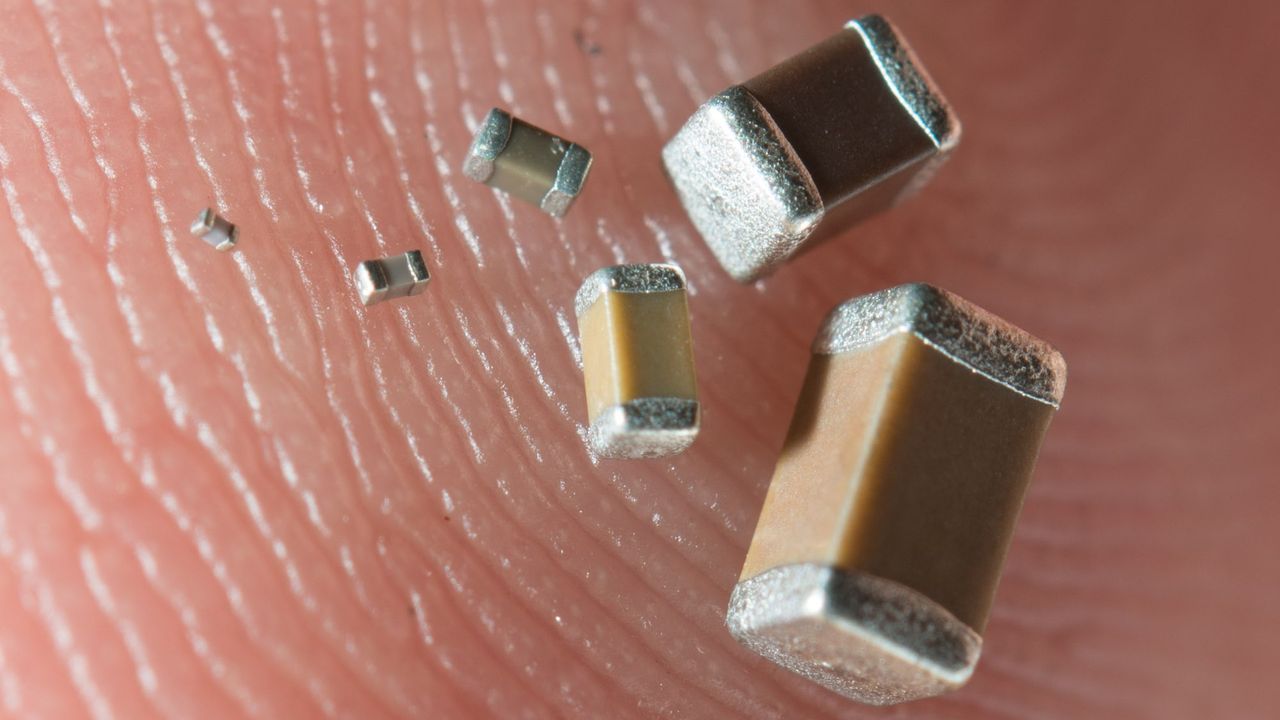
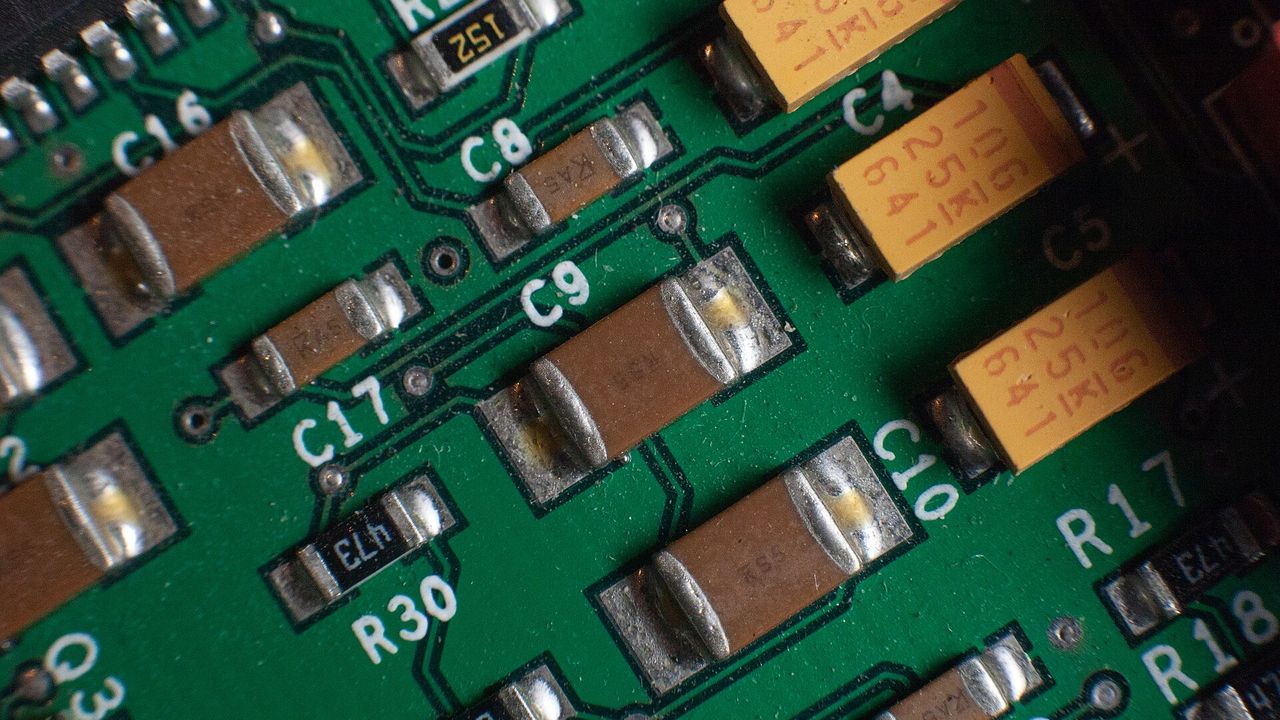
人工智慧伺服器的功耗攀升,正掀起一場深埋在電源架構底層的零組件更替。隨著運算功耗與電壓規格急遽拉高,伺服器電源供應架構轉向三相設計,帶動單顆電源供應器(PSU)內的NP0 MLCC用量衝上 400 顆。適逢日系龍頭村田計劃縮減常規與車規產品線、將產能移往高階板端微型料件,供需缺口迅速浮現,禾伸堂順勢成為承接大尺寸轉單需求的主要受惠者。
這場規格升級的核心,在於高耐壓與高穩定度電容從邊陲配角躍升為關鍵供需限制。AI伺服器NP0 市場規模預計將由 2026 年的 49 億元,在 2027 年倍增至 230 億元。日韓競爭對手全面聚焦於主板端微型電容,反而主動收縮PSU端的大尺寸產能。禾伸堂憑藉長期在特殊高壓料號的垂直整合基礎,正好填補了國際大廠撤出後的真空地帶。
受惠於市場供給緊縮與自身的良率改善,禾伸堂在AI伺服器PSU端的市占率展現強勁防禦力,預估市占率將從 2026 年的 44%進一步攀升至 2027 年的 48%。為了滿足日系大廠退出後的湧入訂單,公司在 2026 至 2027 年間規劃擴增 30%至 40%的產能。產能規模的擴張伴隨定價優勢,使高階NP0 產品成為公司抵抗景氣循環的主要支柱。
產品組合的質變同時重塑了獲利結構。禾伸堂來自AI相關業務的營收比重預計在 2026 年第 2 季達到 32%,被動元件整體營收比重則預期由 2026 年的 49%拉升至 2027 年的 68%。在高毛利料號放量下,2025 至 2027 年間的每股純益複合成長率達 146%。
本刊認為,這波高階成長行情仍面臨潛在變數。若未來新一代伺服器電源設計出現架構轉向,導致電容規格要求降級或出貨節奏不如預期,高用量紅利恐遭稀釋。此外,日系同業若在完成產線調整後,重新調配產能回防高規格大尺寸市場,被動元件的議價能力與市占份額將受到正面壓制。
接下來的關鍵在於各大伺服器品牌廠針對三相架構電源的導入時程,以及主要雲端服務商資本支出落地情況。同時,日系龍頭停產常規料後的實際產能排擠幅度,以及三星電機後續報價調整的落實進度,將是檢驗這批轉移至台廠的零組件獲利能否如期兌現的觀察指標。