AHI Journal
單季虧損 10 億卻將資本支出推升至 80 億元 GIS-KY的光通訊封裝豪賭
觸控模組大廠GIS-KY第 2 季稅後虧損達 10.53 億元,然而公司非但沒有縮減開支,反將全年資本支出上修至 80 億元以上,重金押注高階光通訊雷射封裝能否接棒本業。
市場普遍認為面臨虧損與消費性電子拉貨動能疲弱的代工廠,應當迅速收縮資本支出並保留現金以度過寒冬。在同做觸控模組與顯示貼合的同業TPK-KY近 20 日股價僅小漲 1.6%的對照下,GIS-KY近 20 個交易日股價卻大漲 20.3%,形成本業大幅虧損與資本市場熱烈追捧的鮮明落差。
材料顯示的實況是,GIS-KY正採取激進的資本擴張進行轉型換道。第 2 季合併營收僅 105.02 億元,季減 34.68%,單季稅後虧損擴大至 10.53 億元、每股虧損 3.15 元。但在 9 月 24 日法說會後,市場焦點迅速從本業逆風轉移至半導體製程光學元件,董事會核准全年資本支出總額自原先的 50 至 60 億元,大幅拉高至 80 億元以上。
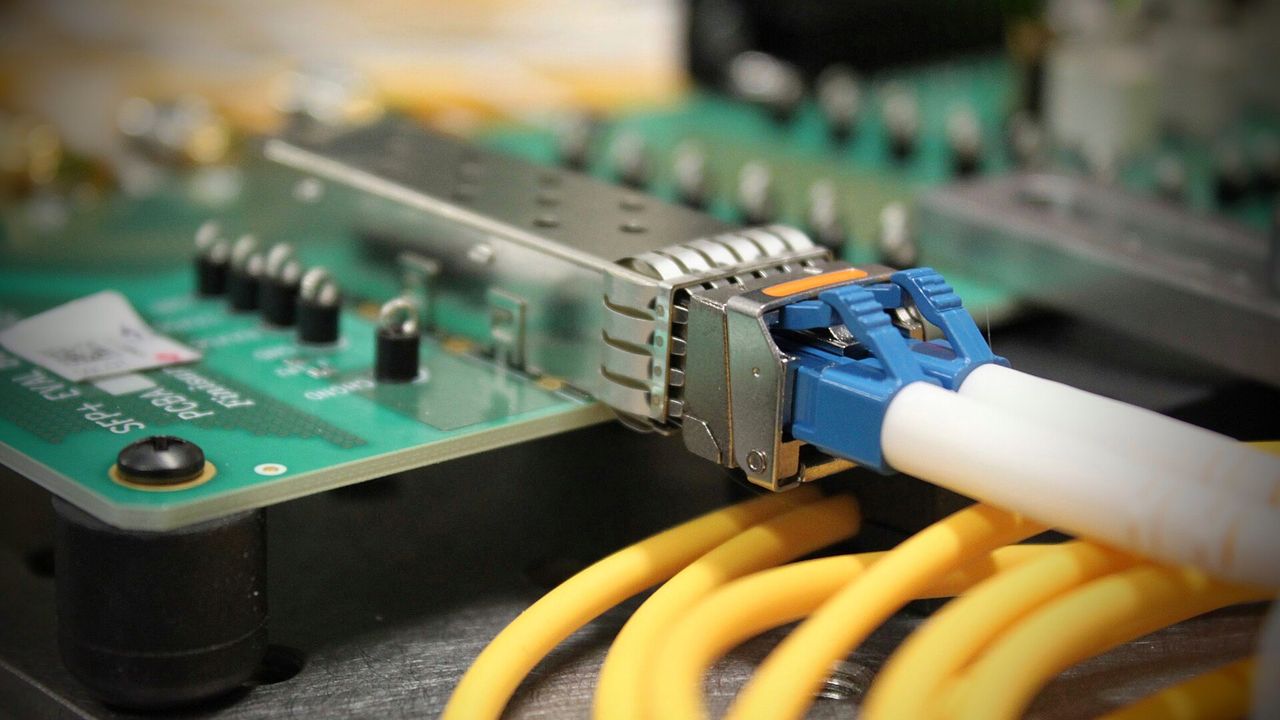
總額達到 80 億元的投資規劃裡,大概 40 到 50 億元會用在光通訊雷射發光元件的封裝及檢測機台,其餘 10 至 20 億元則分配給新世代製品的規模化製造與AR相關硬體。該企業在 9 月 2 日發布訊息,指出董事會通過英特盛科技連同越南附屬單位的新增資本預算,且早於 8 月 7 日便拍板成都子公司增加 8.23 億元支出。這些資金主要灌注在台灣后里以及越南兩地的生產據點,全面鎖定 800G等級以上的高效能與頂級晶片封裝業務。
觀察近期的經營表現,零組件短缺的情形已逐步好轉。該公司在 7 月份及 8 月份的單月營業額各自爬升到 40.81 億元與 42.11 億元,其中 8 月的年減走勢縮小至 30.0%,對比先前 3 個月的平均年成長表現提升了 11.3 個百分點。以第 2 季各產品線的貢獻度而言,平板電腦領域佔比為 42%、NB應用貢獻 33%,而指紋辨識裝置則佔 14%;由於核心產品的提貨動能復甦,促使下半年的業績明顯凌駕於上半年之上。
若市場對光通訊新事業接棒的樂觀預期屬實,關鍵檢驗訊號將落在第 4 季高階雷射光源封裝設備的試量產進度與實質出貨。
這場激進轉型最終取決於后里廠光通訊封裝量產能否如期在 2027 年放大營收貢獻。本刊拆解顯示,GIS-KY近 20 日股價自身影響達正 17.9 個百分點,主要反映 9 月 24 日法說會釋出的轉型訊息。然而資本支出大幅拉升勢必伴隨折舊攤提重壓,在光通訊晶片封測良率獲得客戶全面驗證之前,龐大投資能否填補觸控本業的流失缺口仍是未知數。
基本資料卡
業務占比(2Q26)
| 平板 | 42% |
| 筆電 | 33% |
| 指紋辨識模組 | 14% |
| 其他 | 11% |
報價
2026 年 9 月下旬,主流 14 吋筆記型電腦面板均價為 26.7 美元/片,價格持平。
月營收走勢
| 月份 | 營收(億元) | 年增 |
|---|---|---|
| 2026-03 | 49.53 | -15.2% |
| 2026-04 | 38.93 | -34.5% |
| 2026-05 | 31.98 | -50.9% |
| 2026-06 | 34.11 | -48.2% |
| 2026-07 | 40.81 | -24.7% |
| 2026-08 | 42.11 | -30% |
最新一季財報(2026 年第 2 季)
EPS -3.15 元、毛利率 3.34%、營益率 -7.65%
今年與明年機構預估
1 家機構有今明年預估(訂閱)
同業
| 公司 | 依據 | 近 20 日 | 最新月營收年增 |
|---|---|---|---|
| 3673 TPK-KY | 同做觸控模組與顯示貼合 | 1.6% | 16.1% |
本檔:近 20 日 20.3%、最新月營收年增 -30%。
同產業(光電業,111 檔)近 20 日中位數 +0.5%。