AHI Journal
AI機櫃與CPO放量推升鴻海雲端業務 年底挑戰 5 成市占
鴻海 8 月營收年增 52.0%展現拉貨動能,隨著AI伺服器機櫃與共同封裝光學交換器進入放量期,雲端網路產品占比攀升,年底市占挑戰 5 成。

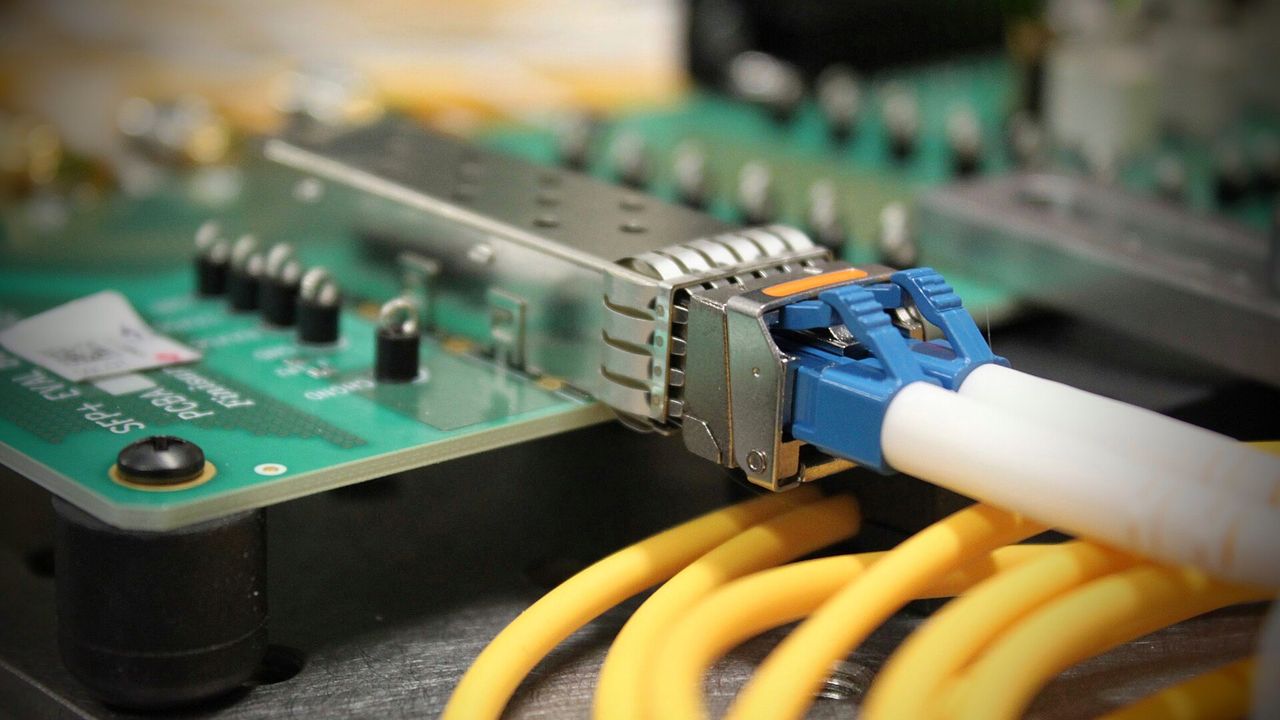
52.0%的 8 月營收年增率,將鴻海單月營收推上 9,217.66 億元水準,較前 3 個月平均年增率再擴大 3.4 個百分點。驅動這波營收走揚的核心動力,來自雲端資料中心客戶對新世代運算設備的採購轉向。鴻海在法說會簡報中指出,新世代AI機櫃出貨維持季增態勢,全年機櫃出貨量將呈現倍數以上成長;同時,共同封裝光學(CPO)技術規格的交換機也於本季正式啟動量產出貨,成為支撐雲端業務擴張的關鍵新硬體。
從營收結構的轉變來看,高階運算設備的放量正實質改變產品組成。2026 年第 2 季雲端網路產品占鴻海整體營收比重已達 51.0%,超越消費智能產品的 29.0%,成為第 1 大營收支柱。產品結構往高單價運算機櫃傾斜,帶動上半年營業利益年增 65%,顯著高於同期營收 35%的增幅。法人推估,隨著新一代運算平台與高階交換架構推進,鴻海在全球AI伺服器的市占率至 2026 年底有望觸及 50%。
算力擴張下的出貨路徑
產業研究資料顯示,2026 年全球高階AI繪圖晶片機櫃出貨量預計達 7.5 萬櫃,至 2027 年將進一步擴大至 11 萬櫃,年成長率分別達 200%與 47%。為了因應算力叢集對傳輸頻寬與功耗的嚴苛要求,鴻海 800G以上交換機全年出貨量預期翻倍,而剛進入量產的CPO交換器則直接切入超大型資料中心的次世代高速骨幹架構。隨伺服器平台與交換機同步升級,平均售價與系統附加價值皆較前代產品提高。
代工競爭與關鍵料況挑戰
在伺服器組裝與代工板塊中,同業亦緊咬雲端基礎建設需求。廣達 8 月營收年增 177.5%,緯創 8 月營收年增 166.5%,最新 20 日股價報酬分別為 1.2%與 4.2%;反觀鴻海 9 月 29 日收盤 250.5 元,近 20 日報酬為-1.0%,本刊拆解顯示同業中位數下跌 3.8%形成族群拖累,但鴻海個股自身仍有正向表現。不過在整櫃整合進度上,主要同業同樣積極爭搶北美雲端服務商的整櫃訂單,代工市占份額的瓜分仍具壓力。
當前最核心的營運變數落在上游光通訊元件供應。旗下鴻騰精密高層先前指出,光通訊產能雖已就緒,但包含晶圓、連續波雷射(CW Laser)與光纖等關鍵材料供給出現吃緊,已成為牽制光傳輸設備出貨速度的限制。若上游半導體製程與光學元件交期拉長,CPO交換器能否如期配合大型資料中心專案放量,將是牽動下半年出貨節奏的最大考驗。
基本資料卡
業務占比(2Q26)
| 雲端網路產品 | 51% |
| 消費智能產品 | 29% |
| 電腦終端產品 | 15% |
| 元件及其他產品 | 5% |
報價
9 月 29 日收盤 250.5 元
月營收走勢
| 月份 | 營收(億元) | 年增 |
|---|---|---|
| 2026-03 | 8037.38 | 45.6% |
| 2026-04 | 8320.98 | 29.7% |
| 2026-05 | 8594.09 | 39.6% |
| 2026-06 | 8217.63 | 52.1% |
| 2026-07 | 9465.13 | 54.2% |
| 2026-08 | 9217.66 | 52% |
最新一季財報(2026 年第 2 季)
EPS 4.27 元、毛利率 6.12%、營益率 3.75%
本益比 16.5 倍(9/29 收盤 ÷ 近 4 季 EPS 15.21 元)
今年與明年機構預估
9 家機構有今明年預估(訂閱)
同業
| 公司 | 依據 | 近 20 日 | 最新月營收年增 |
|---|---|---|---|
| 2356 英業達 | 同做伺服器與電腦代工組裝 | -8.8% | 35.8% |
| 2382 廣達 | 同做伺服器與筆電代工組裝 | 1.2% | 177.5% |
| 3231 緯創 | 同做伺服器與筆電代工組裝 | 4.2% | 166.5% |
| 4938 和碩 | 同做智慧型手機與電腦代工組裝 | 2.6% | 34.1% |
| 6669 緯穎 | 同做雲端與 AI 伺服器代工 | -13% | 50.4% |
本檔:近 20 日 -1%、最新月營收年增 52%。
同產業(其他電子業,87 檔)近 20 日中位數 -0.5%。