AHI Journal
題材供應鏈
太陽能與綠電 概念股與供應鏈
26 檔台股、5 個環節:為何重要、上中下游各做什麼、每家公司與題材的關聯度。
太陽能與綠電產業正經歷技術與市場機制的雙重轉型。
26 檔台股、5 個環節:為何重要、上中下游各做什麼、每家公司與題材的關聯度。
太陽能與綠電產業正經歷技術與市場機制的雙重轉型。
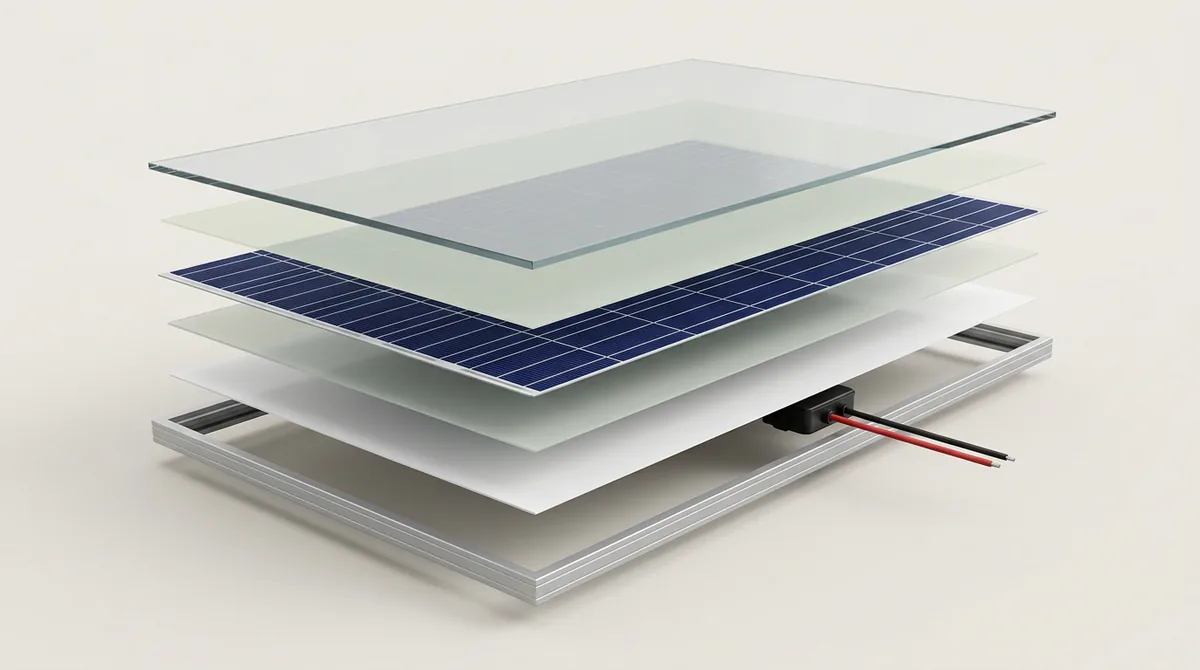
太陽能模組像三明治:玻璃、封裝膠膜、電池片、封裝膠膜、背板,外面再套鋁框;電池片上的銀漿細線負責把電收集出來。
「直接參與」=做圖上的零件或製程;「間接受惠」=不做圖上的東西,但受這項技術帶動的供需影響。示意圖,非實際尺寸與比例;立體插圖為 AI 生成。查證日 2026-10-13。
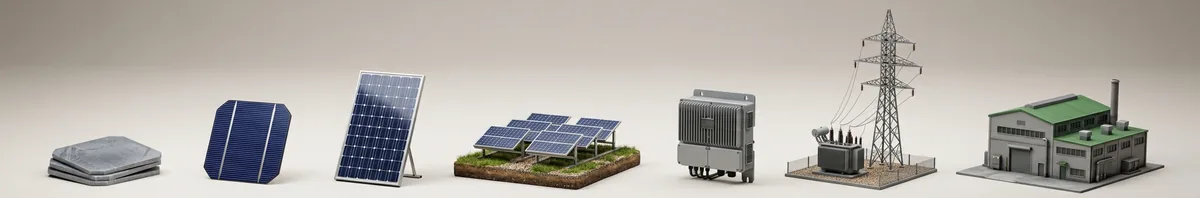
發電之後,逆變器把直流電轉成交流電,經升壓站併進電網;企業可透過售電業者以轉供方式買到綠電與憑證。
太陽能與綠電產業正經歷技術與市場機制的雙重轉型。技術端,太陽能電池由傳統 p 型 PERC 全面轉向轉換效率更高的 n 型 TOPCon 與異質結技術,並朝大尺寸與大功率模組推進;間歇性發電亦帶動光儲合一與智慧能源管理需求。需求端受國際供應鏈淨零倡議、歐盟碳邊境調整機制,以及人工智慧算力中心與先進製程晶圓廠對無碳電力的剛性採購驅動。在政策引導與企業購售電合約(CPPA)帶動下,市場焦點已由傳統電網躉購費率全面轉向民營自由市場綠電轉供與升壓併網配套商機。
判斷企業關聯深淺,關鍵在於量產技術門檻與實質收益轉換率。產業價值鏈中,上游高效導電銀漿與封裝膠膜配方具技術門檻;中游模組廠需觀察 n 型 TOPCon 產線轉換進度與氣候耐候認證;下游升壓站特高壓電力設備則受交期長與強韌電網認證限制,屬併網關鍵瓶頸。評估公司關聯時,應檢視財報部門資訊中綠能工程或售電業務占比,排除少數持股之題材性投資。後續追蹤重點包含國家再生能源憑證中心公布之轉供量、大型案場施工許可審查時程,以及長期合約在手儲備案量。
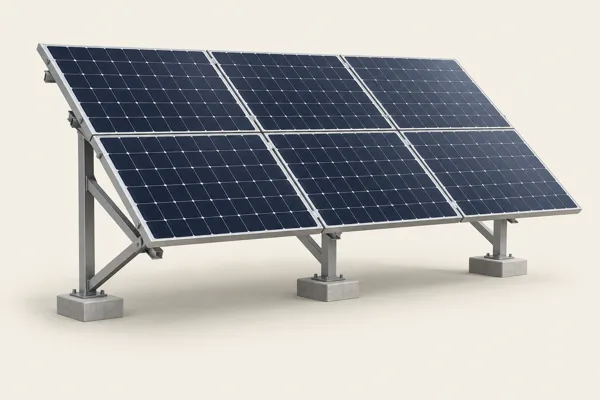
將矽晶片加工製成高效太陽能電池,並串接封裝為太陽能發電模組。此外,因應台灣高溫高鹽霧海島氣候,產品必須通過抗電位差誘發衰減與自願性產品驗證(VPC)等高標準檢測。
訂閱版另有:門檻、量產難點 2 項、局部放大圖、這一段的新技術:TOPCon/HJT 太陽能電池 訂閱 →
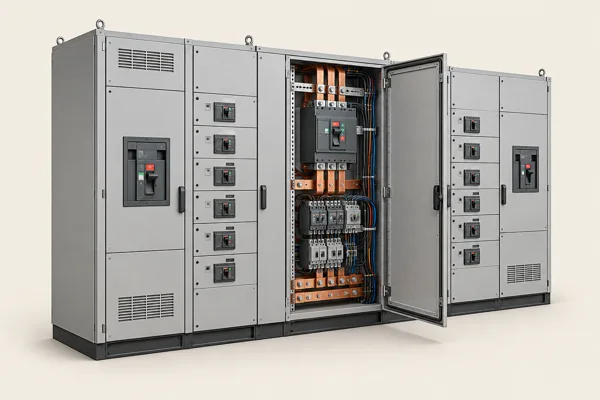
負責太陽光電直流電力轉化為交流電,並透過升壓站設備併入輸配電網,包含逆變器、特高壓變壓器、氣體絕緣開關(GIS)與儲能調控設備。
訂閱版另有:門檻、量產難點 1 項、局部放大圖 訂閱 →
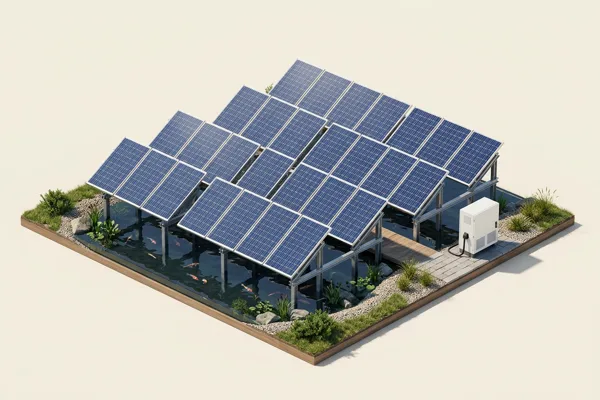
涵蓋地面型、屋頂型及漁電共生案場之土地整合、法規申設、工程設計採購施工(EPC)與長達 20 年之運維管理(O&M)。
訂閱版另有:門檻、量產難點 1 項、局部放大圖 訂閱 →
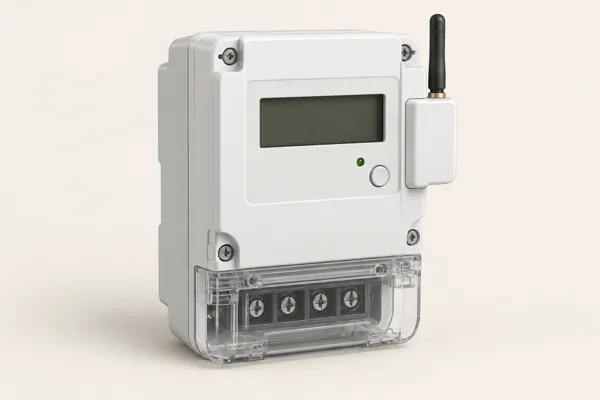
持有太陽光電廠發電資產,並透過再生能源售電執照將電力與憑證(T-REC)轉供予企業用戶。此環節直接對接半導體與外銷供應鏈之企業購售電合約(CPPA),為綠電由補貼模式邁向自由化商轉之收益實現端。
訂閱版另有:門檻、局部放大圖 訂閱 →
國家再生能源憑證中心轉供度數與媒合規模
模組廠 n 型 TOPCon 新產線量產轉換與出貨進度
各大型地面與漁電共生案場之施工許可審查時程
台電強韌電網各區域變電所饋線併網容量釋出狀況